

Saber invertir también es saber cómo se puede perder
octubre 8, 2026 · Imprimir este artículo
Por Gustavo Ibáñez Padilla.
Cuando una persona empieza a invertir, suele preguntar cuánto puede ganar. Es una pregunta legítima, pero incompleta. También necesita saber cómo podría perder, qué consecuencias tendría esa pérdida y cuánto tiempo necesitaría para recuperarse. Un plan financiero sólido comienza cuando las expectativas de rentabilidad se encuentran con las responsabilidades de la vida real.
Un estudio de la Fundación FINRA y Stanford, publicado en octubre de 2026 sobre datos de 2024, muestra una brecha reveladora: entre 2.861 inversores estadounidenses analizados, el 66 % posee conocimientos básicos y apenas el 18 % alcanza conocimientos avanzados. La diferencia se concentra en comprender los riesgos. Reconocer una acción o un bono no significa entender cómo influyen el apalancamiento, las tasas de interés o la diversificación.
El trabajo también encuentra que la disposición a aceptar una inversión con señales de fraude es mayor entre quienes tienen conocimientos básicos que entre quienes presentan conocimientos bajos o avanzados. Los resultados describen asociaciones, sin demostrar causalidad. Sin embargo, dejan una enseñanza útil: cierta familiaridad con las finanzas puede alimentar una confianza que todavía carece de suficiente fundamento.
Perder admite distintas formas. Una caída de mercado es la más visible. También se pierde poder adquisitivo cuando los ahorros rinden menos que la inflación; se compromete el patrimonio al concentrarlo; y se convierte una fluctuación transitoria en una pérdida efectiva cuando una urgencia obliga a vender. La liquidez, el horizonte y la capacidad de sostener el plan importan tanto como la rentabilidad esperada.
La aritmética ayuda a dimensionar el problema: después de una caída del 50 %, se necesita una suba del 100 % para recuperar el capital inicial. Por eso, administrar riesgos exige pensar en consecuencias y recuperación, además de probabilidades.
El largo plazo ofrece tiempo para acumular y atravesar fluctuaciones, pero exige recursos para continuar. Un proyecto de veinte años puede fracasar si depende de aportes imposibles de sostener o de dinero que la familia necesitará pronto. Antes de comprometer fondos, conviene ordenar deudas, construir una reserva para imprevistos y definir objetivos concretos.
También hay un riesgo que ningún gráfico bursátil representa adecuadamente: el fallecimiento de quien sostiene económicamente al hogar. Puede interrumpir aportes, comprometer estudios y obligar a vender activos. El seguro de vida aporta una respuesta específica: un capital para los beneficiarios, sujeto a las condiciones de cobertura, que ayuda a preservar la continuidad financiera familiar.
Dentro de las alternativas disponibles, el seguro de vida universal indexado combina protección por fallecimiento con un valor de acumulación cuya acreditación de intereses puede vincularse al S&P 500 o al Nasdaq-100, según el producto y sus opciones. Puede complementar la planificación del retiro y del legado familiar, cuando sus costos y condiciones resultan adecuados.
Es fundamental comprender el mecanismo. La póliza no compra para el asegurado las acciones del índice ni replica automáticamente su rendimiento. Los intereses se calculan mediante reglas contractuales que pueden incluir porcentajes de participación, topes y períodos de medición. Un índice que sube 15 % no implica que la cuenta reciba ese mismo porcentaje.
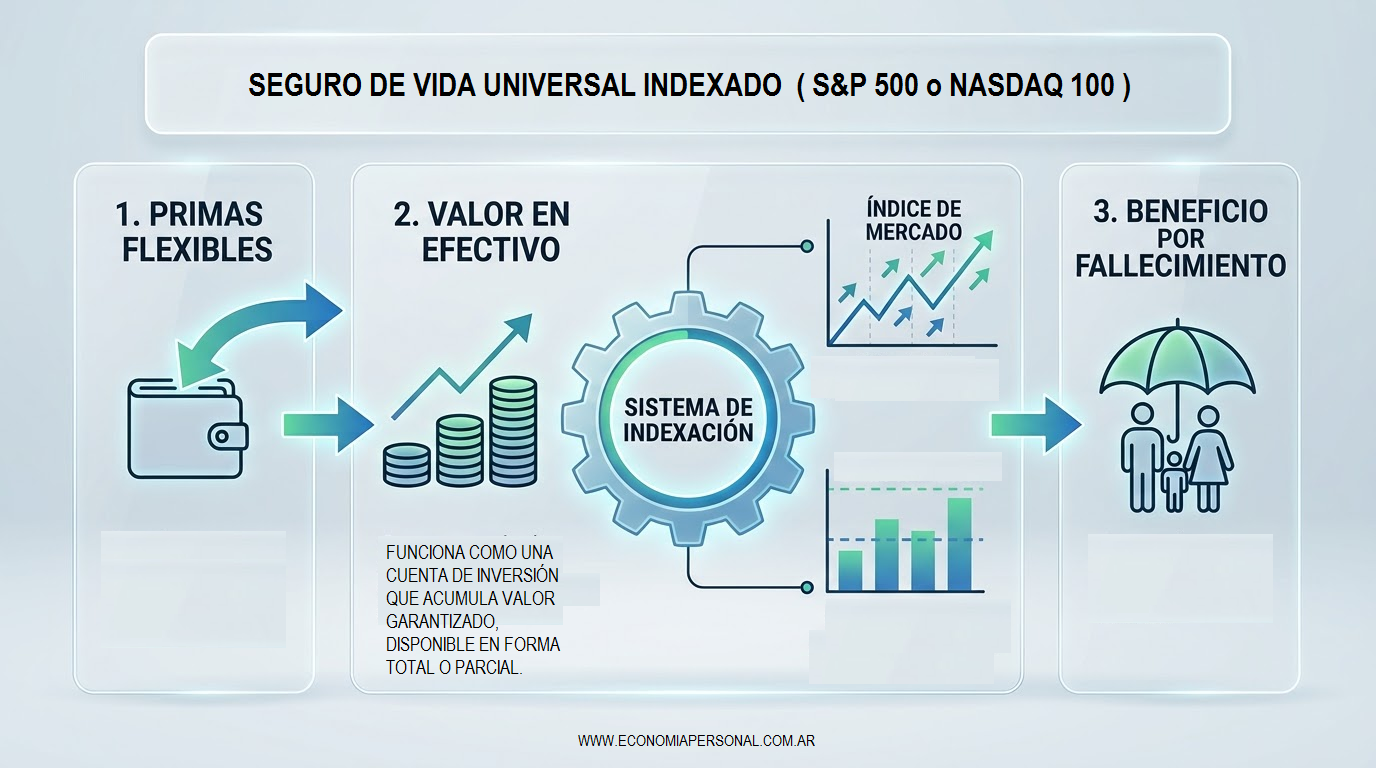
Muchas pólizas incorporan un piso del 0 % para la acreditación indexada. Esa protección limita el efecto directo de una caída del índice sobre los intereses acreditados. Los costos del seguro y otros cargos siguen descontándose y pueden reducir el valor acumulado. Un piso de acreditación tampoco garantiza recuperar todos los aportes al rescatar anticipadamente.
En un ejemplo simplificado, si un período acredita cero intereses y registra cargos, el saldo disminuye por esos cargos. Comprender esta diferencia permite valorar correctamente la protección ofrecida.
La flexibilidad de primas requiere seguimiento. Una financiación insuficiente puede exigir aportes adicionales para conservar la cobertura. Asimismo, los préstamos generan intereses y pueden reducir el beneficio por fallecimiento; los rescates anticipados pueden tener cargos. Las proyecciones comerciales deben examinarse distinguiendo valores garantizados y escenarios hipotéticos.
Las garantías dependen de la capacidad de pago de la compañía de seguros. También deben revisarse la moneda, la jurisdicción y el tratamiento tributario aplicable. Para un residente latinoamericano, disponibilidad y efectos fiscales requieren análisis específico; las condiciones estadounidenses no se trasladan automáticamente.
Una consultoría financiera profesional integra estas preguntas con ingresos, dependientes, edad, patrimonio y objetivos. Permite comparar pólizas y la alternativa de un seguro a término con inversiones separadas, dimensionar coberturas y proyectar escenarios prudentes. Luego revisa el plan para adaptarlo a cambios familiares y económicos.
Invertir con criterio implica construir un patrimonio que pueda sostener sus proyectos y proteger a quienes dependen de usted. Conocer cómo se puede perder es el primer paso para decidir mejor qué vale la pena arriesgar.
– – – – – – –
Fuentes consultadas:
Sticha, Andrea; Mottola, Gary; Valdes, Olivia; y Lusardi, Annamaria. (Octubre de 2026). What Separates Sophisticated Investors? Risk Literacy and Investment Decision-Making. FINRA Foundation y Stanford. https://www.finrafoundation.org/sites/finrafoundation/files/2026-10/what-separates-sophisticated-investors-102026.pdf
Una inversión inteligente y segura
– – – – – – –
Fuente: Ediciones EP, 08/10/26.
Información sobre Gustavo Ibáñez Padilla
En Economía Personal podemos acompañarlo en esa evaluación, con especial atención a la planificación de largo plazo y los seguros de vida con acumulación. Solicite una entrevista inicial a través del formulario de contacto para identificar prioridades y analizar si un seguro universal indexado resulta adecuado para su situación.
Más información:
La Libertad Financiera es un camino, no un destino
La Norma ISO 22222: Un pilar en la Planificación Financiera
La Importancia de la Planificación Financiera Personal en los Programas de Outplacement
La arquitectura invisible del éxito: independencia, infraestructura y el nuevo paradigma del asesor financiero
Planificar con criterio: por qué el asesoramiento profesional marca la diferencia en el plan de inversión personal y familiar
Vincúlese a nuestras Redes Sociales: LinkedIn YouTube Twitter
.
Antes de realizar cualquier inversión infórmese: Aviso Legal
.
.
.
Comentarios
Algo para decir?
Usted debe estar logueado para escribir un comentario.