

Centros de estafas y riesgo empresarial
noviembre 6, 2026
Cómo la inteligencia y la contrainteligencia ayudan a proteger a las organizaciones
Por Gustavo Ibáñez Padilla.
Quien trabaja en una organización conoce el ritmo de las decisiones cotidianas: responder mensajes, autorizar pagos, contratar servicios y resolver pedidos urgentes. La experiencia y la confianza permiten avanzar. Sin embargo, entre esas tareas habituales puede aparecer una solicitud que merece una segunda mirada. ¿La información es auténtica? ¿La persona que escribe es quien dice ser? ¿Qué convendría comprobar antes de actuar?
Estas preguntas nos acercan a la inteligencia y la contrainteligencia empresarial. La primera ayuda a comprender el entorno y anticipar riesgos; la segunda contribuye a detectar engaños y proteger información y relaciones de confianza. [5] Su utilidad se aprecia mejor cuando observamos cómo se organiza el fraude.
Un informe del Grupo de Acción Financiera Internacional (GAFI), publicado el 5 de noviembre de 2026, ofrece una perspectiva reveladora. Los llamados centros de estafas forman parte de redes criminales transnacionales que pueden combinar grandes instalaciones, pequeños grupos dispersos y proveedores especializados. Aunque operen en lugares distintos, pueden estar dirigidos por los mismos organizadores, utilizar canales financieros comunes para recibir y mover dinero o depender de los mismos proveedores de tecnología, comunicaciones y otros servicios. [1]
.
Qué hay detrás de una estafa
El circuito comienza con la captación de trabajadores y la búsqueda de víctimas. Después del engaño, los fondos llegan a cuentas, billeteras digitales o intermediarios. Luego se realizan movimientos para ocultar su origen, convertirlos en otros activos o incorporarlos a negocios, y parte de las ganancias financia nuevas operaciones. [1]
El GAFI describe un modelo circular y modular: diferentes participantes pueden realizar o contratar cada tarea. También recuerda que algunas personas obligadas a ejecutar estafas son víctimas de trata. Investigar exige reconocer esas situaciones de coerción y distinguirlas de la responsabilidad de los organizadores. [2]
Para una empresa, esto invita a revisar cómo sus propios recursos podrían utilizarse sin que lo advierta. Una cuenta comercial, una campaña publicitaria, una base de contactos o un servicio tercerizado pueden facilitar parte del circuito. Comprender para qué se solicita cada recurso y comprobar la identidad de quien lo requiere ayuda a reconocer esa exposición.
Aprender a conectar las señales
El informe señala que algunos servicios son difíciles de reemplazar y que interrumpirlos puede afectar especialmente a las redes criminales. [1] Para el analista, conviene investigar qué relaciones sostienen varias operaciones y cuánto tardarían en sustituirse. Una dirección web puede cambiar con rapidez; conocer quién financia y administra varias plataformas permite comprender mejor lo que hay detrás.
Conectar señales también exige prudencia. Si varias sociedades comparten contactos o destinatarios de pagos, podría existir una dirección común, un proveedor legítimo compartido o una coincidencia. El análisis debe separar lo comprobado de lo que todavía es una interpretación, registrar las fuentes y buscar datos que pongan a prueba la explicación inicial.
Del mismo modo, una técnica de engaño semejante no basta para atribuir un fraude a un centro de estafas: establecer ese vínculo requiere más evidencia.
Los principios del GAFI proponen reunir información financiera, tecnológica y de telecomunicaciones, responder con rapidez entre países y comprobar si las intervenciones debilitan de manera duradera a las redes, aunque estas reemplacen sus recursos. [3] En una organización, un primer paso es que las áreas compartan las señales que reciben y puedan interpretarlas en conjunto.
La normalidad aparente y la Regla 99/1
La Regla 99/1 plantea que, en los sistemas complejos, largos períodos de aparente normalidad pueden ocultar vulnerabilidades que se acumulan o permanecen inadvertidas, hasta que un episodio breve concentra consecuencias decisivas. Una empresa es uno de esos sistemas: sus personas, procesos, tecnologías y relaciones comerciales dependen unos de otros. Una falla localizada puede propagarse y afectar otras actividades.
El «99» representa el tiempo disponible para observar, aprender y prepararse; el «1», el momento crítico en que esa preparación se pone a prueba. Las cifras son simbólicas, no porcentajes estadísticos universales. [4] La enseñanza es aprovechar los períodos de normalidad para corregir debilidades, incluso cuando todavía no han provocado problemas.
Imaginemos un caso hipotético: administración recibe un pedido de cambio de cuenta de un proveedor habitual. El mensaje reproduce su lenguaje y menciona una factura real. Como todo parece conocido y el pago es urgente, alguien lo aprueba. Años de operaciones sin incidentes pueden favorecer esa confianza. El punto débil aparece cuando el propio mensaje indica también a qué número llamar para verificarlo.
Esta perspectiva se desarrolla en mi libro La Regla 99/1, próximo a editarse, y encuentra su expresión práctica en Prudencia Aplicada: un marco de pensamiento y acción que integra el análisis de riesgos, la inteligencia y la preparación para decidir cuando la información es incompleta y el resultado es incierto. Su propósito es convertir lo que comprendemos sobre las amenazas y nuestras debilidades en medidas concretas de protección.
Dentro de este marco, las Acciones Prudentes Mínimas permiten comenzar por mejoras sencillas y realizables. Cada una debe reducir una vulnerabilidad identificada, tener un responsable y permitir comprobar que se cumple. Esa primera mejora puede ampliarse y sostenerse en el tiempo.
Acciones Prudentes Mínimas para comenzar hoy
─Confirmar los cambios de cuenta por otra vía. Antes de utilizar nuevos datos bancarios, tesorería debe comunicarse con un contacto previamente registrado y obtener una segunda aprobación. Llamar al número incluido en el mensaje recibido deja abierta la misma debilidad. Registrar la confirmación permite comprobar después que el control se realizó. [6]
─Cuidar los accesos al correo y a los pagos. El área de tecnología debe activar autenticación multifactor, que requiere más de una prueba de identidad, preferentemente resistente al phishing o engaño para robar credenciales. También debe revisar las sesiones abiertas y retirar accesos innecesarios. Estos controles dificultan la apropiación de cuentas; la verificación de pagos sigue siendo necesaria porque una persona legítima también puede ser engañada. [7]
─Conocer a quienes contratan con la empresa. Compras y cumplimiento deben comprobar identidad, actividad y titularidad de las cuentas. Según el riesgo, también corresponde identificar a los beneficiarios finales, las personas que en última instancia poseen o controlan la entidad. Los cobros o reintegros hacia terceros sin explicación merecen revisión. La evaluación debe basarse en hechos y contexto comercial, evitando generalizaciones por nacionalidad.
─Revisar qué información queda expuesta. Comunicación y recursos humanos deben observar qué datos públicos revelan jerarquías, ausencias, contactos y formas de autorizar operaciones. También conviene verificar a los reclutadores y las ofertas que utilizan el nombre empresarial. Así se limita el material disponible para fabricar pedidos creíbles y se detectan usos abusivos de la identidad corporativa.
─Dar permiso para detenerse y consultar. La dirección debe respaldar expresamente a quien pause una operación dudosa. Debe existir un responsable de consulta y un suplente, y también deben verificarse las instrucciones atribuidas a superiores. Un ejercicio breve con un cambio de cuenta ficticio permite comprobar si el procedimiento funciona bajo presión.
─Tener preparada la respuesta. Seguridad y finanzas deben contar con contactos bancarios verificados y saber a quién avisar y cómo conservar mensajes, comprobantes y registros. Ante una sospecha fundada, hay que contactar inmediatamente al proveedor financiero para solicitar la intervención disponible y realizar la denuncia pertinente. Actuar pronto es esencial, aunque la recuperación no está garantizada. [6]
Una capacidad al alcance de todas las organizaciones
El GAFI destaca la importancia de las primeras 24 a 72 horas posteriores a la detección o comunicación del fraude. [2] La respuesta debe comenzar de inmediato. Para evaluar la preparación, propongo observar cuánto se tarda en avisar al banco, si se verifican los cambios de pago y si se corrigen las debilidades descubiertas en incidentes o intentos frustrados.
Inteligencia y contrainteligencia cumplen funciones complementarias de anticipación y protección. [5] Incorporarlas al trabajo cotidiano requiere responsables claros, comunicación con quienes deciden y coordinación entre seguridad, finanzas, recursos humanos y asesoría jurídica, dentro de límites legales y éticos.
La inteligencia empresarial ayuda a evaluar amenazas, actores y relaciones relevantes para decidir. La contrainteligencia examina cómo podrían obtenerse o manipularse información, identidades y vínculos de confianza para perjudicar a la organización. Ambas necesitan atender a las personas y los procedimientos, además de la tecnología. Una PyME puede comenzar con un responsable capacitado y apoyo especializado; una compañía compleja necesitará una estructura acorde.
El informe reconoce que la evidencia sobre eficacia sostenida es limitada y desigual. [2] Por eso, acumular alertas no demuestra por sí solo una buena protección. Hay que revisar qué riesgos se redujeron, qué controles se eluden y cómo adaptar la respuesta cuando cambian las formas de engaño.
Toda organización necesita estas funciones, con recursos proporcionados a su exposición. Sus directivos pueden comenzar hoy: designar un responsable, elegir una decisión vulnerable y comprobar que exista una barrera efectiva antes de ejecutarla. Incorporar Inteligencia y Contrainteligencia Empresarial significa cuidar la información y el criterio con que se decide. La mejor oportunidad para hacerlo es ahora, mientras la normalidad permite prepararse y todavía estamos a tiempo de evitar una pérdida.

Fuentes
[1] Financial Action Task Force. (2026, 5 de noviembre). Combating End-to-End Illicit Financial Flows Linked to Scam Compounds: Applying the FATF Toolkit to the Fraud Epidemic. París: FATF. Presentación oficial del informe. Consultar fuente
[2] Financial Action Task Force. (2026). Combating End-to-End Illicit Financial Flows Linked to Scam Compounds: Applying the FATF Toolkit to the Fraud Epidemic. París: FATF. Resumen ejecutivo, pp. 3–5. Consultar fuente
[3] Financial Action Task Force. (2026). FATF Principles for Combating Illicit Financial Flows Linked to Scam Compounds. París: FATF. Consultar fuente
[4] Ibáñez Padilla, Gustavo. (2026, 15 de junio). La Regla 99/1: el uno por ciento que puede cambiarlo todo. Economía Personal. Consultar fuente
[5] Ibáñez Padilla, Gustavo. (2025, 12 de noviembre). La inteligencia estratégica en los negocios del siglo XXI. Economía Personal. Consultar fuente
[6] Federal Bureau of Investigation. (s. f.). Business Email Compromise; Sacramento FBI Encourages Business Community to Guard Against and Report Business Email Compromise. Fuente 1 | Fuente 2
[7] Cybersecurity and Infrastructure Security Agency y Federal Bureau of Investigation. (2024). How to Protect against Iranian Targeting of Accounts. Consultar fuente
Fuente: Ediciones EP, 06/11/26.
Información sobre Gustavo Ibáñez Padilla
Más información:
Vivir en un mundo incierto y complejo
Seguridad Humana Multidimensional: Una clave para enfrentar los retos contemporáneos
.
.
El stock cambió de valor. ¿Su seguro también?
noviembre 5, 2026
Por Gustavo Ibáñez Padilla.
En una farmacia, las listas de precios se actualizan, las compras se revisan y el inventario cambia. La póliza, mientras tanto, puede conservar una cifra calculada varios meses atrás. Los estantes parecen iguales, pero el capital expuesto ya es otro. La suma asegurada suele tener menos movimiento que la lista de la droguería.
El desajuste puede surgir por aumentos de precios, compras extraordinarias o incorporación de medicamentos costosos. Conviene revisar cantidades y valores utilizando el criterio previsto en el contrato: el precio de venta al público no debe tomarse automáticamente como referencia.
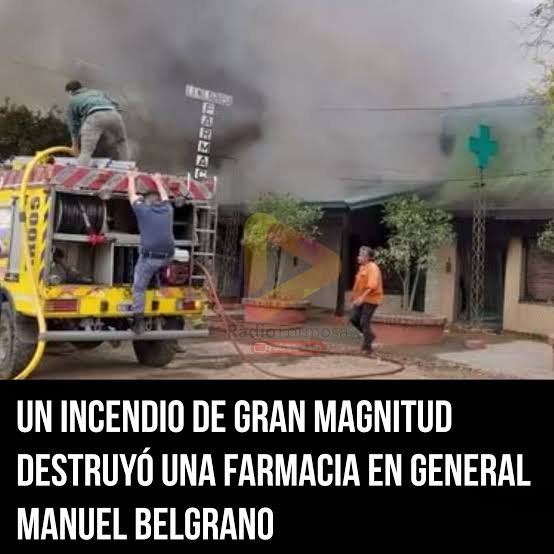
Cuando la suma asegurada resulta inferior al valor asegurable, aparece el infraseguro. En incendios es habitual la modalidad a prorrata: si existe ese desajuste, la compañía indemniza el daño en la misma proporción que representa la suma asegurada respecto del valor asegurable al momento del siniestro.
.
Veamos un ejemplo hipotético. Una farmacia tiene mercadería con un valor asegurable de 100 millones de pesos, cubierta por 50 millones. Un incendio parcial ocasiona daños por 20 millones. Si corresponde aplicar la regla proporcional, la indemnización sería de 10 millones, antes de franquicias u otros ajustes. Los otros 10 millones quedarían a cargo del propietario, comprometiendo recursos de su propio patrimonio.
Existen modalidades, como el primer riesgo absoluto, que no aplican esa reducción proporcional, aunque mantienen límites y condiciones. Conocer cómo se indemniza es tan importante como conocer cuánto se asegura.
Para prevenir el desajuste, conviene revisar y actualizar periódicamente las sumas, acompañando la evolución del valor de las drogas y medicamentos. También pueden evaluarse cláusulas de ajuste automático en pesos, comprobando sus porcentajes máximos, alcance y funcionamiento. Una cláusula insuficiente puede dejar parte del incremento sin protección.
Otra alternativa, cuando esté disponible, consiste en contratar sumas aseguradas en dólares. Puede ayudar a reducir el descalce frente a la depreciación del peso, pero requiere revisar la moneda de pago y el tipo de cambio aplicable. Los medicamentos también pueden cambiar de valor en dólares.
En todos los casos, el asesoramiento especializado y el monitoreo continuo de las pólizas son esenciales. Un profesional que conoce farmacias puede relacionar inventarios, compras estacionales y condiciones contractuales, proponer ajustes y comprobar que queden documentados.
En la próxima revisión, lleve el inventario actualizado y pregunte:
- ¿Qué criterio corresponde utilizar para valorar la mercadería?
- ¿Cómo se indemnizaría un incendio parcial?
- ¿Qué actualización necesita la póliza y cuándo volveremos a revisarla?
Conserve facturas y registros, y adelante la revisión cuando cambie significativamente el stock.
Cada compra modifica el patrimonio que necesita cuidar. Revise hoy si su seguro acompaña ese cambio: la parte que queda sin asegurar puede terminar financiándose con años de trabajo.
*****
Fuentes consultadas:
Ley 17.418 (Argentina), artículos 65 y 87; análisis técnico de LEA sobre cláusulas de ajuste; y publicación de AAPAS sobre actualización de sumas aseguradas.
Gestión de riesgos especializada en farmacias
*****
Gustavo Ibáñez Padilla es consultor empresarial, especializado en finanzas y gestión de riesgos.
[Leer más]
Tarjetas de crédito y préstamos personales: Guía para elegir, financiar compras y organizar tus finanzas
noviembre 2, 2026
Por Redacción EP.
¿Cómo elegir entre el financiamiento de una tarjeta de crédito y un préstamo personal para afrontar un gasto imprevisto, organizar las cuentas del hogar o realizar una compra importante? Esta duda encabeza de manera permanente las consultas de quienes buscan administrar mejor su dinero sin desequilibrar el presupuesto mensual.
Navegar el sistema financiero actual exige conocer las particularidades de cada herramienta, evaluar costos y definir cuál se adapta mejor a la realidad económica personal.
Antes de endeudarte: La importancia de evaluar y conocer tus finanzas personales
Antes de aceptar un ofrecimiento bancario o utilizar el límite disponible de un plástico, es fundamental realizar un diagnóstico interno para evitar que el endeudamiento se convierta en un peso insostenible para la economía familiar.
Como primer paso, resulta indispensable revisar la situación en la Central de Deudores, ya que las entidades financieras y las fintechs consultan de forma sistemática el historial crediticio en el Banco Central de la República Argentina (BCRA). Contar con un antecedente limpio o regularizar cualquier situación pendiente es el requisito inicial para calificar a cualquier línea formal.
Antes de avanzar, es necesario calcular con precisión la cuota soportable por el flujo de ingresos, analizando con números reales cuánto dinero ingresa al hogar mes a mes después de pagar servicios, alquileres y gastos fijos para que la cuota del crédito o el resumen nunca comprometan la liquidez diaria.
Por último, hay que garantizar una planificación clara de los gastos, evitando comprometer ingresos futuros en compras innecesarias, de modo que el dinero del préstamo o el uso de la tarjeta se destinen exclusivamente a objetivos concretos y no distorsionen la salud financiera personal.
.
Grupo 1: Entidades bancarias con líneas de crédito personal
Los bancos tradicionales de la red formal disponen de préstamos personales orientados a empleados en relación de dependencia, jubilados y profesionales que necesitan un desembolso de dinero en efectivo de manera directa.
Requisitos típicos y condiciones operativas
Para acceder a estas propuestas, el principal requisito es contar con ingresos formales demostrables y una antigüedad laboral mínima. En cuanto a las garantías, la gran mayoría de estos préstamos opera a sola firma mediante una sólida calificación crediticia.
- Tiempo de respuesta: Es un proceso moderado. Al requerir evaluación de riesgo humana y validación de antecedentes, la aprobación puede demorar desde unos pocos días hasta un par de semanas.
- Tipo de tasa: Suelen ofrecer tasas fijas durante todo el plazo de devolución o sistemas combinados según las condiciones vigentes del mercado.
- Destino ideal: Son convenientes para compras de contado que exigen un pago inmediato, unificación de deudas previas con altos intereses o proyectos personales de mediano plazo.
Grupo 2: Programas oficiales y líneas de asistencia crediticia estatal
Los organismos públicos instrumentan periódicamente líneas de asistencia financiera vinculadas al acceso al crédito con condiciones preferenciales para sectores específicos de la comunidad.
Características del financiamiento oficial
Estas alternativas priorizan la inclusión financiera y el apoyo a las economías familiares por sobre las exigencias comerciales de la banca privada tradicional.
- Requisitos típicos: Flexibilizan las exigencias de historial bancario riguroso, solicitando comprobantes de ingresos habituales y documentación personal básica.
- Tiempo de respuesta: Lenta, ya que depende de convocatorias específicas, cupos limitados y procesos de evaluación administrativa institucional.
- Tipo de tasa: Poseen un enfoque de fomento, trabajando habitualmente con tasas bonificadas muy por debajo de los valores comerciales estándar del mercado.
- Destino ideal: Refacción de viviendas, adquisición de bienes durables para el hogar o reorganización de pasivos financieros personales.
Grupo 3: Billeteras virtuales, fintechs y tarjetas de crédito digitales
La digitalización del sistema financiero abrió la puerta a soluciones de crédito y financiamiento ágiles que funcionan de manera completamente integrada en las aplicaciones móviles que utilizamos todos los días.
Dinámica de las plataformas digitales y tarjetas
Las aplicaciones financieras y las tarjetas asociadas analizan el comportamiento transaccional del usuario dentro de su ecosistema para ofrecer montos precalificados o límites de compra sin trámites presenciales.
- Requisitos típicos: Se basan en el historial de uso de la aplicación, el comportamiento de pago y la validación de identidad digital (DNI). No exigen carpetas físicas complejas.
- Tiempo de respuesta: Inmediata en el caso de los préstamos preaprobados o uso instantáneo del plástico para diferir compras en cuotas.
- Tipo de tasa: Tasa fija calculada sobre el perfil digital del usuario, con costos que varían según la modalidad elegida (financiación de resúmenes o créditos en efectivo).
- Destino ideal: Financiamiento de compras cotidianas a corto plazo, pago escalonado de bienes mediante planes de cuotas con tarjeta o resolución de imprevistos domésticos urgentes.
Grupo 4: Alternativas sin crédito y planificación de consumos
No todo financiamiento proviene de un préstamo bancario o del uso de tarjetas. Existen mecanismos personales tradicionales que permiten adquirir bienes o servicios sin recurrir al endeudamiento.
Crecimiento y acuerdos comerciales
- Ahorro planificado: Destinar un porcentaje mensual de los ingresos a un fondo de reserva para afrontar gastos futuros sin pagar intereses financieros.
- Promociones y cuotas sin interés con tarjetas: Aprovechar los planes de financiación vigentes en fechas especiales o comercios adheridos para adquirir bienes de consumo sin recargo.
- Destino ideal: Compra de electrodomésticos, indumentaria o realización de viajes y servicios planificados con anticipación.
.
Preguntas frecuentes sobre tarjetas de crédito y préstamos personales
¿Qué conviene más para organizar mis finanzas, una tarjeta de crédito o un préstamo personal?
Depende del objetivo. La tarjeta de crédito resulta ideal para financiar consumos puntuales mediante planes de cuotas, mientras que el préstamo personal es más adecuado cuando se necesita un desembolso de dinero en efectivo de una sola vez para una necesidad mayor o unificar deudas.
¿Qué banco ofrece mejores condiciones de financiación personal?
Las condiciones varían de acuerdo con tu nivel de ingresos, tu historial en el sistema financiero y las líneas vigentes en entidades oficiales como el Banco Nación o el Banco Provincia, así como en los bancos privados donde percibas tus haberes.
¿Se puede acceder a un préstamo o tarjeta sin historial crediticio previo?
Sí. Las billeteras virtuales, las fintechs y las tarjetas comerciales suelen evaluar el comportamiento digital y transaccional reciente del usuario, permitiendo acceder a líneas iniciales de financiamiento sin exigir una larga trayectoria bancaria tradicional.
Fuente: Ediciones EP, 02/11/26.
.
.
El dinero que desaparece antes de empezar a invertir
octubre 25, 2026
Cuando los costos ocultos y la falta de liquidez destruyen una inversión
Por Gustavo Ibáñez Padilla.
Una inversión puede fracasar incluso antes de que los mercados comiencen a caer. No necesariamente por una crisis económica, una mala decisión empresarial o un desplome bursátil, sino por algo mucho menos espectacular y, en ocasiones, más difícil de detectar: los costos que consumen el capital desde el primer día y las restricciones que impiden recuperar el dinero cuando se necesita.
Muchos inversores dedican horas a comparar rentabilidades, estudiar tendencias y escuchar pronósticos. Sin embargo, prestan poca atención a dos preguntas fundamentales: ¿cuánto de mi dinero se invertirá realmente y en qué condiciones podré recuperarlo?
Un caso judicial reciente en Estados Unidos permite comprender por qué estas preguntas deberían formularse antes de firmar cualquier contrato.
Un fondo millonario y una advertencia para todos
En octubre de 2026, aproximadamente 60 inversores presentaron una demanda judicial contra los operadores del Broad Street Global Fund. Según la denuncia, el fondo habría captado más de 1.000 millones de dólares, destinado alrededor de 305 millones al cobro anticipado de honorarios y posteriormente intentado reemplazar determinados rescates en efectivo mediante la entrega de acciones restringidas.
El fondo había ofrecido distintas alternativas de inversión, vinculadas con actividades como infraestructura, desarrollos inmobiliarios y minería de criptomonedas. De acuerdo con la información publicada por InvestmentNews el 22 de octubre, los rendimientos anuales prometidos oscilaban entre el 7 % y el 28 %, dependiendo de la modalidad elegida.
Estas afirmaciones forman parte de una demanda y no deben interpretarse como hechos judicialmente probados. No obstante, constituyen un excelente punto de partida para reflexionar sobre problemas que pueden afectar a cualquier inversor, independientemente del país donde resida.
La cuestión central no es solamente determinar si existió una conducta fraudulenta. También importa comprender cómo una estructura de costos desproporcionada, combinada con restricciones de liquidez, puede poner en peligro un patrimonio.
En términos sencillos: no alcanza con saber cuánto promete ganar una inversión; también debemos conocer cuánto cuesta mantenerla y qué posibilidades reales tenemos de salir de ella.
El costo invisible de invertir
Imaginemos que una persona dispone de 100.000 dólares y decide colocarlos en un fondo que promete una rentabilidad atractiva.
Supongamos que el producto descuenta, al ingresar, una comisión extraordinaria del 30 %.
Ejemplo hipotético:
-Inversión inicial de USD 100.000
-Capital invertido: USD 70.000
-Comisión inicial: USD 30.000
Para que los USD 70.000 vuelvan a convertirse en USD 100.000, el capital efectivamente invertido debería crecer aproximadamente un 42,86 %, sin considerar otros costos ni impuestos.
Este ejemplo no significa que todos los fondos cobren semejantes porcentajes. Se trata de una situación extrema, utilizada para ilustrar la magnitud del problema.
La enseñanza resulta aplicable incluso cuando las comisiones son considerablemente menores.
Los honorarios de administración, los gastos operativos, las comisiones de intermediación y otros cargos reducen el dinero disponible para generar rendimientos. Además, cuando esos costos se mantienen durante muchos años, su impacto se multiplica porque también disminuye la base sobre la cual actúa el interés compuesto.
La Securities and Exchange Commission (SEC) estadounidense advierte expresamente sobre este fenómeno en sus materiales educativos para inversores.
Por eso, comparar únicamente la rentabilidad bruta de dos productos puede conducir a decisiones equivocadas.
Lo que verdaderamente importa es el resultado neto, después de considerar costos, impuestos aplicables y riesgos.
La liquidez: el derecho a recuperar nuestro dinero
Existe otro peligro que con frecuencia permanece oculto detrás de las promesas de rendimiento: la imposibilidad de recuperar el capital cuando se necesita.
En finanzas, la liquidez representa la facilidad con la que un activo puede convertirse en dinero disponible, en un plazo razonable y sin sufrir una pérdida significativa por la venta.
No todas las inversiones poseen el mismo grado de liquidez.
Una cuenta bancaria a la vista, un depósito a plazo, un bono negociado en un mercado activo, una propiedad inmobiliaria o una participación en un fondo privado presentan características muy diferentes.
Y ninguna de esas alternativas es necesariamente buena o mala por ese único atributo.
Invertir a largo plazo puede justificar aceptar restricciones temporales. El problema aparece cuando el inversor desconoce esas limitaciones, no recibe una explicación adecuada o descubre que las condiciones de salida son diferentes de las que había comprendido.
En el caso Broad Street, los demandantes sostienen que se pretendió sustituir determinadas obligaciones de rescate en efectivo por acciones sujetas a restricciones de negociación. Si esto se confirma, estaríamos frente a una transformación sustancial de las condiciones económicas esperadas por los inversores.
Una participación accionaria puede tener un valor teórico importante y, simultáneamente, carecer de un mercado donde venderse a ese precio.
Tener un activo valorado en un millón de dólares no equivale necesariamente a disponer de un millón de dólares.
Esta distinción resulta crucial al planificar necesidades familiares, gastos imprevistos, obligaciones empresariales o compromisos sucesorios.
Cuando el horizonte temporal no coincide con las necesidades
Pensemos en una familia que desea invertir para complementar su jubilación dentro de quince años.
Puede resultar razonable destinar una parte de su patrimonio a instrumentos de largo plazo, siempre que comprenda sus características y mantenga recursos suficientes para afrontar necesidades de corto plazo.
Pero imaginemos que esa misma familia compromete la totalidad de sus ahorros en un producto con restricciones de rescate durante varios años.
¿Qué sucedería si uno de sus integrantes pierde el empleo? ¿O si aparecen gastos médicos extraordinarios? ¿Y si surge la necesidad de ayudar económicamente a un hijo?
La inversión podría estar funcionando exactamente como fue diseñada y, aun así, resultar inadecuada para las necesidades de esa familia.
Esto revela una distinción fundamental entre la calidad de un producto financiero y su conveniencia para determinado inversor.
Una inversión técnicamente sólida puede ser una mala elección cuando no coincide con los objetivos, la capacidad económica o el horizonte temporal de quien la contrata.
De allí surge la importancia de mantener reservas líquidas y distribuir el patrimonio entre instrumentos con distintas funciones.
Los productos de largo plazo requieren una mirada integral
Estas consideraciones también son relevantes para los seguros de vida con componentes de ahorro o inversión, las anualidades y otras soluciones de planificación patrimonial.
Se trata de instrumentos que pueden cumplir múltiples funciones: protección familiar, acumulación de capital, planificación del retiro, organización sucesoria y cobertura de contingencias.
Pero su evaluación exige comprender elementos que no siempre aparecen en una presentación comercial resumida.
En un seguro de vida universal indexado, por ejemplo, es indispensable distinguir entre las garantías contractuales y las proyecciones de valores futuros. También deben examinarse las primas previstas, los costos de cobertura, los gastos administrativos, las reglas de acreditación de intereses, los posibles cargos por rescate y las condiciones que permiten mantener vigente la póliza.
No corresponde equiparar estos productos con los fondos privados cuestionados judicialmente. Sus estructuras, objetivos y marcos jurídicos pueden ser muy diferentes.
Sin embargo, existe un principio común: una decisión financiera responsable exige comprender el contrato completo, no solamente sus beneficios esperados.
En determinados casos, aceptar costos iniciales o limitaciones temporales puede justificarse por las prestaciones ofrecidas. Lo decisivo es que esos compromisos sean conocidos, razonables y compatibles con el plan financiero personal.
Los incentivos también importan
Al estudiar una inversión, generalmente analizamos los riesgos del mercado, pero pocas veces examinamos con suficiente profundidad los incentivos de quienes diseñan, administran y comercializan el producto.
¿Cómo obtiene sus ingresos el administrador? ¿Cobra al ingresar el dinero, por el patrimonio administrado o en función de los resultados? ¿Recibe una remuneración diferente según el producto recomendado?
Estas preguntas permiten identificar posibles conflictos de intereses.
Por ejemplo, cuando una organización cobra una parte sustancial de sus honorarios al inicio, puede existir un incentivo económico para concentrarse en captar nuevos clientes, incluso si el valor del servicio debería generarse durante muchos años.
Esto no implica que toda comisión anticipada sea abusiva o ilegítima. Lo importante es evaluar su proporcionalidad, justificación y transparencia.
Un sistema adecuado de asesoramiento debe procurar que los incentivos del profesional estén alineados con los intereses del cliente.
Y cuando surgen conflictos inevitables, corresponde identificarlos, administrarlos y comunicarlos de manera comprensible.
Antes de invertir, hay que saber preguntar
La prevención comienza con una actitud sencilla: no aceptar aquello que no se comprende.
Conviene exigir documentación, analizar escenarios desfavorables, comprobar las habilitaciones correspondientes y solicitar explicaciones sobre costos y condiciones de salida.
También es recomendable revisar la custodia de los activos y verificar si existen mecanismos independientes de control.
Un producto legítimo no garantiza una rentabilidad positiva. Pero la transparencia permite conocer los riesgos que estamos aceptando y evita agregar peligros innecesarios.
La prudencia financiera no consiste en desconfiar sistemáticamente de toda oportunidad, sino en distinguir las promesas comerciales de los compromisos contractuales.
La mejor inversión comienza antes de transferir el dinero
Los grandes problemas patrimoniales rara vez aparecen de improviso. Con frecuencia se desarrollan durante largos períodos en los que determinados costos, restricciones o conflictos de intereses pasan inadvertidos.
Cuando finalmente se manifiestan, las posibilidades de corregirlos pueden ser escasas.
Por eso, el momento decisivo de una inversión no siempre ocurre cuando compramos o vendemos, sino cuando evaluamos sus condiciones y elegimos cómo comprometer nuestro patrimonio.
Antes de perseguir una rentabilidad extraordinaria, debemos asegurarnos de comprender los costos ordinarios, los riesgos posibles y las alternativas de salida.
Invertir bien no es solamente saber cómo ganar dinero. También es saber cuánto podemos perder, qué estamos pagando y cuándo podremos recuperar nuestro capital.
La próxima vez que le presenten una oportunidad financiera especialmente atractiva, no comience preguntando cuánto promete rendir. Pregunte primero cuánto cuesta, quién controla el dinero y bajo qué condiciones puede recuperarlo.
Y antes de asumir compromisos patrimoniales importantes, procure el acompañamiento de un profesional idóneo, capaz de evaluar las alternativas en función de sus necesidades y objetivos.
Porque la rentabilidad puede ser incierta, pero la responsabilidad de comprender lo que firmamos comienza mucho antes de invertir.
Fuentes de consulta
• Romero, T. (2026, 22 de octubre). Investors accuse Broadstreet fund of alleged billion-dollar ‘Ponzi-like’ scheme. InvestmentNews.
• U.S. Securities and Exchange Commission. (2025, 23 de julio). How Fees and Expenses Affect Your Investment Portfolio – Investor Bulletin. Investor.gov.
• Tribunal Federal del Distrito Sur de Florida. (2026). GSC Capital Holdings, LLC v. Broadstreet Global Fund, LLC et al.. Registro judicial, expediente 9:2026cv81034.
***********
Ficha práctica para el inversor. Herramienta complementaria al artículo · Economía Personal
Las diez preguntas que debe responder antes de invertir
Esta ficha está diseñada para utilizarse durante una entrevista con un asesor financiero, al comparar productos de inversión o antes de comprometer capital en un fondo, seguro de vida con inversión u otro instrumento de largo plazo.
Control previo a la inversión
- ¿Quién recibe y administra mi dinero?
Identificar la entidad contratante, el administrador, el custodio y sus respectivas responsabilidades. - ¿Está habilitado y supervisado?
Comprobar registros oficiales y determinar qué organismo tiene competencia sobre la entidad y el producto. - ¿En qué se invertirá efectivamente?
Verificar los activos subyacentes, su estrategia, diversificación y riesgos principales. - ¿Qué costos pagaré?
Exigir un detalle escrito de comisiones iniciales, cargos recurrentes, gastos indirectos, impuestos y penalidades. - ¿Qué rendimiento necesito para recuperar lo aportado?
Solicitar una simulación del punto de equilibrio después de costos, sin confundir resultados proyectados con garantías. - ¿Cuándo y cómo puedo recuperar el dinero?
Examinar períodos mínimos, condiciones de rescate, plazos de pago, suspensiones y posibles restricciones. - ¿Cuánto podría perder?
Evaluar escenarios adversos, pérdida de capital, riesgos de contraparte y ausencia o alcance de garantías. - ¿Qué garantías tengo realmente?
Distinguir garantías contractuales, cobertura aseguradora, protección regulatoria y simples proyecciones. - ¿Cómo se remunera quien me recomienda esta inversión?
Identificar comisiones, incentivos, vínculos comerciales y potenciales conflictos de intereses. - ¿Es adecuada para mis objetivos personales?
Relacionar la inversión con necesidades familiares, horizonte temporal, reservas líquidas y planificación patrimonial.
Fuente: Ediciones EP, 25/10/26.
Información sobre Gustavo Ibáñez Padilla
En Economía Personal podemos acompañarlo en la evaluación de opciones de inversión. Solicite una entrevista inicial a través del formulario de contacto para identificar prioridades y analizar si una oferta determinada resulta adecuada para su situación.
Más información:
La Libertad Financiera es un camino, no un destino
La Norma ISO 22222: Un pilar en la Planificación Financiera
Saber invertir también es saber cómo se puede perder
La arquitectura invisible del éxito: independencia, infraestructura y el nuevo paradigma del asesor financiero
Planificar con criterio: por qué el asesoramiento profesional marca la diferencia en el plan de inversión personal y familiar
.
Antes de realizar cualquier inversión infórmese: Aviso Legal
.
.
.
El fraude también habla el idioma de la confianza
octubre 19, 2026
Un caso investigado por la SEC muestra por qué una recomendación cercana nunca debe reemplazar el análisis independiente
Por Gustavo Ibáñez Padilla.
Las estafas financieras no siempre llegan mediante un correo anónimo, una publicidad extravagante o la llamada de un desconocido. Algunas ingresan por una puerta mucho más confiable: la recomendación de un amigo, un familiar, un colega o un integrante respetado de la comunidad.
Esa cercanía reduce las defensas. Si varias personas conocidas ya invirtieron, si el promotor comparte nuestras creencias o si alguien de confianza avala la propuesta, hacer preguntas puede parecer innecesario e incluso descortés. Sin embargo, en materia financiera, la afinidad personal no constituye una prueba de solvencia, legalidad ni seguridad.
Una promesa demasiado tranquilizadora
El 10 de septiembre de 2026, la Comisión de Valores de Estados Unidos —SEC— presentó una demanda contra Ernest Ossei Boateng y dos compañías vinculadas, Intercontinental Wealth Network LLC e I Wealth Network LP.
Según la acusación, entre enero de 2020 y marzo de 2026 habrían captado aproximadamente 16 millones de dólares de más de 200 inversores, muchos de ellos sin experiencia financiera. La promoción se dirigía principalmente a integrantes de comunidades cristianas de origen ghanés de Nueva York y Nueva Jersey.
La SEC sostiene que se prometían rendimientos fijos garantizados, una estrategia de bajo riesgo y una supuesta cobertura mediante un “seguro financiero y de inversiones”. De acuerdo con la demanda, más de 5,8 millones de dólares habrían sido utilizados para gastos personales, mientras que unos 6,6 millones se habrían destinado a pagar a inversores anteriores, una mecánica característica de los esquemas Ponzi. Parte del dinero también habría sido aplicada a operaciones especulativas que generaron pérdidas superiores a 750.000 dólares.
Se trata de acusaciones que deberán resolverse judicialmente, no de una sentencia definitiva. Pero los hechos descriptos permiten reconocer señales de alerta que trascienden este expediente.
El fraude por afinidad
La SEC denomina affinity fraud —fraude por afinidad— a las maniobras que aprovechan la confianza existente dentro de grupos religiosos, étnicos, profesionales, laborales o sociales.
El promotor puede pertenecer realmente al grupo o presentarse como uno de sus miembros. A veces consigue que referentes respetados recomienden la inversión. Esos referentes no necesariamente participan del engaño: también pueden haber sido convencidos y transformarse, involuntariamente, en víctimas y multiplicadores de la propuesta.
Aquí reside una de las mayores dificultades. La decisión deja de evaluarse solamente por sus condiciones financieras y empieza a mezclarse con la lealtad, la amistad o el sentido de pertenencia. Preguntar se interpreta como desconfiar de la persona, cuando en realidad lo que debe examinarse es la operación.
Una persona puede ser honesta y, al mismo tiempo, estar recomendando una inversión que no comprende. La buena fe del intermediario informal no corrige los defectos del producto ni reemplaza la documentación.
.
Cuando el “seguro” es apenas una palabra
La supuesta protección mediante seguro merece especial atención. Decir que una inversión está “asegurada” no significa nada si no se identifica la compañía aseguradora, la póliza, el riesgo cubierto, el beneficiario, las exclusiones, los límites y el procedimiento para reclamar.
Un seguro auténtico tampoco elimina automáticamente el riesgo de mercado, de crédito, de liquidez o de fraude. Por eso, la palabra “garantizado” debe provocar preguntas, no tranquilidad instantánea.
Lo mismo ocurre con los primeros pagos. En un esquema Ponzi, cobrar puntualmente durante algunos meses no demuestra que exista una actividad rentable. El dinero recibido puede provenir de inversores posteriores. Esos pagos iniciales construyen credibilidad, generan recomendaciones y persuaden a las víctimas para aumentar su inversión.
La Regla 99/1 aplicada a las decisiones financieras
En La Regla 99/1 sostenemos, como principio de Prudencia Aplicada, que durante el 99 % del tiempo puede no ocurrir nada extraordinario, mientras que en el 1 % restante puede ocurrir todo.
No es una estadística literal, sino una heurística para pensar el riesgo. Una inversión fraudulenta puede exhibir durante años una apariencia de normalidad: informes, reuniones, testimonios satisfechos y pagos regulares. El momento decisivo llega cuando numerosos inversores intentan retirar su dinero, se interrumpe el ingreso de nuevos fondos o desaparece el promotor.
La prudencia debe ejercerse antes de ese momento crítico. Cuando el problema ya se hizo visible, recuperar el capital suele resultar difícil, lento o imposible.
De la confianza al proceso profesional
La planificación financiera inspirada en la ISO 22222 propone precisamente transformar decisiones intuitivas en un proceso ordenado. La norma define el proceso de planificación personal e incorpora requisitos sobre comportamiento ético, competencia y experiencia profesional.
Antes de invertir, conviene responder por escrito algunas preguntas básicas:
- ¿Quién es jurídicamente el emisor y quiénes son sus responsables?
- ¿Está autorizado o registrado para realizar esa actividad?
- ¿Dónde quedará custodiado el dinero o los activos?
- ¿Cómo se genera el rendimiento prometido y qué riesgos podrían producir pérdidas?
- ¿Existen estados contables, contratos y documentación verificables?
- ¿Cuándo y bajo qué condiciones puede recuperarse el capital?
- ¿Qué comisiones recibe quien recomienda la operación?
- Si existe un seguro, ¿qué compañía lo emitió y qué cubre exactamente?
La inscripción ante un organismo regulador no convierte por sí sola una inversión en segura, pero la ausencia de registro, custodia independiente o documentación suficiente constituye una advertencia seria.
Antes de transferir, haga investigar
Confiar en las personas es indispensable para la vida social. Entregarles nuestros ahorros sin verificación es otra cosa.
Ante una propuesta financiera, especialmente si promete rendimientos fijos, bajo riesgo y alguna forma imprecisa de garantía, deténgase antes de transferir. Consulte a un profesional idóneo e independiente que pueda investigar al oferente, comprobar registros, analizar contratos, verificar la custodia y explicar los riesgos reales.
Esa consulta puede parecer un costo o una demora. En realidad, es una forma de proteger años de trabajo. La confianza merece ser respaldada por evidencia, no utilizada como sustituto de ella.
Fuente: Ediciones EP, 19/10/26.
Información sobre Gustavo Ibáñez Padilla
En Economía Personal podemos acompañarlo en la evaluación de opciones de inversión. Solicite una entrevista inicial a través del formulario de contacto para identificar prioridades y analizar si una oferta determinada resulta adecuada para su situación.
Más información:
La Libertad Financiera es un camino, no un destino
La Norma ISO 22222: Un pilar en la Planificación Financiera
Saber invertir también es saber cómo se puede perder
La arquitectura invisible del éxito: independencia, infraestructura y el nuevo paradigma del asesor financiero
Planificar con criterio: por qué el asesoramiento profesional marca la diferencia en el plan de inversión personal y familiar
.
Antes de realizar cualquier inversión infórmese: Aviso Legal
.
.
.
El talento no tiene fecha de vencimiento: cuando una sociedad jubila su memoria
octubre 12, 2026
Por Gustavo Ibáñez Padilla.
Una empresa publica una búsqueda laboral: «Se requiere experiencia, criterio, liderazgo y capacidad para resolver crisis. Edad máxima: 45 años».
La contradicción merecería un premio al humor involuntario. Se pide el fruto de décadas de aprendizaje, pero se excluye a quienes probablemente tuvieron más oportunidades de adquirirlo.
Detrás de estos avisos se esconde una pregunta mucho más importante: ¿cuánto conocimiento puede permitirse desperdiciar una sociedad?
Vivir más no significa retirarse antes de tiempo
Durante décadas imaginamos la vida como una secuencia rígida: estudiar, trabajar, jubilarse y descansar. Hoy ese calendario resulta insuficiente.
Entre los 60 y los 80 años encontramos adultos mayores jóvenes con energía para emprender, enseñar, dirigir proyectos y reinventarse. Entre los 80 y los 100 también existen personas capaces de continuar creando y aportando, aunque sus condiciones de salud y autonomía sean muy diversas.
El Fondo Monetario Internacional, en su informe de 2025 sobre la economía plateada (silver economy), encontró que, en una muestra de 41 economías, las capacidades cognitivas promedio de una persona de 70 años en 2022 eran comparables, según los indicadores estudiados, con las de una de 53 años en 2000.
No significa que todos envejezcan igual, pero sí que nuestros antiguos prejuicios necesitan una revisión urgente.
Los superancianos y la reserva intelectual de la sociedad
La Universidad Northwestern investiga a los llamados SuperAgers o superancianos: personas de 80 años o más cuyo rendimiento en determinadas pruebas de memoria es semejante al de individuos varias décadas más jóvenes. Constituyen un grupo excepcional; no es correcto aplicar esa denominación a todos los adultos longevos.
Pero existe otra memoria que merece protección: la memoria social y productiva.
Un ingeniero que recuerda por qué falló un puente, una enfermera que reconoce una señal clínica infrecuente o un empresario que sobrevivió a varias crisis poseen conocimientos difíciles de capturar en un manual.
Este patrimonio incluye también saberes familiares, oficios, historias locales y experiencias de generaciones que atravesaron transformaciones económicas, políticas y tecnológicas.
Cuando sus conocimientos no se transmiten, desaparece una parte de la inteligencia colectiva. Una sociedad que pierde esa memoria queda condenada a repetir errores que otros ya habían aprendido a evitar.
.
La discriminación etaria: una costosa forma de incompetencia
La película Pasante de moda (The Intern, 2015) presenta a un jubilado de 70 años, interpretado por Robert De Niro, que ingresa como pasante en una empresa de comercio electrónico de ropa. El contraste genera humor, pero revela una verdad: la experiencia no compite necesariamente con la innovación; puede darle perspectiva.
La Organización Mundial de la Salud denomina edadismo a los estereotipos, prejuicios y prácticas discriminatorias basadas en la edad.
Por su parte, la OCDE ha documentado beneficios de productividad asociados con equipos intergeneracionales, capaces de combinar experiencia, conocimientos recientes y competencias complementarias.
Establecer requisitos físicos o habilitaciones indispensables para una función puede estar justificado. Descartar automáticamente a alguien por tener 60, 70 u 80 años, cuando esas condiciones no son relevantes, es una exclusión injusta y una pésima decisión económica.
El talento debe evaluarse por competencias y resultados, no por la fecha de nacimiento.
Inteligencia artificial: experiencia multiplicada por tecnología
La inteligencia artificial generativa abre posibilidades extraordinarias para los profesionales mayores.
Imaginemos a una médica jubilada que desarrolla materiales educativos con asistencia de IA, a un técnico industrial de 75 años que documenta décadas de fallas y soluciones, o a una emprendedora de 82 que utiliza herramientas digitales para comercializar sus conocimientos.
Estas personas no necesitan convertirse en programadores. Necesitan curiosidad, capacitación accesible y oportunidades.
La IA puede facilitar investigaciones, organizar documentos, mejorar comunicaciones y transformar experiencia acumulada en productos, servicios o contenidos educativos.
Un estudio de la OCDE publicado en julio de 2026 destaca que la experiencia laboral puede complementar las capacidades de la inteligencia artificial, aunque también subraya la necesidad de actualización.
La tecnología no reemplaza automáticamente el buen juicio. Puede equivocarse y requiere supervisión, especialmente cuando intervienen cuestiones profesionales o información sensible.
La combinación más prometedora no enfrenta generaciones: reúne experiencia humana, capacidades digitales y voluntad de aprendizaje.
Prudencia Aplicada: el verdadero valor de preservar la experiencia
La longevidad productiva adquiere una dimensión estratégica cuando la examinamos desde la perspectiva de Prudencia Aplicada.
La Regla 99/1, o Regla de Ibáñez Padilla, sostiene que «En la mayoría de los sistemas complejos, el 99 % del tiempo parece no pasar nada y en el 1 % restante pasa todo».
No se trata de una proporción estadística exacta, sino de un heurístico prudencial: una herramienta para comprender cómo largos períodos de aparente normalidad pueden ocultar vulnerabilidades que se manifiestan durante episodios críticos.
Aplicada a la longevidad, esta mirada permite identificar dos riesgos complementarios.
El primero es colectivo: una organización pierde silenciosamente experiencia cuando se retiran sus trabajadores más antiguos sin transmitir sus conocimientos.
Imaginemos una empresa que jubila a su responsable de mantenimiento después de cuarenta años. Durante meses todo funciona normalmente. Hasta que una falla extraordinaria paraliza la producción. Entonces descubren que aquel veterano conocía una anomalía recurrente, nunca documentada, y sabía cómo resolverla.
El problema no comenzó el día de la avería. Se fue construyendo durante años de aparente tranquilidad.
El segundo riesgo es individual: una persona puede atravesar décadas de estabilidad laboral sin preparar alternativas. Cuando llega una desvinculación, una enfermedad o una transformación tecnológica, descubre que dependía de un único empleador, una sola fuente de ingresos o competencias que dejaron de ser demandadas.
La Regla 99/1 enseña que la preparación decisiva debe realizarse durante los períodos de normalidad, cuando todavía existen tiempo, recursos y opciones.
De allí surge una aplicación fundamental de Prudencia Aplicada: documentar conocimientos, actualizar competencias, fortalecer relaciones profesionales, construir reservas financieras y desarrollar alternativas antes de necesitarlas.
En las organizaciones, esto significa establecer mentorías intergeneracionales, programas de transferencia de conocimientos, archivos de lecciones aprendidas y mecanismos de sucesión.
En las personas, significa continuar aprendiendo, cuidar la salud, mantener redes de contacto y evitar que el retiro convencional se convierta en una pérdida abrupta de identidad, actividad e ingresos.
La prudencia no consiste en impedir que las personas envejezcan o se jubilen, sino en evitar que su experiencia desaparezca y que su futuro dependa de una sola posibilidad.
.
Outplacement: reinventarse cuando otros consideran terminada la carrera
Los programas de outplacement o transición laboral asistida pueden desempeñar un papel decisivo en esta nueva realidad.
Pensemos en Lucía, una profesional de 63 años que pierde su empleo después de tres décadas coordinando operaciones administrativas.
Sus primeras búsquedas laborales resultan frustrantes. Su currículum parece describir un pasado exitoso, pero los reclutadores no advierten cómo podría contribuir al futuro.
Un programa de outplacement bien diseñado comienza por identificar sus competencias transferibles: resolución de conflictos, organización de equipos, negociación, gestión de proveedores y conocimiento de procesos.
Luego incorpora actualización tecnológica, herramientas de IA, fortalecimiento de su marca personal, entrenamiento para entrevistas y recuperación de contactos profesionales.
También analiza opciones que Lucía nunca había considerado: trabajar por proyectos, prestar servicios de consultoría, capacitar empleados jóvenes o acompañar pequeñas empresas que necesitan profesionalizar su administración.
Finalmente, incorpora planificación financiera personal para evaluar cuánto necesita ganar, qué riesgos debe proteger y cuánto tiempo puede dedicar a construir su nueva actividad.
Lucía no recupera necesariamente su antiguo puesto. Puede conseguir algo diferente: una cartera de actividades profesionales compatible con sus conocimientos, necesidades económicas y preferencias personales.
El objetivo no es simplemente conseguir otro empleo. Es transformar la transición en una oportunidad de reconversión, aprendizaje y autonomía.
Múltiples ingresos: cuando jubilarse no significa dejar de producir
Existe otra dimensión frecuentemente ignorada: la capacidad de generar ingresos después de la edad convencional de retiro.
Imaginemos a Roberto, un contador de 72 años. Percibe una jubilación que cubre buena parte de sus gastos habituales, pero continúa desarrollando actividades que disfruta.
Asesora a dos pequeñas empresas, dicta cursos virtuales de administración y recibe ingresos por inversiones acumuladas durante su vida laboral.
Sus conocimientos, contactos y experiencia se han convertido en activos productivos.
Si deja de asesorar a una empresa, conserva otras fuentes de recursos. Si decide reducir sus horas de trabajo, puede apoyarse parcialmente en sus ahorros e inversiones. Si desea viajar o dedicar tiempo a su familia, dispone de mayores posibilidades para organizar su agenda.
La jubilación constituye su base de estabilidad, pero no determina necesariamente el límite de sus ingresos.
Naturalmente, estas actividades requieren planificación, y los rendimientos financieros no están garantizados. También deben considerarse los impuestos, las regulaciones previsionales y los riesgos de cada inversión.
La clave está en comprender que el capital humano puede seguir generando valor mucho después de la edad jubilatoria.
Diversificar los ingresos reduce la dependencia de una sola fuente y puede contribuir a construir mayor libertad financiera.
No se trata de trabajar indefinidamente por obligación, sino de conservar la posibilidad de elegir.
La verdadera libertad financiera no significa necesariamente dejar de trabajar: significa tener recursos y alternativas suficientes para decidir cómo, cuánto, dónde y para quién hacerlo.
El futuro necesita nuestra memoria
Necesitamos empresas que eliminen barreras etarias arbitrarias, universidades que abran sus aulas a todas las generaciones y políticas públicas que faciliten el aprendizaje permanente.
Necesitamos organizaciones que comprendan que transmitir conocimientos no es un gasto, sino una inversión en continuidad y resiliencia. Y personas que preparen su futuro profesional y financiero antes de llegar a una situación crítica.
También necesitamos jóvenes dispuestos a escuchar y mayores dispuestos a actualizarse. Ni la juventud garantiza innovación ni la edad asegura sabiduría: ambas deben cultivarse.
Sobre todo, debemos abandonar la idea de que el respeto a los mayores consiste únicamente en reconocer lo que hicieron.
Respetarlos significa ofrecerles oportunidades reales para continuar haciendo.
Una sociedad que desprecia a sus adultos mayores no solo pierde su pasado: compromete su capacidad de enfrentar el futuro.
No desperdiciemos décadas de inteligencia acumulada por obedecer a un prejuicio administrativo.
La vejez no es una fecha de vencimiento. La jubilación no tiene por qué ser el final de la productividad. Y la experiencia, cuando encuentra oportunidades, puede seguir siendo futuro.
Fuente: Economía Personal, 12/10/26.
Información sobre Gustavo Ibáñez Padilla
Más información:
La Libertad Financiera es un camino, no un destino
La Importancia de la Planificación Financiera Personal en los Programas de Outplacement
.
.
Saber invertir también es saber cómo se puede perder
octubre 8, 2026
Por Gustavo Ibáñez Padilla.
Cuando una persona empieza a invertir, suele preguntar cuánto puede ganar. Es una pregunta legítima, pero incompleta. También necesita saber cómo podría perder, qué consecuencias tendría esa pérdida y cuánto tiempo necesitaría para recuperarse. Un plan financiero sólido comienza cuando las expectativas de rentabilidad se encuentran con las responsabilidades de la vida real.
Un estudio de la Fundación FINRA y Stanford, publicado en octubre de 2026 sobre datos de 2024, muestra una brecha reveladora: entre 2.861 inversores estadounidenses analizados, el 66 % posee conocimientos básicos y apenas el 18 % alcanza conocimientos avanzados. La diferencia se concentra en comprender los riesgos. Reconocer una acción o un bono no significa entender cómo influyen el apalancamiento, las tasas de interés o la diversificación.
El trabajo también encuentra que la disposición a aceptar una inversión con señales de fraude es mayor entre quienes tienen conocimientos básicos que entre quienes presentan conocimientos bajos o avanzados. Los resultados describen asociaciones, sin demostrar causalidad. Sin embargo, dejan una enseñanza útil: cierta familiaridad con las finanzas puede alimentar una confianza que todavía carece de suficiente fundamento.
Perder admite distintas formas. Una caída de mercado es la más visible. También se pierde poder adquisitivo cuando los ahorros rinden menos que la inflación; se compromete el patrimonio al concentrarlo; y se convierte una fluctuación transitoria en una pérdida efectiva cuando una urgencia obliga a vender. La liquidez, el horizonte y la capacidad de sostener el plan importan tanto como la rentabilidad esperada.
La aritmética ayuda a dimensionar el problema: después de una caída del 50 %, se necesita una suba del 100 % para recuperar el capital inicial. Por eso, administrar riesgos exige pensar en consecuencias y recuperación, además de probabilidades.
El largo plazo ofrece tiempo para acumular y atravesar fluctuaciones, pero exige recursos para continuar. Un proyecto de veinte años puede fracasar si depende de aportes imposibles de sostener o de dinero que la familia necesitará pronto. Antes de comprometer fondos, conviene ordenar deudas, construir una reserva para imprevistos y definir objetivos concretos.
También hay un riesgo que ningún gráfico bursátil representa adecuadamente: el fallecimiento de quien sostiene económicamente al hogar. Puede interrumpir aportes, comprometer estudios y obligar a vender activos. El seguro de vida aporta una respuesta específica: un capital para los beneficiarios, sujeto a las condiciones de cobertura, que ayuda a preservar la continuidad financiera familiar.
Dentro de las alternativas disponibles, el seguro de vida universal indexado combina protección por fallecimiento con un valor de acumulación cuya acreditación de intereses puede vincularse al S&P 500 o al Nasdaq-100, según el producto y sus opciones. Puede complementar la planificación del retiro y del legado familiar, cuando sus costos y condiciones resultan adecuados.
Es fundamental comprender el mecanismo. La póliza no compra para el asegurado las acciones del índice ni replica automáticamente su rendimiento. Los intereses se calculan mediante reglas contractuales que pueden incluir porcentajes de participación, topes y períodos de medición. Un índice que sube 15 % no implica que la cuenta reciba ese mismo porcentaje.
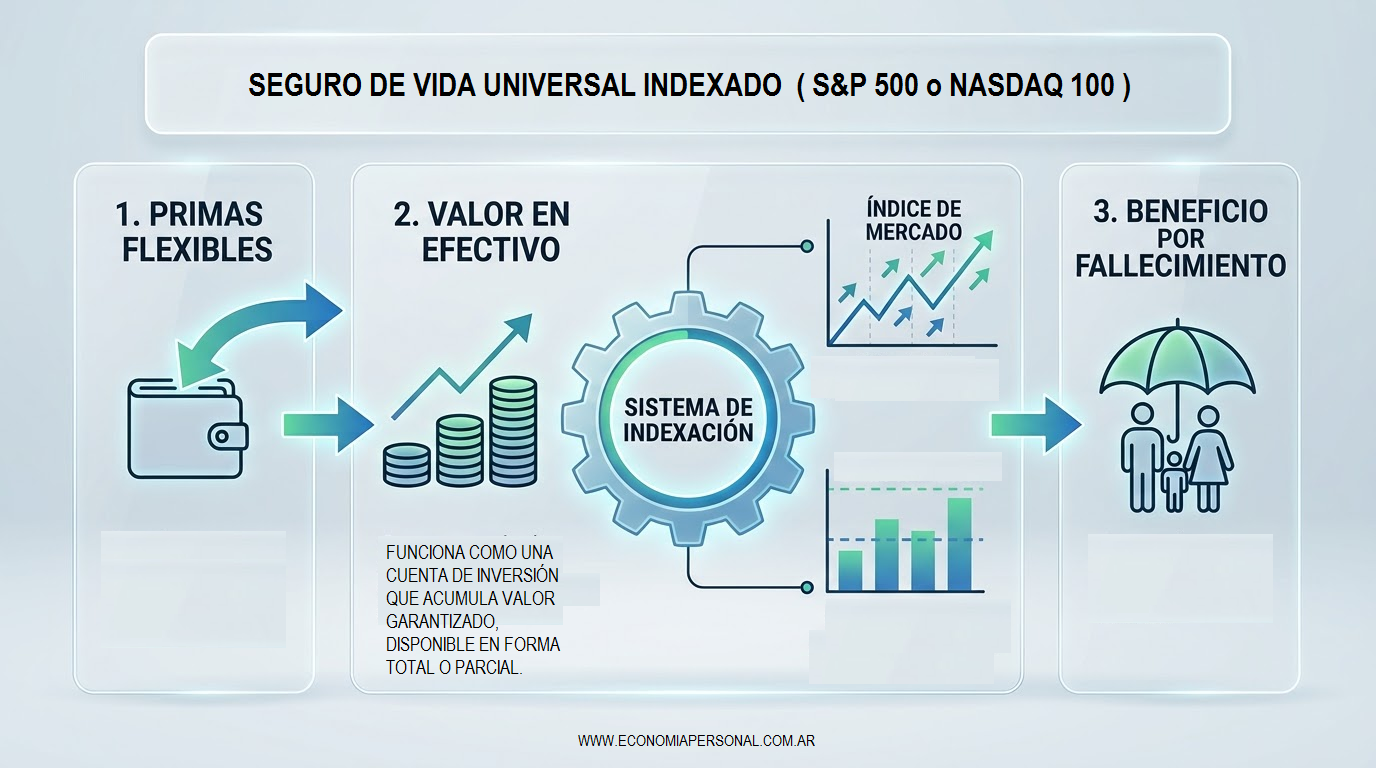
Muchas pólizas incorporan un piso del 0 % para la acreditación indexada. Esa protección limita el efecto directo de una caída del índice sobre los intereses acreditados. Los costos del seguro y otros cargos siguen descontándose y pueden reducir el valor acumulado. Un piso de acreditación tampoco garantiza recuperar todos los aportes al rescatar anticipadamente.
En un ejemplo simplificado, si un período acredita cero intereses y registra cargos, el saldo disminuye por esos cargos. Comprender esta diferencia permite valorar correctamente la protección ofrecida.
La flexibilidad de primas requiere seguimiento. Una financiación insuficiente puede exigir aportes adicionales para conservar la cobertura. Asimismo, los préstamos generan intereses y pueden reducir el beneficio por fallecimiento; los rescates anticipados pueden tener cargos. Las proyecciones comerciales deben examinarse distinguiendo valores garantizados y escenarios hipotéticos.
Las garantías dependen de la capacidad de pago de la compañía de seguros. También deben revisarse la moneda, la jurisdicción y el tratamiento tributario aplicable. Para un residente latinoamericano, disponibilidad y efectos fiscales requieren análisis específico; las condiciones estadounidenses no se trasladan automáticamente.
Una consultoría financiera profesional integra estas preguntas con ingresos, dependientes, edad, patrimonio y objetivos. Permite comparar pólizas y la alternativa de un seguro a término con inversiones separadas, dimensionar coberturas y proyectar escenarios prudentes. Luego revisa el plan para adaptarlo a cambios familiares y económicos.
Invertir con criterio implica construir un patrimonio que pueda sostener sus proyectos y proteger a quienes dependen de usted. Conocer cómo se puede perder es el primer paso para decidir mejor qué vale la pena arriesgar.
– – – – – – –
Fuentes consultadas:
Sticha, Andrea; Mottola, Gary; Valdes, Olivia; y Lusardi, Annamaria. (Octubre de 2026). What Separates Sophisticated Investors? Risk Literacy and Investment Decision-Making. FINRA Foundation y Stanford. https://www.finrafoundation.org/sites/finrafoundation/files/2026-10/what-separates-sophisticated-investors-102026.pdf
Una inversión inteligente y segura
– – – – – – –
Fuente: Ediciones EP, 08/10/26.
Información sobre Gustavo Ibáñez Padilla
En Economía Personal podemos acompañarlo en esa evaluación, con especial atención a la planificación de largo plazo y los seguros de vida con acumulación. Solicite una entrevista inicial a través del formulario de contacto para identificar prioridades y analizar si un seguro universal indexado resulta adecuado para su situación.
Más información:
La Libertad Financiera es un camino, no un destino
La Norma ISO 22222: Un pilar en la Planificación Financiera
La Importancia de la Planificación Financiera Personal en los Programas de Outplacement
La arquitectura invisible del éxito: independencia, infraestructura y el nuevo paradigma del asesor financiero
Planificar con criterio: por qué el asesoramiento profesional marca la diferencia en el plan de inversión personal y familiar
Vincúlese a nuestras Redes Sociales: LinkedIn YouTube Twitter
.
Antes de realizar cualquier inversión infórmese: Aviso Legal
.
.
.
La heladera no avisa: cuando el frío se convierte en riesgo
octubre 8, 2026
Por Gustavo Ibáñez Padilla.
Imaginemos un lunes al abrir la farmacia. Durante la noche hubo una falla eléctrica y la temperatura de la heladera salió del rango previsto. Los envases siguen ordenados y los medicamentos conservan su apariencia. Sin embargo, ahora hay una pregunta urgente: ¿pueden dispensarse?
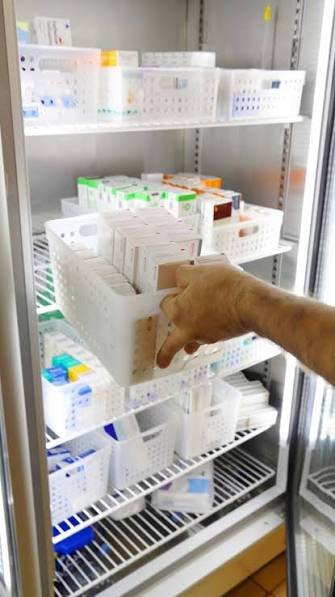
Los productos termolábiles requieren condiciones específicas de conservación. Una desviación de temperatura puede comprometer su calidad, seguridad o eficacia. Su apariencia no permite resolver la duda: la evaluación depende del producto, de las temperaturas alcanzadas y del tiempo de exposición.
.
Por eso, recuperar la refrigeración no basta para dar el incidente por cerrado. Corresponde registrar lo sucedido, identificar los productos potencialmente afectados y mantenerlos separados de los disponibles para dispensación, conservándolos según el procedimiento aplicable. El director técnico deberá evaluar su destino con información pertinente y, cuando sea necesario, consultar al laboratorio titular.
La preparación empieza bastante antes. Un equipo adecuado y mantenido, registros confiables, alarmas cuando corresponda y un procedimiento escrito ayudan a detectar problemas y responder con orden. También hace falta definir quién recibe el aviso fuera del horario comercial. Una alarma que nadie escucha tiene una vocación de servicio bastante limitada.
El plan debe contemplar alternativas de conservación y traslado, con medios apropiados para los productos involucrados. Improvisar cuando la temperatura ya está subiendo agrega incertidumbre a una situación que necesita decisiones precisas. Conviene comprobar, además, que el personal conoce el procedimiento y puede ejecutarlo.
La dimensión económica merece una revisión igualmente cuidadosa. Tener asegurada la heladera no permite dar por cubierta la pérdida de su contenido. Hay que verificar qué acontecimientos contempla la póliza: avería del equipo, interrupción del suministro eléctrico u otras causas, según las condiciones contratadas. Importan también los límites de indemnización, las franquicias y los requisitos de mantenimiento y documentación.
Aquí resulta valioso un asesor especializado en farmacias: puede conectar las necesidades de conservación, el valor del stock y las condiciones del seguro, coordinando la consulta técnica cuando corresponda.
Esta semana, revise tres puntos:
- ¿Quién detecta una falla y quién actúa, incluso con la farmacia cerrada?
- ¿Existe una alternativa de conservación preparada y conocida por el personal?
- ¿La cobertura contempla los medicamentos almacenados, sus valores y las causas de pérdida relevantes?
Las respuestas deberían quedar documentadas y actualizarse cuando cambien los equipos o el stock. Esa revisión permite cuidar simultáneamente a los pacientes, al negocio y al patrimonio del propietario.
La cadena de frío también necesita una cadena de decisiones claras.
*****
Fuentes consultadas:
Plan de contingencia para cadena de frío del Ministerio de Salud, referido a vacunas, y el trabajo de Farmacia Hospitalaria sobre evaluación de medicamentos termolábiles tras una interrupción accidental.
Gestión de riesgos especializada en farmacias
*****
Gustavo Ibáñez Padilla es consultor empresarial, especializado en finanzas y gestión de riesgos.
Fuente: Ediciones EP, 08/10/26.
Más información:
Retail100 Farmacias 2026
Más rentabilidad sin inversión: Cómo la gestión de riesgos inteligente potencia el capital de una Farmacia
Su farmacia necesita un asesor que hable su idioma
.
.
Su farmacia necesita un asesor que hable su idioma
octubre 2, 2026
Las farmacias deben protegerse para crecer.
Por Gustavo Ibáñez Padilla.
Un farmacéutico explica todos los días cuestiones complejas con palabras comprensibles.
Sabe que una indicación mal entendida puede terminar en un problema.
Al contratar seguros, merece recibir esa misma claridad.
Además, comprender qué está protegido, bajo qué condiciones y qué situaciones requieren otras medidas.
Sin embargo, a veces la conversación empieza y termina con una pregunta: «¿Cuánto cuesta?».
Además, es comprensible; administrar una farmacia exige cuidar cada peso.
Pero elegir una cobertura solamente por su precio se parece a elegir un medicamento por el tamaño de la caja. Falta información importante.
Relevancia para farmacias
Una farmacia reúne particularidades que deben formar parte del asesoramiento. Si conserva medicamentos refrigerados, trabaja de turno o realiza entregas, esas condiciones deben conocerse antes de recomendar una póliza. Además, si depende de plataformas digitales, también deben conocerse antes de recomendar una póliza.
Imaginemos una consulta sencilla: «¿La mercadería está asegurada?». Una respuesta afirmativa puede dejar pendiente lo decisivo. Además, frente a qué acontecimientos debe responder? También, ¿con qué exclusiones aplica la póliza? Si una falla eléctrica compromete medicamentos termolábiles, habrá que revisar si esa pérdida está contemplada. Y es necesario conocer cuáles son los requisitos del contrato. La palabra «mercadería», por sí sola, explica bastante poco.
Un asesor especializado conecta la operación farmacéutica con las condiciones del seguro.
Además, el asesor pregunta, escucha, identifica vulnerabilidades y explica alternativas.
Puede advertir que una protección necesita actualizarse.
O bien indica que un procedimiento debe mejorarse o que cierto riesgo requiere consultar a otro profesional.
Esa capacidad se desarrolla mediante formación y trabajo sostenido en el sector.
Además, después de veinticinco años de trabajo en este ámbito, considero especialmente valioso el diálogo entre disciplinas.
Asimismo, los conocimientos aseguradores, jurídicos, técnicos y financieros permiten examinar distintas dimensiones de un mismo problema.
Además, la coordinación ayuda a ofrecer respuestas comprensibles y a evitar que el propietario deba reconstruirlas por su cuenta.
La norma ISO 31000 aporta un criterio útil.
Además, en una farmacia, esto puede comenzar con una conversación ordenada sobre qué podría ocurrir y cómo responder.
Además, en su próxima revisión, formule tres preguntas.
- ¿Qué particularidades de mi farmacia se tuvieron en cuenta?
- ¿Qué situaciones relevantes quedan fuera de las coberturas?
- ¿Quién me acompañará y cómo, si ocurre un siniestro?
Pida respuestas claras, aplicadas a sus farmacias y respaldadas por las condiciones contratadas.
Además, comprender la protección de sus establecimientos forma parte de administrarlas bien.
Así, una buena conversación hoy puede evitar una sorpresa costosa mañana.
*****
Fuentes:
Gestión de riesgos especializada en farmacias
Directrices oficiales de ISO 31000 Economía Personal
*****
Fuente: Ediciones EP, 02/10/26.
Información sobre Gustavo Ibáñez Padilla
Más información:
Retail100 Farmacias 2026
Más rentabilidad sin inversión: Cómo la gestión de riesgos inteligente potencia el capital de una Farmacia
Antifragilidad, Regla 99/1 y Gestión integral de la vulnerabilidad
junio 26, 2026
Cómo prosperar en un mundo que no podemos predecir
Por Gustavo Ibáñez Padilla.
Hay libros que explican una idea y libros que modifican la manera de mirar la realidad. Antifrágil, de Nassim Nicholas Taleb, pertenece a esta segunda categoría. No es sólo una obra sobre riesgo, finanzas o incertidumbre. Es, sobre todo, una reflexión profunda sobre cómo sobreviven —y a veces prosperan— los sistemas vivos, las organizaciones, las sociedades, los patrimonios y las personas cuando se enfrentan a lo inesperado.
Taleb parte de una distinción aparentemente simple, pero de consecuencias enormes: no todo lo que resiste es igual. Lo frágil se rompe ante el desorden; lo robusto lo soporta; lo antifrágil mejora gracias a él. Una copa de cristal es frágil: necesita calma, estabilidad y protección. Una roca puede ser robusta: soporta golpes sin transformarse demasiado. Pero un organismo vivo, un músculo entrenado, un sistema inmunológico o una empresa bien diseñada pueden fortalecerse ante ciertos niveles de estrés. No sobreviven a pesar de la presión, sino que aprenden, se adaptan y mejoran por medio de ella.
Esta idea permite comprender mejor muchos fenómenos de la vida económica y social. Una familia, una empresa, una farmacia, una cartera de inversiones, una organización de seguridad o un sistema de inteligencia no fracasan solamente por la aparición de una crisis. Fracasan, sobre todo, porque llegan a esa crisis cargados de fragilidades previas. La crisis revela lo que ya estaba mal diseñado.
En este punto, Antifrágil se conecta naturalmente con una línea de pensamiento que hemos venido desarrollando en trabajos anteriores: la gestión integral de la vulnerabilidad. La pregunta central ya no es únicamente ¿qué riesgo enfrentamos?, sino ¿dónde somos vulnerables aunque no sepamos exactamente qué ocurrirá? La diferencia es decisiva. Quien sólo intenta predecir el futuro queda atrapado en la ilusión del pronóstico perfecto. Quien estudia su propia fragilidad puede prepararse aunque ignore la forma concreta que adoptará la próxima crisis.
Taleb insiste en que los grandes acontecimientos imprevisibles —los llamados Cisnes Negros— son, por definición, difíciles o imposibles de anticipar. Nadie puede construir una estrategia seria basada en adivinar con precisión la próxima pandemia, el próximo colapso financiero, el próximo atentado terrorista, el próximo cambio regulatorio o la próxima disrupción tecnológica. Pero sí podemos hacer algo mucho más práctico: reducir nuestra exposición a daños irreversibles y aumentar nuestra capacidad de adaptación.
Ése es el punto donde la antifragilidad deja de ser una teoría y se convierte en una disciplina de decisión.
.
Fragilidad invisible y falsa estabilidad
Uno de los grandes aportes de Taleb consiste en mostrar que la estabilidad excesiva puede ser peligrosa. Los sistemas que nunca enfrentan pequeños errores, tensiones o pérdidas menores suelen acumular vulnerabilidades ocultas. La ausencia de problemas visibles no siempre indica salud; a veces indica fragilidad reprimida.
Esto ocurre en la economía, en la seguridad y en las finanzas personales. Una empresa que crece durante años gracias al endeudamiento puede parecer exitosa hasta que sube la tasa de interés, cae la demanda o se interrumpe el crédito. Una familia que mantiene un buen nivel de vida sin ahorro ni seguros parece estable hasta que aparece una enfermedad, un fallecimiento prematuro o la pérdida del empleo. Una farmacia que funciona correctamente mientras el titular está presente puede descubrir, ante una contingencia, que nunca tuvo protocolos, sucesión, reservas ni separación patrimonial adecuada. Una organización que nunca sufrió un ataque informático puede creer que está protegida, cuando en realidad simplemente no ha sido probada.
La falsa estabilidad es una de las formas más peligrosas de fragilidad. Se parece a la calma antes de la tormenta, pero no porque la tormenta sea inevitable en sentido fatalista, sino porque todo sistema complejo termina enfrentando perturbaciones. La vida real no ofrece ambientes completamente controlados.
En contrainteligencia y seguridad ocurre algo similar. El mayor error consiste en confundir la ausencia de incidentes con la ausencia de amenaza. Una instalación, una empresa, una familia o un directivo pueden pasar años sin sufrir un ataque, una filtración de información o una intrusión. Pero esa tranquilidad no prueba que el sistema sea seguro; sólo prueba que aún no fue sometido a determinada clase de presión.
Aquí aparece con claridad la Regla 99/1, o Regla de Ibáñez Padilla: “En contrainteligencia y seguridad, el 99% del tiempo no pasa nada, y en el 1% restante pasa todo”. Esta regla no debe interpretarse como una proporción estadística rígida, sino como una advertencia estratégica. La mayor parte del tiempo, los sistemas parecen funcionar con normalidad. Sin embargo, una pequeña fracción de eventos concentra la mayor parte de las consecuencias. El problema es que las decisiones preventivas deben tomarse durante el 99% aparentemente tranquilo, no cuando ya comenzó el 1% crítico.
Taleb y la Regla 99/1 convergen en una misma intuición: los sistemas complejos no fallan de manera lineal. Un pequeño descuido puede producir un daño desproporcionado. Una pequeña reserva de liquidez puede evitar una quiebra. Un seguro correctamente diseñado puede impedir la ruina patrimonial de una familia. Una clave de acceso mal protegida puede abrir la puerta a una catástrofe informática. Una decisión sucesoria postergada puede destruir una empresa familiar construida durante décadas.
Reducir fragilidad antes que buscar rentabilidad
Una enseñanza fundamental de Antifrágil es que la primera tarea no consiste en maximizar beneficios, sino en evitar la ruina. Este principio es especialmente relevante en finanzas personales, management y planificación patrimonial. La rentabilidad sólo tiene sentido si el sistema sobrevive.
Muchos errores financieros nacen de invertir el orden correcto de las prioridades. Se busca rendimiento antes que liquidez, crecimiento antes que protección, eficiencia antes que redundancia, velocidad antes que seguridad. Pero un sistema excesivamente optimizado puede volverse frágil. La eficiencia absoluta suele eliminar márgenes de maniobra. Y sin márgenes de maniobra no hay adaptación.
Una familia financieramente frágil no es necesariamente pobre. Puede tener altos ingresos y, sin embargo, carecer de reservas, seguros, diversificación, planificación sucesoria o protección patrimonial. Del mismo modo, una empresa puede facturar mucho y ser vulnerable por depender de un solo proveedor, un solo cliente, un solo directivo, un solo canal de ventas o una sola fuente de financiamiento.
La planificación financiera profesional apunta precisamente a ordenar estas dimensiones. No elimina la incertidumbre, pero reduce la vulnerabilidad frente a ella. En este sentido, la Norma ISO-IRAM 22222, vinculada a la planificación financiera personal, resulta especialmente pertinente porque propone un proceso sistemático, ético y profesional para comprender la situación del cliente, identificar objetivos, analizar alternativas y monitorear decisiones. Esta visión es profundamente compatible con la filosofía de Taleb: no se trata de adivinar el futuro, sino de construir una arquitectura de decisión más sólida.
El asesoramiento especializado, cuando es independiente, ético y competente, forma parte de esa arquitectura. Ninguna persona puede dominar por sí sola todas las dimensiones relevantes del riesgo financiero, legal, tributario, sucesorio, asegurador, tecnológico y patrimonial. Por eso, contar con asesores especializados no debe entenderse como un lujo ni como un gasto superfluo, sino como una forma de capital estratégico.
Capital antifrágil
Podemos definir el capital antifrágil como el conjunto de recursos, capacidades, relaciones, conocimientos, reservas y estructuras que permiten a una persona, una familia o una organización no sólo resistir una crisis, sino aprender de ella y salir mejor posicionada.
Este capital no es exclusivamente financiero. Incluye liquidez, bajo endeudamiento, diversificación, seguros adecuados, planificación sucesoria, salud, formación, reputación, redes de confianza, protocolos, cultura preventiva, capacidad de adaptación y acceso a asesoramiento profesional. Una persona con capital antifrágil no es aquella que no enfrenta problemas, sino aquella que evita que un problema puntual destruya todo su sistema de vida.
En una empresa, el capital antifrágil puede expresarse en reservas de caja, diversificación de clientes, procesos documentados, gobierno corporativo, seguridad informática, planes de continuidad, buen clima laboral, reputación comercial y capacidad de innovación. En una farmacia, puede incluir control de inventarios, protocolos sanitarios, cobertura de responsabilidad civil, protección patrimonial del titular, planificación sucesoria, capacitación del personal y separación clara entre patrimonio familiar y patrimonio empresarial.
En una familia, el capital antifrágil se manifiesta en hábitos de ahorro, educación financiera, seguros de vida, cobertura médica, testamentos, poderes, inversiones diversificadas, baja dependencia de una sola fuente de ingreso y conversaciones familiares maduras sobre patrimonio, retiro y sucesión.
En todos los casos, el principio es el mismo: no esperar a que el 1% crítico revele brutalmente las debilidades acumuladas durante el 99% de normalidad.
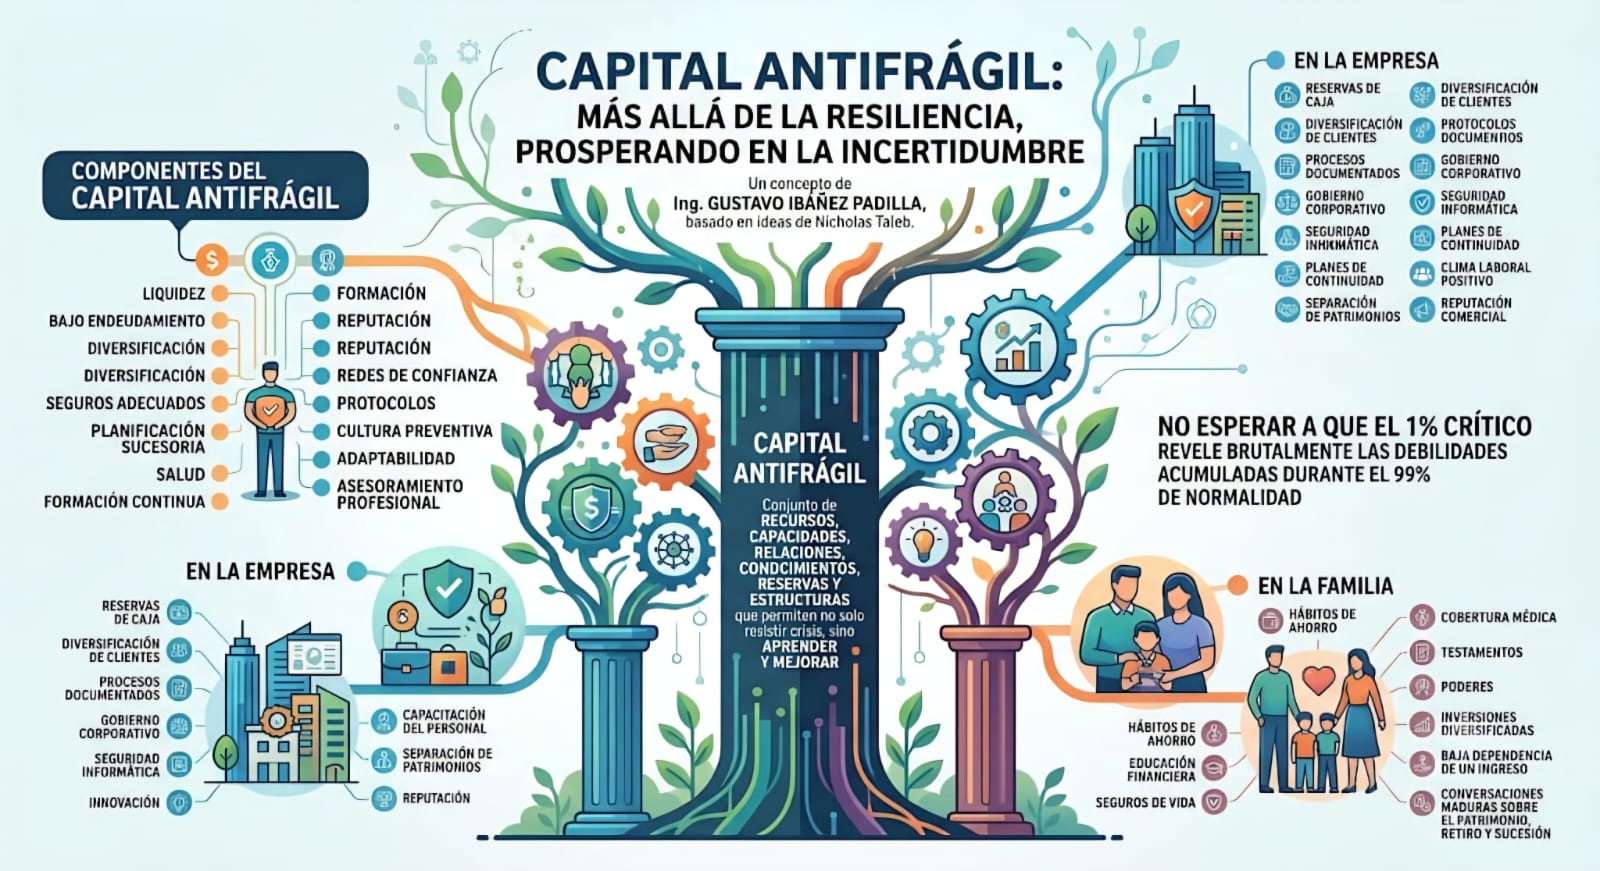
.
La Regla 99/1 como metodología práctica
Taleb ofrece una filosofía de la incertidumbre. La Regla 99/1 puede funcionar como una metodología práctica para actuar sobre ella.
Si la realidad fuera homogénea, todas las decisiones tendrían una importancia similar. Pero no es así. En los sistemas complejos, unas pocas variables explican una parte desproporcionada de los resultados. Un solo punto de falla puede comprometer toda una estructura. Una sola omisión puede destruir años de trabajo. Una sola protección bien diseñada puede evitar una pérdida irreversible.
Por eso, la tarea del consultor, del empresario, del asesor financiero, del responsable de seguridad o del jefe de familia no consiste en controlarlo todo. Consiste en identificar las pocas vulnerabilidades críticas que realmente pueden comprometer la continuidad del sistema.
En seguridad, puede ser el control de accesos. En ciberseguridad, la autenticación y las copias de respaldo. En finanzas personales, la falta de liquidez o de seguro de vida. En una PyME, la dependencia de un único cliente. En una farmacia, la ausencia de sucesión y protocolos. En una familia, el desorden patrimonial. En una cartera de inversiones, la concentración excesiva. En una organización, la falta de información confiable.
La Regla 99/1 enseña que el objetivo no es multiplicar controles inútiles, sino encontrar los puntos donde una intervención pequeña produce una reducción enorme de la fragilidad. Esto se vincula con la idea de prevención inteligente: actuar antes, actuar sobre lo esencial y actuar donde el impacto potencial es mayor.
Contrainteligencia y antifragilidad
La contrainteligencia ofrece un ejemplo privilegiado de pensamiento antifrágil. La inteligencia tradicional pregunta: ¿Qué hará el adversario?. La contrainteligencia pregunta: ¿Dónde soy vulnerable aunque no sepa qué hará el adversario?
Esta segunda pregunta es más poderosa. Ningún sistema de seguridad puede anticipar todas las acciones posibles de un enemigo inteligente. Pero sí puede reducir superficies de ataque, compartimentar información, limitar accesos, entrenar al personal, detectar anomalías, crear redundancias y establecer protocolos de respuesta.
La contrainteligencia no pretende eliminar la incertidumbre; pretende impedir que la incertidumbre se convierta en colapso. Esto la acerca mucho al pensamiento de Taleb. Un sistema antifrágil no depende de acertar siempre. Está diseñado para que sus errores sean pequeños, contenidos y útiles para aprender.
Esta lógica también sirve en la empresa. Un buen empresario no necesita prever cada crisis macroeconómica, pero sí debe evitar que una sola crisis lo destruya. Un buen inversor no necesita acertar cada movimiento del mercado, pero sí debe evitar la concentración ruinosa. Un buen asesor no necesita prometer certezas imposibles, pero sí puede ayudar a construir decisiones más robustas y menos frágiles.
El problema ético: quién gana y quién pierde
Taleb ha insistido también en una cuestión ética central: no es aceptable que algunos capturen los beneficios mientras transfieren los riesgos a otros. Este problema aparece en las finanzas, la política, las corporaciones y el asesoramiento profesional.
Un asesor que recomienda productos inadecuados sin sufrir las consecuencias del daño que produce es un agente de fragilidad. Un directivo que toma riesgos excesivos porque cobrará bonos si acierta y trasladará pérdidas si fracasa también fragiliza el sistema. Un burócrata que impone reglas sin experimentar sus efectos reales puede aumentar vulnerabilidades que nunca pagará personalmente.
Por eso, la ética profesional no es un adorno moral. Es una condición de diseño antifrágil. Los sistemas funcionan mejor cuando quienes deciden asumen consecuencias proporcionales a sus decisiones. En planificación financiera, esto exige transparencia, competencia, independencia de criterio y orientación real al interés del cliente.
La verdadera confianza no nace de la promesa de resultados, sino de la calidad del proceso. Y la calidad del proceso depende de información adecuada, diagnóstico prudente, identificación de riesgos, claridad de objetivos y revisión periódica. Esa lógica coincide con las mejores prácticas internacionales de planificación financiera y con la necesidad de construir relaciones profesionales de largo plazo.
Argentina y América Latina como escuela de incertidumbre
Hablar de antifragilidad desde Argentina y América Latina tiene un valor especial. Nuestras sociedades han convivido durante décadas con inflación, devaluaciones, crisis bancarias, cambios regulatorios, inestabilidad política, presión fiscal, informalidad, inseguridad jurídica y fragilidad institucional. En otros contextos, la incertidumbre aparece como una anomalía. En nuestra región, muchas veces es parte del ambiente cotidiano.
Esto obliga a desarrollar una inteligencia práctica particular. El empresario argentino sabe que debe pensar en escenarios alternativos. La familia argentina sabe que la moneda, el empleo y las reglas pueden cambiar. El profesional independiente sabe que la estabilidad nunca está garantizada. La PyME sabe que sobrevivir ya es una forma de excelencia.
Pero esa experiencia no siempre se traduce en método. Allí aparece la necesidad de una síntesis: convertir la intuición acumulada en una arquitectura de decisión. Taleb aporta el marco conceptual; la planificación financiera aporta proceso; la seguridad aporta disciplina preventiva; la contrainteligencia aporta mirada adversarial; la Regla 99/1 aporta criterio de priorización.
De esa integración puede surgir una verdadera gestión integral de la vulnerabilidad.
La clave: no adivinar el futuro, prepararse para merecerlo
La gran enseñanza de Antifrágil no es que debamos buscar el caos ni exponernos irresponsablemente al riesgo. Ésa sería una lectura superficial. La verdadera enseñanza es mucho más exigente: debemos reducir fragilidades, limitar daños irreversibles, crear opciones, construir redundancias inteligentes y diseñar sistemas capaces de aprender.
La Regla 99/1 complementa esta visión al recordarnos que las consecuencias decisivas suelen concentrarse en pocos momentos, pocos factores y pocas vulnerabilidades. Por eso, la prevención no debe medirse por la cantidad de controles, sino por su capacidad para proteger aquello que realmente sostiene el sistema.
En la vida personal, esto significa cuidar la salud, ordenar las finanzas, proteger a la familia, asegurar lo esencial y planificar el patrimonio. En la empresa, significa construir continuidad, diversificar riesgos, documentar procesos, formar equipos y evitar dependencias críticas. En seguridad, significa prepararse durante la calma para no improvisar durante la crisis. En inversiones, significa no confundir rentabilidad con supervivencia. En asesoramiento profesional, significa aportar criterio, independencia y responsabilidad.
La incertidumbre no desaparecerá. Tampoco los Cisnes Negros. La pregunta relevante no es si ocurrirán eventos inesperados, sino qué tan vulnerables estaremos cuando ocurran.
La verdadera planificación no consiste en adivinar el futuro. Consiste en construir personas, familias, empresas y patrimonios capaces de seguir prosperando aunque el futuro resulte diferente de lo esperado.
Ése es, quizás, el mayor punto de encuentro entre Taleb, la Regla 99/1 y una visión madura de la economía personal: la libertad no se alcanza eliminando el riesgo, sino diseñando sistemas que permitan vivir, emprender, invertir y proteger lo valioso sin quedar a merced de cada perturbación del entorno.
En definitiva, la antifragilidad no es una moda intelectual. Es una forma superior de prudencia. Y la prudencia bien entendida no paraliza: libera.
Fuente: Ediciones EP, 26/06/26.
Información sobre Gustavo Ibáñez Padilla
Más información:
La Regla 99/1: el uno por ciento que puede cambiarlo todo
Inteligencia es anticipación
Estadística: ¿Cuál error es peor: Tipo I o Tipo II?
La Seguridad Personal y Familiar en el Siglo XXI
Dinero en efectivo: el viejo héroe en tiempos de crisis
Frágil, robusto y antifrágil
______________________________________________________________________________
Vincúlese a nuestras Redes Sociales: LinkedIn YouTube Twitter
______________________________________________________________________________
.
.