

El stock cambió de valor. ¿Su seguro también?
noviembre 5, 2026
Por Gustavo Ibáñez Padilla.
En una farmacia, las listas de precios se actualizan, las compras se revisan y el inventario cambia. La póliza, mientras tanto, puede conservar una cifra calculada varios meses atrás. Los estantes parecen iguales, pero el capital expuesto ya es otro. La suma asegurada suele tener menos movimiento que la lista de la droguería.
El desajuste puede surgir por aumentos de precios, compras extraordinarias o incorporación de medicamentos costosos. Conviene revisar cantidades y valores utilizando el criterio previsto en el contrato: el precio de venta al público no debe tomarse automáticamente como referencia.
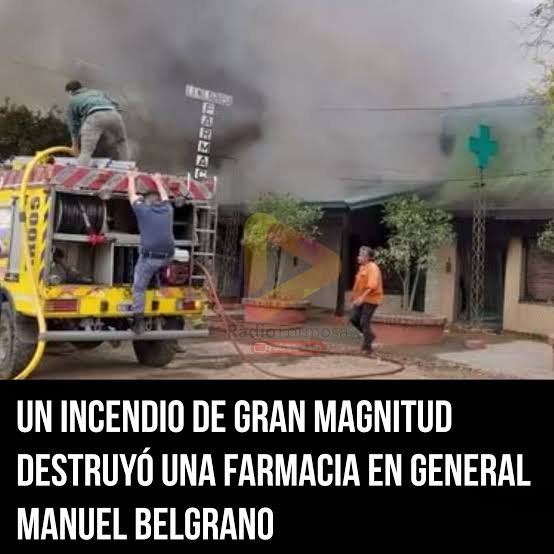
Cuando la suma asegurada resulta inferior al valor asegurable, aparece el infraseguro. En incendios es habitual la modalidad a prorrata: si existe ese desajuste, la compañía indemniza el daño en la misma proporción que representa la suma asegurada respecto del valor asegurable al momento del siniestro.
.
Veamos un ejemplo hipotético. Una farmacia tiene mercadería con un valor asegurable de 100 millones de pesos, cubierta por 50 millones. Un incendio parcial ocasiona daños por 20 millones. Si corresponde aplicar la regla proporcional, la indemnización sería de 10 millones, antes de franquicias u otros ajustes. Los otros 10 millones quedarían a cargo del propietario, comprometiendo recursos de su propio patrimonio.
Existen modalidades, como el primer riesgo absoluto, que no aplican esa reducción proporcional, aunque mantienen límites y condiciones. Conocer cómo se indemniza es tan importante como conocer cuánto se asegura.
Para prevenir el desajuste, conviene revisar y actualizar periódicamente las sumas, acompañando la evolución del valor de las drogas y medicamentos. También pueden evaluarse cláusulas de ajuste automático en pesos, comprobando sus porcentajes máximos, alcance y funcionamiento. Una cláusula insuficiente puede dejar parte del incremento sin protección.
Otra alternativa, cuando esté disponible, consiste en contratar sumas aseguradas en dólares. Puede ayudar a reducir el descalce frente a la depreciación del peso, pero requiere revisar la moneda de pago y el tipo de cambio aplicable. Los medicamentos también pueden cambiar de valor en dólares.
En todos los casos, el asesoramiento especializado y el monitoreo continuo de las pólizas son esenciales. Un profesional que conoce farmacias puede relacionar inventarios, compras estacionales y condiciones contractuales, proponer ajustes y comprobar que queden documentados.
En la próxima revisión, lleve el inventario actualizado y pregunte:
- ¿Qué criterio corresponde utilizar para valorar la mercadería?
- ¿Cómo se indemnizaría un incendio parcial?
- ¿Qué actualización necesita la póliza y cuándo volveremos a revisarla?
Conserve facturas y registros, y adelante la revisión cuando cambie significativamente el stock.
Cada compra modifica el patrimonio que necesita cuidar. Revise hoy si su seguro acompaña ese cambio: la parte que queda sin asegurar puede terminar financiándose con años de trabajo.
*****
Fuentes consultadas:
Ley 17.418 (Argentina), artículos 65 y 87; análisis técnico de LEA sobre cláusulas de ajuste; y publicación de AAPAS sobre actualización de sumas aseguradas.
Gestión de riesgos especializada en farmacias
*****
Gustavo Ibáñez Padilla es consultor empresarial, especializado en finanzas y gestión de riesgos.
[Leer más]