

El dinero que desaparece antes de empezar a invertir
octubre 25, 2026
Cuando los costos ocultos y la falta de liquidez destruyen una inversión
Por Gustavo Ibáñez Padilla.
Una inversión puede fracasar incluso antes de que los mercados comiencen a caer. No necesariamente por una crisis económica, una mala decisión empresarial o un desplome bursátil, sino por algo mucho menos espectacular y, en ocasiones, más difícil de detectar: los costos que consumen el capital desde el primer día y las restricciones que impiden recuperar el dinero cuando se necesita.
Muchos inversores dedican horas a comparar rentabilidades, estudiar tendencias y escuchar pronósticos. Sin embargo, prestan poca atención a dos preguntas fundamentales: ¿cuánto de mi dinero se invertirá realmente y en qué condiciones podré recuperarlo?
Un caso judicial reciente en Estados Unidos permite comprender por qué estas preguntas deberían formularse antes de firmar cualquier contrato.
Un fondo millonario y una advertencia para todos
En octubre de 2026, aproximadamente 60 inversores presentaron una demanda judicial contra los operadores del Broad Street Global Fund. Según la denuncia, el fondo habría captado más de 1.000 millones de dólares, destinado alrededor de 305 millones al cobro anticipado de honorarios y posteriormente intentado reemplazar determinados rescates en efectivo mediante la entrega de acciones restringidas.
El fondo había ofrecido distintas alternativas de inversión, vinculadas con actividades como infraestructura, desarrollos inmobiliarios y minería de criptomonedas. De acuerdo con la información publicada por InvestmentNews el 22 de octubre, los rendimientos anuales prometidos oscilaban entre el 7 % y el 28 %, dependiendo de la modalidad elegida.
Estas afirmaciones forman parte de una demanda y no deben interpretarse como hechos judicialmente probados. No obstante, constituyen un excelente punto de partida para reflexionar sobre problemas que pueden afectar a cualquier inversor, independientemente del país donde resida.
La cuestión central no es solamente determinar si existió una conducta fraudulenta. También importa comprender cómo una estructura de costos desproporcionada, combinada con restricciones de liquidez, puede poner en peligro un patrimonio.
En términos sencillos: no alcanza con saber cuánto promete ganar una inversión; también debemos conocer cuánto cuesta mantenerla y qué posibilidades reales tenemos de salir de ella.
El costo invisible de invertir
Imaginemos que una persona dispone de 100.000 dólares y decide colocarlos en un fondo que promete una rentabilidad atractiva.
Supongamos que el producto descuenta, al ingresar, una comisión extraordinaria del 30 %.
Ejemplo hipotético:
-Inversión inicial de USD 100.000
-Capital invertido: USD 70.000
-Comisión inicial: USD 30.000
Para que los USD 70.000 vuelvan a convertirse en USD 100.000, el capital efectivamente invertido debería crecer aproximadamente un 42,86 %, sin considerar otros costos ni impuestos.
Este ejemplo no significa que todos los fondos cobren semejantes porcentajes. Se trata de una situación extrema, utilizada para ilustrar la magnitud del problema.
La enseñanza resulta aplicable incluso cuando las comisiones son considerablemente menores.
Los honorarios de administración, los gastos operativos, las comisiones de intermediación y otros cargos reducen el dinero disponible para generar rendimientos. Además, cuando esos costos se mantienen durante muchos años, su impacto se multiplica porque también disminuye la base sobre la cual actúa el interés compuesto.
La Securities and Exchange Commission (SEC) estadounidense advierte expresamente sobre este fenómeno en sus materiales educativos para inversores.
Por eso, comparar únicamente la rentabilidad bruta de dos productos puede conducir a decisiones equivocadas.
Lo que verdaderamente importa es el resultado neto, después de considerar costos, impuestos aplicables y riesgos.
La liquidez: el derecho a recuperar nuestro dinero
Existe otro peligro que con frecuencia permanece oculto detrás de las promesas de rendimiento: la imposibilidad de recuperar el capital cuando se necesita.
En finanzas, la liquidez representa la facilidad con la que un activo puede convertirse en dinero disponible, en un plazo razonable y sin sufrir una pérdida significativa por la venta.
No todas las inversiones poseen el mismo grado de liquidez.
Una cuenta bancaria a la vista, un depósito a plazo, un bono negociado en un mercado activo, una propiedad inmobiliaria o una participación en un fondo privado presentan características muy diferentes.
Y ninguna de esas alternativas es necesariamente buena o mala por ese único atributo.
Invertir a largo plazo puede justificar aceptar restricciones temporales. El problema aparece cuando el inversor desconoce esas limitaciones, no recibe una explicación adecuada o descubre que las condiciones de salida son diferentes de las que había comprendido.
En el caso Broad Street, los demandantes sostienen que se pretendió sustituir determinadas obligaciones de rescate en efectivo por acciones sujetas a restricciones de negociación. Si esto se confirma, estaríamos frente a una transformación sustancial de las condiciones económicas esperadas por los inversores.
Una participación accionaria puede tener un valor teórico importante y, simultáneamente, carecer de un mercado donde venderse a ese precio.
Tener un activo valorado en un millón de dólares no equivale necesariamente a disponer de un millón de dólares.
Esta distinción resulta crucial al planificar necesidades familiares, gastos imprevistos, obligaciones empresariales o compromisos sucesorios.
Cuando el horizonte temporal no coincide con las necesidades
Pensemos en una familia que desea invertir para complementar su jubilación dentro de quince años.
Puede resultar razonable destinar una parte de su patrimonio a instrumentos de largo plazo, siempre que comprenda sus características y mantenga recursos suficientes para afrontar necesidades de corto plazo.
Pero imaginemos que esa misma familia compromete la totalidad de sus ahorros en un producto con restricciones de rescate durante varios años.
¿Qué sucedería si uno de sus integrantes pierde el empleo? ¿O si aparecen gastos médicos extraordinarios? ¿Y si surge la necesidad de ayudar económicamente a un hijo?
La inversión podría estar funcionando exactamente como fue diseñada y, aun así, resultar inadecuada para las necesidades de esa familia.
Esto revela una distinción fundamental entre la calidad de un producto financiero y su conveniencia para determinado inversor.
Una inversión técnicamente sólida puede ser una mala elección cuando no coincide con los objetivos, la capacidad económica o el horizonte temporal de quien la contrata.
De allí surge la importancia de mantener reservas líquidas y distribuir el patrimonio entre instrumentos con distintas funciones.
Los productos de largo plazo requieren una mirada integral
Estas consideraciones también son relevantes para los seguros de vida con componentes de ahorro o inversión, las anualidades y otras soluciones de planificación patrimonial.
Se trata de instrumentos que pueden cumplir múltiples funciones: protección familiar, acumulación de capital, planificación del retiro, organización sucesoria y cobertura de contingencias.
Pero su evaluación exige comprender elementos que no siempre aparecen en una presentación comercial resumida.
En un seguro de vida universal indexado, por ejemplo, es indispensable distinguir entre las garantías contractuales y las proyecciones de valores futuros. También deben examinarse las primas previstas, los costos de cobertura, los gastos administrativos, las reglas de acreditación de intereses, los posibles cargos por rescate y las condiciones que permiten mantener vigente la póliza.
No corresponde equiparar estos productos con los fondos privados cuestionados judicialmente. Sus estructuras, objetivos y marcos jurídicos pueden ser muy diferentes.
Sin embargo, existe un principio común: una decisión financiera responsable exige comprender el contrato completo, no solamente sus beneficios esperados.
En determinados casos, aceptar costos iniciales o limitaciones temporales puede justificarse por las prestaciones ofrecidas. Lo decisivo es que esos compromisos sean conocidos, razonables y compatibles con el plan financiero personal.
Los incentivos también importan
Al estudiar una inversión, generalmente analizamos los riesgos del mercado, pero pocas veces examinamos con suficiente profundidad los incentivos de quienes diseñan, administran y comercializan el producto.
¿Cómo obtiene sus ingresos el administrador? ¿Cobra al ingresar el dinero, por el patrimonio administrado o en función de los resultados? ¿Recibe una remuneración diferente según el producto recomendado?
Estas preguntas permiten identificar posibles conflictos de intereses.
Por ejemplo, cuando una organización cobra una parte sustancial de sus honorarios al inicio, puede existir un incentivo económico para concentrarse en captar nuevos clientes, incluso si el valor del servicio debería generarse durante muchos años.
Esto no implica que toda comisión anticipada sea abusiva o ilegítima. Lo importante es evaluar su proporcionalidad, justificación y transparencia.
Un sistema adecuado de asesoramiento debe procurar que los incentivos del profesional estén alineados con los intereses del cliente.
Y cuando surgen conflictos inevitables, corresponde identificarlos, administrarlos y comunicarlos de manera comprensible.
Antes de invertir, hay que saber preguntar
La prevención comienza con una actitud sencilla: no aceptar aquello que no se comprende.
Conviene exigir documentación, analizar escenarios desfavorables, comprobar las habilitaciones correspondientes y solicitar explicaciones sobre costos y condiciones de salida.
También es recomendable revisar la custodia de los activos y verificar si existen mecanismos independientes de control.
Un producto legítimo no garantiza una rentabilidad positiva. Pero la transparencia permite conocer los riesgos que estamos aceptando y evita agregar peligros innecesarios.
La prudencia financiera no consiste en desconfiar sistemáticamente de toda oportunidad, sino en distinguir las promesas comerciales de los compromisos contractuales.
La mejor inversión comienza antes de transferir el dinero
Los grandes problemas patrimoniales rara vez aparecen de improviso. Con frecuencia se desarrollan durante largos períodos en los que determinados costos, restricciones o conflictos de intereses pasan inadvertidos.
Cuando finalmente se manifiestan, las posibilidades de corregirlos pueden ser escasas.
Por eso, el momento decisivo de una inversión no siempre ocurre cuando compramos o vendemos, sino cuando evaluamos sus condiciones y elegimos cómo comprometer nuestro patrimonio.
Antes de perseguir una rentabilidad extraordinaria, debemos asegurarnos de comprender los costos ordinarios, los riesgos posibles y las alternativas de salida.
Invertir bien no es solamente saber cómo ganar dinero. También es saber cuánto podemos perder, qué estamos pagando y cuándo podremos recuperar nuestro capital.
La próxima vez que le presenten una oportunidad financiera especialmente atractiva, no comience preguntando cuánto promete rendir. Pregunte primero cuánto cuesta, quién controla el dinero y bajo qué condiciones puede recuperarlo.
Y antes de asumir compromisos patrimoniales importantes, procure el acompañamiento de un profesional idóneo, capaz de evaluar las alternativas en función de sus necesidades y objetivos.
Porque la rentabilidad puede ser incierta, pero la responsabilidad de comprender lo que firmamos comienza mucho antes de invertir.
Fuentes de consulta
• Romero, T. (2026, 22 de octubre). Investors accuse Broadstreet fund of alleged billion-dollar ‘Ponzi-like’ scheme. InvestmentNews.
• U.S. Securities and Exchange Commission. (2025, 23 de julio). How Fees and Expenses Affect Your Investment Portfolio – Investor Bulletin. Investor.gov.
• Tribunal Federal del Distrito Sur de Florida. (2026). GSC Capital Holdings, LLC v. Broadstreet Global Fund, LLC et al.. Registro judicial, expediente 9:2026cv81034.
***********
Ficha práctica para el inversor. Herramienta complementaria al artículo · Economía Personal
Las diez preguntas que debe responder antes de invertir
Esta ficha está diseñada para utilizarse durante una entrevista con un asesor financiero, al comparar productos de inversión o antes de comprometer capital en un fondo, seguro de vida con inversión u otro instrumento de largo plazo.
Control previo a la inversión
- ¿Quién recibe y administra mi dinero?
Identificar la entidad contratante, el administrador, el custodio y sus respectivas responsabilidades. - ¿Está habilitado y supervisado?
Comprobar registros oficiales y determinar qué organismo tiene competencia sobre la entidad y el producto. - ¿En qué se invertirá efectivamente?
Verificar los activos subyacentes, su estrategia, diversificación y riesgos principales. - ¿Qué costos pagaré?
Exigir un detalle escrito de comisiones iniciales, cargos recurrentes, gastos indirectos, impuestos y penalidades. - ¿Qué rendimiento necesito para recuperar lo aportado?
Solicitar una simulación del punto de equilibrio después de costos, sin confundir resultados proyectados con garantías. - ¿Cuándo y cómo puedo recuperar el dinero?
Examinar períodos mínimos, condiciones de rescate, plazos de pago, suspensiones y posibles restricciones. - ¿Cuánto podría perder?
Evaluar escenarios adversos, pérdida de capital, riesgos de contraparte y ausencia o alcance de garantías. - ¿Qué garantías tengo realmente?
Distinguir garantías contractuales, cobertura aseguradora, protección regulatoria y simples proyecciones. - ¿Cómo se remunera quien me recomienda esta inversión?
Identificar comisiones, incentivos, vínculos comerciales y potenciales conflictos de intereses. - ¿Es adecuada para mis objetivos personales?
Relacionar la inversión con necesidades familiares, horizonte temporal, reservas líquidas y planificación patrimonial.
Fuente: Ediciones EP, 25/10/26.
Información sobre Gustavo Ibáñez Padilla
En Economía Personal podemos acompañarlo en la evaluación de opciones de inversión. Solicite una entrevista inicial a través del formulario de contacto para identificar prioridades y analizar si una oferta determinada resulta adecuada para su situación.
Más información:
La Libertad Financiera es un camino, no un destino
La Norma ISO 22222: Un pilar en la Planificación Financiera
Saber invertir también es saber cómo se puede perder
La arquitectura invisible del éxito: independencia, infraestructura y el nuevo paradigma del asesor financiero
Planificar con criterio: por qué el asesoramiento profesional marca la diferencia en el plan de inversión personal y familiar
.
Antes de realizar cualquier inversión infórmese: Aviso Legal
.
.
.
El fraude también habla el idioma de la confianza
octubre 19, 2026
Un caso investigado por la SEC muestra por qué una recomendación cercana nunca debe reemplazar el análisis independiente
Por Gustavo Ibáñez Padilla.
Las estafas financieras no siempre llegan mediante un correo anónimo, una publicidad extravagante o la llamada de un desconocido. Algunas ingresan por una puerta mucho más confiable: la recomendación de un amigo, un familiar, un colega o un integrante respetado de la comunidad.
Esa cercanía reduce las defensas. Si varias personas conocidas ya invirtieron, si el promotor comparte nuestras creencias o si alguien de confianza avala la propuesta, hacer preguntas puede parecer innecesario e incluso descortés. Sin embargo, en materia financiera, la afinidad personal no constituye una prueba de solvencia, legalidad ni seguridad.
Una promesa demasiado tranquilizadora
El 10 de septiembre de 2026, la Comisión de Valores de Estados Unidos —SEC— presentó una demanda contra Ernest Ossei Boateng y dos compañías vinculadas, Intercontinental Wealth Network LLC e I Wealth Network LP.
Según la acusación, entre enero de 2020 y marzo de 2026 habrían captado aproximadamente 16 millones de dólares de más de 200 inversores, muchos de ellos sin experiencia financiera. La promoción se dirigía principalmente a integrantes de comunidades cristianas de origen ghanés de Nueva York y Nueva Jersey.
La SEC sostiene que se prometían rendimientos fijos garantizados, una estrategia de bajo riesgo y una supuesta cobertura mediante un “seguro financiero y de inversiones”. De acuerdo con la demanda, más de 5,8 millones de dólares habrían sido utilizados para gastos personales, mientras que unos 6,6 millones se habrían destinado a pagar a inversores anteriores, una mecánica característica de los esquemas Ponzi. Parte del dinero también habría sido aplicada a operaciones especulativas que generaron pérdidas superiores a 750.000 dólares.
Se trata de acusaciones que deberán resolverse judicialmente, no de una sentencia definitiva. Pero los hechos descriptos permiten reconocer señales de alerta que trascienden este expediente.
El fraude por afinidad
La SEC denomina affinity fraud —fraude por afinidad— a las maniobras que aprovechan la confianza existente dentro de grupos religiosos, étnicos, profesionales, laborales o sociales.
El promotor puede pertenecer realmente al grupo o presentarse como uno de sus miembros. A veces consigue que referentes respetados recomienden la inversión. Esos referentes no necesariamente participan del engaño: también pueden haber sido convencidos y transformarse, involuntariamente, en víctimas y multiplicadores de la propuesta.
Aquí reside una de las mayores dificultades. La decisión deja de evaluarse solamente por sus condiciones financieras y empieza a mezclarse con la lealtad, la amistad o el sentido de pertenencia. Preguntar se interpreta como desconfiar de la persona, cuando en realidad lo que debe examinarse es la operación.
Una persona puede ser honesta y, al mismo tiempo, estar recomendando una inversión que no comprende. La buena fe del intermediario informal no corrige los defectos del producto ni reemplaza la documentación.
.
Cuando el “seguro” es apenas una palabra
La supuesta protección mediante seguro merece especial atención. Decir que una inversión está “asegurada” no significa nada si no se identifica la compañía aseguradora, la póliza, el riesgo cubierto, el beneficiario, las exclusiones, los límites y el procedimiento para reclamar.
Un seguro auténtico tampoco elimina automáticamente el riesgo de mercado, de crédito, de liquidez o de fraude. Por eso, la palabra “garantizado” debe provocar preguntas, no tranquilidad instantánea.
Lo mismo ocurre con los primeros pagos. En un esquema Ponzi, cobrar puntualmente durante algunos meses no demuestra que exista una actividad rentable. El dinero recibido puede provenir de inversores posteriores. Esos pagos iniciales construyen credibilidad, generan recomendaciones y persuaden a las víctimas para aumentar su inversión.
La Regla 99/1 aplicada a las decisiones financieras
En La Regla 99/1 sostenemos, como principio de Prudencia Aplicada, que durante el 99 % del tiempo puede no ocurrir nada extraordinario, mientras que en el 1 % restante puede ocurrir todo.
No es una estadística literal, sino una heurística para pensar el riesgo. Una inversión fraudulenta puede exhibir durante años una apariencia de normalidad: informes, reuniones, testimonios satisfechos y pagos regulares. El momento decisivo llega cuando numerosos inversores intentan retirar su dinero, se interrumpe el ingreso de nuevos fondos o desaparece el promotor.
La prudencia debe ejercerse antes de ese momento crítico. Cuando el problema ya se hizo visible, recuperar el capital suele resultar difícil, lento o imposible.
De la confianza al proceso profesional
La planificación financiera inspirada en la ISO 22222 propone precisamente transformar decisiones intuitivas en un proceso ordenado. La norma define el proceso de planificación personal e incorpora requisitos sobre comportamiento ético, competencia y experiencia profesional.
Antes de invertir, conviene responder por escrito algunas preguntas básicas:
- ¿Quién es jurídicamente el emisor y quiénes son sus responsables?
- ¿Está autorizado o registrado para realizar esa actividad?
- ¿Dónde quedará custodiado el dinero o los activos?
- ¿Cómo se genera el rendimiento prometido y qué riesgos podrían producir pérdidas?
- ¿Existen estados contables, contratos y documentación verificables?
- ¿Cuándo y bajo qué condiciones puede recuperarse el capital?
- ¿Qué comisiones recibe quien recomienda la operación?
- Si existe un seguro, ¿qué compañía lo emitió y qué cubre exactamente?
La inscripción ante un organismo regulador no convierte por sí sola una inversión en segura, pero la ausencia de registro, custodia independiente o documentación suficiente constituye una advertencia seria.
Antes de transferir, haga investigar
Confiar en las personas es indispensable para la vida social. Entregarles nuestros ahorros sin verificación es otra cosa.
Ante una propuesta financiera, especialmente si promete rendimientos fijos, bajo riesgo y alguna forma imprecisa de garantía, deténgase antes de transferir. Consulte a un profesional idóneo e independiente que pueda investigar al oferente, comprobar registros, analizar contratos, verificar la custodia y explicar los riesgos reales.
Esa consulta puede parecer un costo o una demora. En realidad, es una forma de proteger años de trabajo. La confianza merece ser respaldada por evidencia, no utilizada como sustituto de ella.
Fuente: Ediciones EP, 19/10/26.
Información sobre Gustavo Ibáñez Padilla
En Economía Personal podemos acompañarlo en la evaluación de opciones de inversión. Solicite una entrevista inicial a través del formulario de contacto para identificar prioridades y analizar si una oferta determinada resulta adecuada para su situación.
Más información:
La Libertad Financiera es un camino, no un destino
La Norma ISO 22222: Un pilar en la Planificación Financiera
Saber invertir también es saber cómo se puede perder
La arquitectura invisible del éxito: independencia, infraestructura y el nuevo paradigma del asesor financiero
Planificar con criterio: por qué el asesoramiento profesional marca la diferencia en el plan de inversión personal y familiar
.
Antes de realizar cualquier inversión infórmese: Aviso Legal
.
.
.
El talento no tiene fecha de vencimiento: cuando una sociedad jubila su memoria
octubre 12, 2026
Por Gustavo Ibáñez Padilla.
Una empresa publica una búsqueda laboral: «Se requiere experiencia, criterio, liderazgo y capacidad para resolver crisis. Edad máxima: 45 años».
La contradicción merecería un premio al humor involuntario. Se pide el fruto de décadas de aprendizaje, pero se excluye a quienes probablemente tuvieron más oportunidades de adquirirlo.
Detrás de estos avisos se esconde una pregunta mucho más importante: ¿cuánto conocimiento puede permitirse desperdiciar una sociedad?
Vivir más no significa retirarse antes de tiempo
Durante décadas imaginamos la vida como una secuencia rígida: estudiar, trabajar, jubilarse y descansar. Hoy ese calendario resulta insuficiente.
Entre los 60 y los 80 años encontramos adultos mayores jóvenes con energía para emprender, enseñar, dirigir proyectos y reinventarse. Entre los 80 y los 100 también existen personas capaces de continuar creando y aportando, aunque sus condiciones de salud y autonomía sean muy diversas.
El Fondo Monetario Internacional, en su informe de 2025 sobre la economía plateada (silver economy), encontró que, en una muestra de 41 economías, las capacidades cognitivas promedio de una persona de 70 años en 2022 eran comparables, según los indicadores estudiados, con las de una de 53 años en 2000.
No significa que todos envejezcan igual, pero sí que nuestros antiguos prejuicios necesitan una revisión urgente.
Los superancianos y la reserva intelectual de la sociedad
La Universidad Northwestern investiga a los llamados SuperAgers o superancianos: personas de 80 años o más cuyo rendimiento en determinadas pruebas de memoria es semejante al de individuos varias décadas más jóvenes. Constituyen un grupo excepcional; no es correcto aplicar esa denominación a todos los adultos longevos.
Pero existe otra memoria que merece protección: la memoria social y productiva.
Un ingeniero que recuerda por qué falló un puente, una enfermera que reconoce una señal clínica infrecuente o un empresario que sobrevivió a varias crisis poseen conocimientos difíciles de capturar en un manual.
Este patrimonio incluye también saberes familiares, oficios, historias locales y experiencias de generaciones que atravesaron transformaciones económicas, políticas y tecnológicas.
Cuando sus conocimientos no se transmiten, desaparece una parte de la inteligencia colectiva. Una sociedad que pierde esa memoria queda condenada a repetir errores que otros ya habían aprendido a evitar.
.
La discriminación etaria: una costosa forma de incompetencia
La película Pasante de moda (The Intern, 2015) presenta a un jubilado de 70 años, interpretado por Robert De Niro, que ingresa como pasante en una empresa de comercio electrónico de ropa. El contraste genera humor, pero revela una verdad: la experiencia no compite necesariamente con la innovación; puede darle perspectiva.
La Organización Mundial de la Salud denomina edadismo a los estereotipos, prejuicios y prácticas discriminatorias basadas en la edad.
Por su parte, la OCDE ha documentado beneficios de productividad asociados con equipos intergeneracionales, capaces de combinar experiencia, conocimientos recientes y competencias complementarias.
Establecer requisitos físicos o habilitaciones indispensables para una función puede estar justificado. Descartar automáticamente a alguien por tener 60, 70 u 80 años, cuando esas condiciones no son relevantes, es una exclusión injusta y una pésima decisión económica.
El talento debe evaluarse por competencias y resultados, no por la fecha de nacimiento.
Inteligencia artificial: experiencia multiplicada por tecnología
La inteligencia artificial generativa abre posibilidades extraordinarias para los profesionales mayores.
Imaginemos a una médica jubilada que desarrolla materiales educativos con asistencia de IA, a un técnico industrial de 75 años que documenta décadas de fallas y soluciones, o a una emprendedora de 82 que utiliza herramientas digitales para comercializar sus conocimientos.
Estas personas no necesitan convertirse en programadores. Necesitan curiosidad, capacitación accesible y oportunidades.
La IA puede facilitar investigaciones, organizar documentos, mejorar comunicaciones y transformar experiencia acumulada en productos, servicios o contenidos educativos.
Un estudio de la OCDE publicado en julio de 2026 destaca que la experiencia laboral puede complementar las capacidades de la inteligencia artificial, aunque también subraya la necesidad de actualización.
La tecnología no reemplaza automáticamente el buen juicio. Puede equivocarse y requiere supervisión, especialmente cuando intervienen cuestiones profesionales o información sensible.
La combinación más prometedora no enfrenta generaciones: reúne experiencia humana, capacidades digitales y voluntad de aprendizaje.
Prudencia Aplicada: el verdadero valor de preservar la experiencia
La longevidad productiva adquiere una dimensión estratégica cuando la examinamos desde la perspectiva de Prudencia Aplicada.
La Regla 99/1, o Regla de Ibáñez Padilla, sostiene que «En la mayoría de los sistemas complejos, el 99 % del tiempo parece no pasar nada y en el 1 % restante pasa todo».
No se trata de una proporción estadística exacta, sino de un heurístico prudencial: una herramienta para comprender cómo largos períodos de aparente normalidad pueden ocultar vulnerabilidades que se manifiestan durante episodios críticos.
Aplicada a la longevidad, esta mirada permite identificar dos riesgos complementarios.
El primero es colectivo: una organización pierde silenciosamente experiencia cuando se retiran sus trabajadores más antiguos sin transmitir sus conocimientos.
Imaginemos una empresa que jubila a su responsable de mantenimiento después de cuarenta años. Durante meses todo funciona normalmente. Hasta que una falla extraordinaria paraliza la producción. Entonces descubren que aquel veterano conocía una anomalía recurrente, nunca documentada, y sabía cómo resolverla.
El problema no comenzó el día de la avería. Se fue construyendo durante años de aparente tranquilidad.
El segundo riesgo es individual: una persona puede atravesar décadas de estabilidad laboral sin preparar alternativas. Cuando llega una desvinculación, una enfermedad o una transformación tecnológica, descubre que dependía de un único empleador, una sola fuente de ingresos o competencias que dejaron de ser demandadas.
La Regla 99/1 enseña que la preparación decisiva debe realizarse durante los períodos de normalidad, cuando todavía existen tiempo, recursos y opciones.
De allí surge una aplicación fundamental de Prudencia Aplicada: documentar conocimientos, actualizar competencias, fortalecer relaciones profesionales, construir reservas financieras y desarrollar alternativas antes de necesitarlas.
En las organizaciones, esto significa establecer mentorías intergeneracionales, programas de transferencia de conocimientos, archivos de lecciones aprendidas y mecanismos de sucesión.
En las personas, significa continuar aprendiendo, cuidar la salud, mantener redes de contacto y evitar que el retiro convencional se convierta en una pérdida abrupta de identidad, actividad e ingresos.
La prudencia no consiste en impedir que las personas envejezcan o se jubilen, sino en evitar que su experiencia desaparezca y que su futuro dependa de una sola posibilidad.
.
Outplacement: reinventarse cuando otros consideran terminada la carrera
Los programas de outplacement o transición laboral asistida pueden desempeñar un papel decisivo en esta nueva realidad.
Pensemos en Lucía, una profesional de 63 años que pierde su empleo después de tres décadas coordinando operaciones administrativas.
Sus primeras búsquedas laborales resultan frustrantes. Su currículum parece describir un pasado exitoso, pero los reclutadores no advierten cómo podría contribuir al futuro.
Un programa de outplacement bien diseñado comienza por identificar sus competencias transferibles: resolución de conflictos, organización de equipos, negociación, gestión de proveedores y conocimiento de procesos.
Luego incorpora actualización tecnológica, herramientas de IA, fortalecimiento de su marca personal, entrenamiento para entrevistas y recuperación de contactos profesionales.
También analiza opciones que Lucía nunca había considerado: trabajar por proyectos, prestar servicios de consultoría, capacitar empleados jóvenes o acompañar pequeñas empresas que necesitan profesionalizar su administración.
Finalmente, incorpora planificación financiera personal para evaluar cuánto necesita ganar, qué riesgos debe proteger y cuánto tiempo puede dedicar a construir su nueva actividad.
Lucía no recupera necesariamente su antiguo puesto. Puede conseguir algo diferente: una cartera de actividades profesionales compatible con sus conocimientos, necesidades económicas y preferencias personales.
El objetivo no es simplemente conseguir otro empleo. Es transformar la transición en una oportunidad de reconversión, aprendizaje y autonomía.
Múltiples ingresos: cuando jubilarse no significa dejar de producir
Existe otra dimensión frecuentemente ignorada: la capacidad de generar ingresos después de la edad convencional de retiro.
Imaginemos a Roberto, un contador de 72 años. Percibe una jubilación que cubre buena parte de sus gastos habituales, pero continúa desarrollando actividades que disfruta.
Asesora a dos pequeñas empresas, dicta cursos virtuales de administración y recibe ingresos por inversiones acumuladas durante su vida laboral.
Sus conocimientos, contactos y experiencia se han convertido en activos productivos.
Si deja de asesorar a una empresa, conserva otras fuentes de recursos. Si decide reducir sus horas de trabajo, puede apoyarse parcialmente en sus ahorros e inversiones. Si desea viajar o dedicar tiempo a su familia, dispone de mayores posibilidades para organizar su agenda.
La jubilación constituye su base de estabilidad, pero no determina necesariamente el límite de sus ingresos.
Naturalmente, estas actividades requieren planificación, y los rendimientos financieros no están garantizados. También deben considerarse los impuestos, las regulaciones previsionales y los riesgos de cada inversión.
La clave está en comprender que el capital humano puede seguir generando valor mucho después de la edad jubilatoria.
Diversificar los ingresos reduce la dependencia de una sola fuente y puede contribuir a construir mayor libertad financiera.
No se trata de trabajar indefinidamente por obligación, sino de conservar la posibilidad de elegir.
La verdadera libertad financiera no significa necesariamente dejar de trabajar: significa tener recursos y alternativas suficientes para decidir cómo, cuánto, dónde y para quién hacerlo.
El futuro necesita nuestra memoria
Necesitamos empresas que eliminen barreras etarias arbitrarias, universidades que abran sus aulas a todas las generaciones y políticas públicas que faciliten el aprendizaje permanente.
Necesitamos organizaciones que comprendan que transmitir conocimientos no es un gasto, sino una inversión en continuidad y resiliencia. Y personas que preparen su futuro profesional y financiero antes de llegar a una situación crítica.
También necesitamos jóvenes dispuestos a escuchar y mayores dispuestos a actualizarse. Ni la juventud garantiza innovación ni la edad asegura sabiduría: ambas deben cultivarse.
Sobre todo, debemos abandonar la idea de que el respeto a los mayores consiste únicamente en reconocer lo que hicieron.
Respetarlos significa ofrecerles oportunidades reales para continuar haciendo.
Una sociedad que desprecia a sus adultos mayores no solo pierde su pasado: compromete su capacidad de enfrentar el futuro.
No desperdiciemos décadas de inteligencia acumulada por obedecer a un prejuicio administrativo.
La vejez no es una fecha de vencimiento. La jubilación no tiene por qué ser el final de la productividad. Y la experiencia, cuando encuentra oportunidades, puede seguir siendo futuro.
Fuente: Economía Personal, 12/10/26.
Información sobre Gustavo Ibáñez Padilla
Más información:
La Libertad Financiera es un camino, no un destino
La Importancia de la Planificación Financiera Personal en los Programas de Outplacement
.
.
Saber invertir también es saber cómo se puede perder
octubre 8, 2026
Por Gustavo Ibáñez Padilla.
Cuando una persona empieza a invertir, suele preguntar cuánto puede ganar. Es una pregunta legítima, pero incompleta. También necesita saber cómo podría perder, qué consecuencias tendría esa pérdida y cuánto tiempo necesitaría para recuperarse. Un plan financiero sólido comienza cuando las expectativas de rentabilidad se encuentran con las responsabilidades de la vida real.
Un estudio de la Fundación FINRA y Stanford, publicado en octubre de 2026 sobre datos de 2024, muestra una brecha reveladora: entre 2.861 inversores estadounidenses analizados, el 66 % posee conocimientos básicos y apenas el 18 % alcanza conocimientos avanzados. La diferencia se concentra en comprender los riesgos. Reconocer una acción o un bono no significa entender cómo influyen el apalancamiento, las tasas de interés o la diversificación.
El trabajo también encuentra que la disposición a aceptar una inversión con señales de fraude es mayor entre quienes tienen conocimientos básicos que entre quienes presentan conocimientos bajos o avanzados. Los resultados describen asociaciones, sin demostrar causalidad. Sin embargo, dejan una enseñanza útil: cierta familiaridad con las finanzas puede alimentar una confianza que todavía carece de suficiente fundamento.
Perder admite distintas formas. Una caída de mercado es la más visible. También se pierde poder adquisitivo cuando los ahorros rinden menos que la inflación; se compromete el patrimonio al concentrarlo; y se convierte una fluctuación transitoria en una pérdida efectiva cuando una urgencia obliga a vender. La liquidez, el horizonte y la capacidad de sostener el plan importan tanto como la rentabilidad esperada.
La aritmética ayuda a dimensionar el problema: después de una caída del 50 %, se necesita una suba del 100 % para recuperar el capital inicial. Por eso, administrar riesgos exige pensar en consecuencias y recuperación, además de probabilidades.
El largo plazo ofrece tiempo para acumular y atravesar fluctuaciones, pero exige recursos para continuar. Un proyecto de veinte años puede fracasar si depende de aportes imposibles de sostener o de dinero que la familia necesitará pronto. Antes de comprometer fondos, conviene ordenar deudas, construir una reserva para imprevistos y definir objetivos concretos.
También hay un riesgo que ningún gráfico bursátil representa adecuadamente: el fallecimiento de quien sostiene económicamente al hogar. Puede interrumpir aportes, comprometer estudios y obligar a vender activos. El seguro de vida aporta una respuesta específica: un capital para los beneficiarios, sujeto a las condiciones de cobertura, que ayuda a preservar la continuidad financiera familiar.
Dentro de las alternativas disponibles, el seguro de vida universal indexado combina protección por fallecimiento con un valor de acumulación cuya acreditación de intereses puede vincularse al S&P 500 o al Nasdaq-100, según el producto y sus opciones. Puede complementar la planificación del retiro y del legado familiar, cuando sus costos y condiciones resultan adecuados.
Es fundamental comprender el mecanismo. La póliza no compra para el asegurado las acciones del índice ni replica automáticamente su rendimiento. Los intereses se calculan mediante reglas contractuales que pueden incluir porcentajes de participación, topes y períodos de medición. Un índice que sube 15 % no implica que la cuenta reciba ese mismo porcentaje.
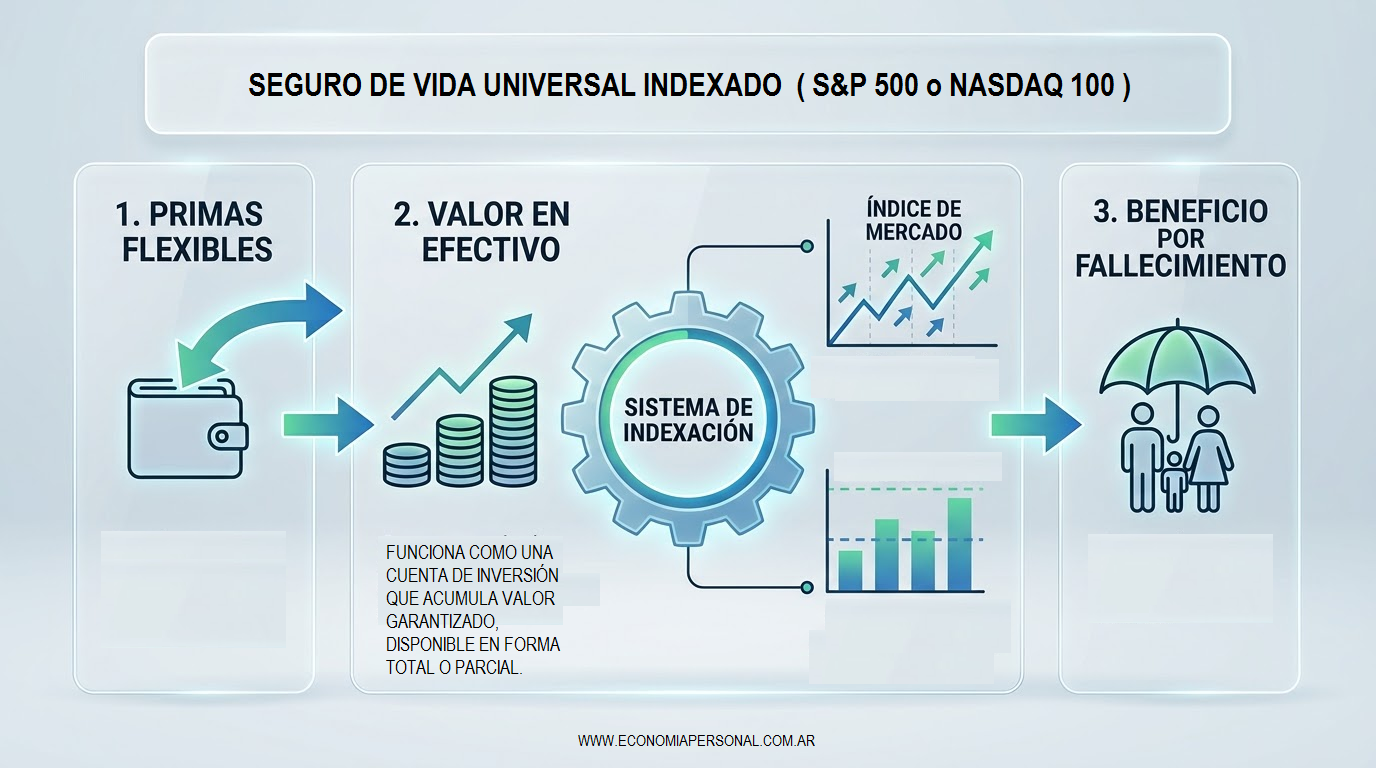
Muchas pólizas incorporan un piso del 0 % para la acreditación indexada. Esa protección limita el efecto directo de una caída del índice sobre los intereses acreditados. Los costos del seguro y otros cargos siguen descontándose y pueden reducir el valor acumulado. Un piso de acreditación tampoco garantiza recuperar todos los aportes al rescatar anticipadamente.
En un ejemplo simplificado, si un período acredita cero intereses y registra cargos, el saldo disminuye por esos cargos. Comprender esta diferencia permite valorar correctamente la protección ofrecida.
La flexibilidad de primas requiere seguimiento. Una financiación insuficiente puede exigir aportes adicionales para conservar la cobertura. Asimismo, los préstamos generan intereses y pueden reducir el beneficio por fallecimiento; los rescates anticipados pueden tener cargos. Las proyecciones comerciales deben examinarse distinguiendo valores garantizados y escenarios hipotéticos.
Las garantías dependen de la capacidad de pago de la compañía de seguros. También deben revisarse la moneda, la jurisdicción y el tratamiento tributario aplicable. Para un residente latinoamericano, disponibilidad y efectos fiscales requieren análisis específico; las condiciones estadounidenses no se trasladan automáticamente.
Una consultoría financiera profesional integra estas preguntas con ingresos, dependientes, edad, patrimonio y objetivos. Permite comparar pólizas y la alternativa de un seguro a término con inversiones separadas, dimensionar coberturas y proyectar escenarios prudentes. Luego revisa el plan para adaptarlo a cambios familiares y económicos.
Invertir con criterio implica construir un patrimonio que pueda sostener sus proyectos y proteger a quienes dependen de usted. Conocer cómo se puede perder es el primer paso para decidir mejor qué vale la pena arriesgar.
– – – – – – –
Fuentes consultadas:
Sticha, Andrea; Mottola, Gary; Valdes, Olivia; y Lusardi, Annamaria. (Octubre de 2026). What Separates Sophisticated Investors? Risk Literacy and Investment Decision-Making. FINRA Foundation y Stanford. https://www.finrafoundation.org/sites/finrafoundation/files/2026-10/what-separates-sophisticated-investors-102026.pdf
Una inversión inteligente y segura
– – – – – – –
Fuente: Ediciones EP, 08/10/26.
Información sobre Gustavo Ibáñez Padilla
En Economía Personal podemos acompañarlo en esa evaluación, con especial atención a la planificación de largo plazo y los seguros de vida con acumulación. Solicite una entrevista inicial a través del formulario de contacto para identificar prioridades y analizar si un seguro universal indexado resulta adecuado para su situación.
Más información:
La Libertad Financiera es un camino, no un destino
La Norma ISO 22222: Un pilar en la Planificación Financiera
La Importancia de la Planificación Financiera Personal en los Programas de Outplacement
La arquitectura invisible del éxito: independencia, infraestructura y el nuevo paradigma del asesor financiero
Planificar con criterio: por qué el asesoramiento profesional marca la diferencia en el plan de inversión personal y familiar
Vincúlese a nuestras Redes Sociales: LinkedIn YouTube Twitter
.
Antes de realizar cualquier inversión infórmese: Aviso Legal
.
.
.
La heladera no avisa: cuando el frío se convierte en riesgo
octubre 8, 2026
Por Gustavo Ibáñez Padilla.
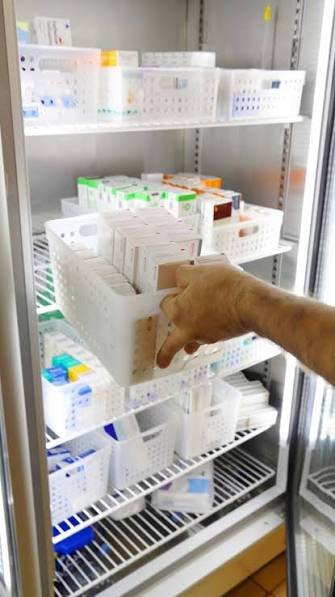
Imaginemos un lunes al abrir la farmacia. Durante la noche hubo una falla eléctrica y la temperatura de la heladera salió del rango previsto. Los envases siguen ordenados y los medicamentos conservan su apariencia. Sin embargo, ahora hay una pregunta urgente: ¿pueden dispensarse?
Los productos termolábiles requieren condiciones específicas de conservación. Una desviación de temperatura puede comprometer su calidad, seguridad o eficacia. Su apariencia no permite resolver la duda: la evaluación depende del producto, de las temperaturas alcanzadas y del tiempo de exposición.
.
Por eso, recuperar la refrigeración no basta para dar el incidente por cerrado. Corresponde registrar lo sucedido, identificar los productos potencialmente afectados y mantenerlos separados de los disponibles para dispensación, conservándolos según el procedimiento aplicable. El director técnico deberá evaluar su destino con información pertinente y, cuando sea necesario, consultar al laboratorio titular.
La preparación empieza bastante antes. Un equipo adecuado y mantenido, registros confiables, alarmas cuando corresponda y un procedimiento escrito ayudan a detectar problemas y responder con orden. También hace falta definir quién recibe el aviso fuera del horario comercial. Una alarma que nadie escucha tiene una vocación de servicio bastante limitada.
El plan debe contemplar alternativas de conservación y traslado, con medios apropiados para los productos involucrados. Improvisar cuando la temperatura ya está subiendo agrega incertidumbre a una situación que necesita decisiones precisas. Conviene comprobar, además, que el personal conoce el procedimiento y puede ejecutarlo.
La dimensión económica merece una revisión igualmente cuidadosa. Tener asegurada la heladera no permite dar por cubierta la pérdida de su contenido. Hay que verificar qué acontecimientos contempla la póliza: avería del equipo, interrupción del suministro eléctrico u otras causas, según las condiciones contratadas. Importan también los límites de indemnización, las franquicias y los requisitos de mantenimiento y documentación.
Aquí resulta valioso un asesor especializado en farmacias: puede conectar las necesidades de conservación, el valor del stock y las condiciones del seguro, coordinando la consulta técnica cuando corresponda.
Esta semana, revise tres puntos:
- ¿Quién detecta una falla y quién actúa, incluso con la farmacia cerrada?
- ¿Existe una alternativa de conservación preparada y conocida por el personal?
- ¿La cobertura contempla los medicamentos almacenados, sus valores y las causas de pérdida relevantes?
Las respuestas deberían quedar documentadas y actualizarse cuando cambien los equipos o el stock. Esa revisión permite cuidar simultáneamente a los pacientes, al negocio y al patrimonio del propietario.
La cadena de frío también necesita una cadena de decisiones claras.
*****
Fuentes consultadas:
Plan de contingencia para cadena de frío del Ministerio de Salud, referido a vacunas, y el trabajo de Farmacia Hospitalaria sobre evaluación de medicamentos termolábiles tras una interrupción accidental.
Gestión de riesgos especializada en farmacias
*****
Gustavo Ibáñez Padilla es consultor empresarial, especializado en finanzas y gestión de riesgos.
Fuente: Ediciones EP, 08/10/26.
Más información:
Retail100 Farmacias 2026
Más rentabilidad sin inversión: Cómo la gestión de riesgos inteligente potencia el capital de una Farmacia
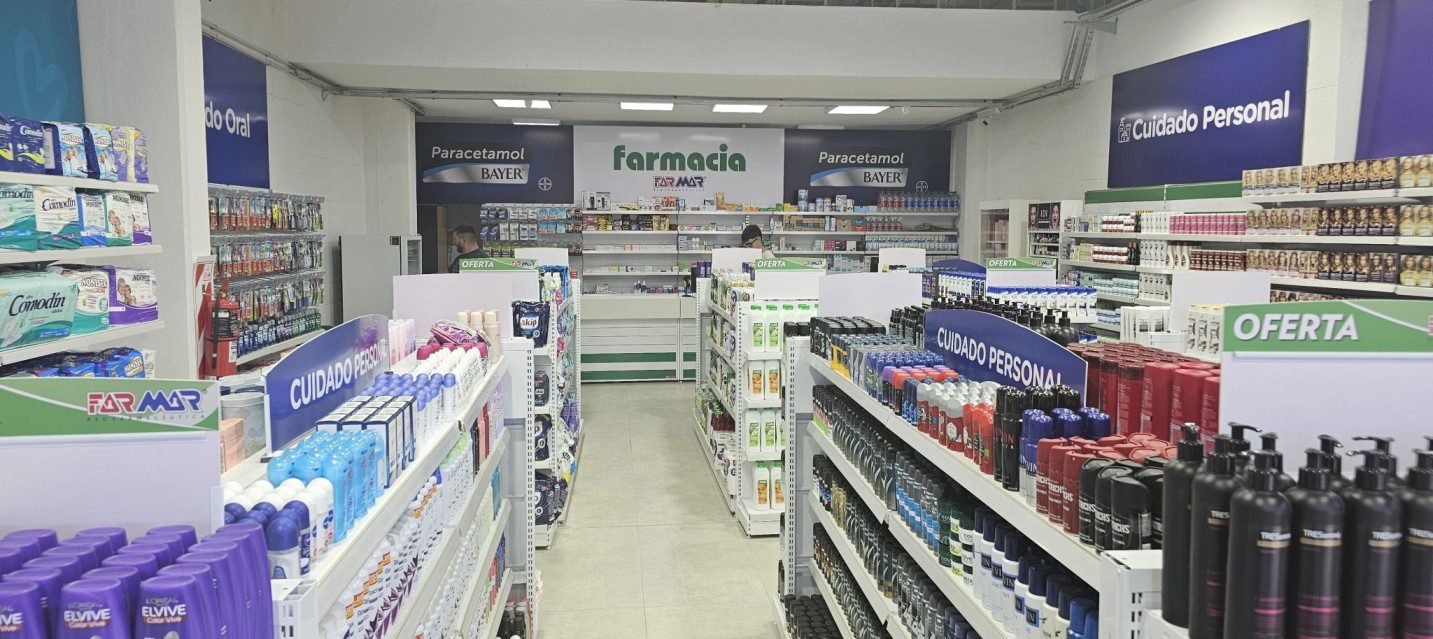
Su farmacia necesita un asesor que hable su idioma
.
.
Su farmacia necesita un asesor que hable su idioma
octubre 2, 2026
Las farmacias deben protegerse para crecer.
Por Gustavo Ibáñez Padilla.
Un farmacéutico explica todos los días cuestiones complejas con palabras comprensibles.
Sabe que una indicación mal entendida puede terminar en un problema.
Al contratar seguros, merece recibir esa misma claridad.
Además, comprender qué está protegido, bajo qué condiciones y qué situaciones requieren otras medidas.
Sin embargo, a veces la conversación empieza y termina con una pregunta: «¿Cuánto cuesta?».
Además, es comprensible; administrar una farmacia exige cuidar cada peso.
Pero elegir una cobertura solamente por su precio se parece a elegir un medicamento por el tamaño de la caja. Falta información importante.
Relevancia para farmacias
Una farmacia reúne particularidades que deben formar parte del asesoramiento. Si conserva medicamentos refrigerados, trabaja de turno o realiza entregas, esas condiciones deben conocerse antes de recomendar una póliza. Además, si depende de plataformas digitales, también deben conocerse antes de recomendar una póliza.
Imaginemos una consulta sencilla: «¿La mercadería está asegurada?». Una respuesta afirmativa puede dejar pendiente lo decisivo. Además, frente a qué acontecimientos debe responder? También, ¿con qué exclusiones aplica la póliza? Si una falla eléctrica compromete medicamentos termolábiles, habrá que revisar si esa pérdida está contemplada. Y es necesario conocer cuáles son los requisitos del contrato. La palabra «mercadería», por sí sola, explica bastante poco.
Un asesor especializado conecta la operación farmacéutica con las condiciones del seguro.
Además, el asesor pregunta, escucha, identifica vulnerabilidades y explica alternativas.
Puede advertir que una protección necesita actualizarse.
O bien indica que un procedimiento debe mejorarse o que cierto riesgo requiere consultar a otro profesional.
Esa capacidad se desarrolla mediante formación y trabajo sostenido en el sector.
Además, después de veinticinco años de trabajo en este ámbito, considero especialmente valioso el diálogo entre disciplinas.
Asimismo, los conocimientos aseguradores, jurídicos, técnicos y financieros permiten examinar distintas dimensiones de un mismo problema.
Además, la coordinación ayuda a ofrecer respuestas comprensibles y a evitar que el propietario deba reconstruirlas por su cuenta.
La norma ISO 31000 aporta un criterio útil.
Además, en una farmacia, esto puede comenzar con una conversación ordenada sobre qué podría ocurrir y cómo responder.
Además, en su próxima revisión, formule tres preguntas.
- ¿Qué particularidades de mi farmacia se tuvieron en cuenta?
- ¿Qué situaciones relevantes quedan fuera de las coberturas?
- ¿Quién me acompañará y cómo, si ocurre un siniestro?
Pida respuestas claras, aplicadas a sus farmacias y respaldadas por las condiciones contratadas.
Además, comprender la protección de sus establecimientos forma parte de administrarlas bien.
Así, una buena conversación hoy puede evitar una sorpresa costosa mañana.
*****
Fuentes:
Gestión de riesgos especializada en farmacias
Directrices oficiales de ISO 31000 Economía Personal
*****
Fuente: Ediciones EP, 02/10/26.
Información sobre Gustavo Ibáñez Padilla
Más información:
Retail100 Farmacias 2026
Más rentabilidad sin inversión: Cómo la gestión de riesgos inteligente potencia el capital de una Farmacia