Una empresa publica una búsqueda laboral: «Se requiere experiencia, criterio, liderazgo y capacidad para resolver crisis. Edad máxima: 45 años».
La contradicción merecería un premio al humor involuntario. Se pide el fruto de décadas de aprendizaje, pero se excluye a quienes probablemente tuvieron más oportunidades de adquirirlo.
Detrás de estos avisos se esconde una pregunta mucho más importante: ¿cuánto conocimiento puede permitirse desperdiciar una sociedad?
Vivir más no significa retirarse antes de tiempo
Durante décadas imaginamos la vida como una secuencia rígida: estudiar, trabajar, jubilarse y descansar. Hoy ese calendario resulta insuficiente.
Entre los 60 y los 80 años encontramos adultos mayores jóvenes con energía para emprender, enseñar, dirigir proyectos y reinventarse. Entre los 80 y los 100 también existen personas capaces de continuar creando y aportando, aunque sus condiciones de salud y autonomía sean muy diversas.
El Fondo Monetario Internacional, en su informe de 2025 sobre la economía plateada (silver economy), encontró que, en una muestra de 41 economías, las capacidades cognitivas promedio de una persona de 70 años en 2022 eran comparables, según los indicadores estudiados, con las de una de 53 años en 2000.
No significa que todos envejezcan igual, pero sí que nuestros antiguos prejuicios necesitan una revisión urgente.
Los superancianos y la reserva intelectual de la sociedad
La Universidad Northwestern investiga a los llamados SuperAgers o superancianos: personas de 80 años o más cuyo rendimiento en determinadas pruebas de memoria es semejante al de individuos varias décadas más jóvenes. Constituyen un grupo excepcional; no es correcto aplicar esa denominación a todos los adultos longevos.
Pero existe otra memoria que merece protección: la memoria social y productiva.
Un ingeniero que recuerda por qué falló un puente, una enfermera que reconoce una señal clínica infrecuente o un empresario que sobrevivió a varias crisis poseen conocimientos difíciles de capturar en un manual.
Este patrimonio incluye también saberes familiares, oficios, historias locales y experiencias de generaciones que atravesaron transformaciones económicas, políticas y tecnológicas.
Cuando sus conocimientos no se transmiten, desaparece una parte de la inteligencia colectiva. Una sociedad que pierde esa memoria queda condenada a repetir errores que otros ya habían aprendido a evitar.
.
La discriminación etaria: una costosa forma de incompetencia
La película Pasante de moda (The Intern, 2015) presenta a un jubilado de 70 años, interpretado por Robert De Niro, que ingresa como pasante en una empresa de comercio electrónico de ropa. El contraste genera humor, pero revela una verdad: la experiencia no compite necesariamente con la innovación; puede darle perspectiva.
La Organización Mundial de la Salud denomina edadismo a los estereotipos, prejuicios y prácticas discriminatorias basadas en la edad.
Por su parte, la OCDE ha documentado beneficios de productividad asociados con equipos intergeneracionales, capaces de combinar experiencia, conocimientos recientes y competencias complementarias.
Establecer requisitos físicos o habilitaciones indispensables para una función puede estar justificado. Descartar automáticamente a alguien por tener 60, 70 u 80 años, cuando esas condiciones no son relevantes, es una exclusión injusta y una pésima decisión económica.
El talento debe evaluarse por competencias y resultados, no por la fecha de nacimiento.
Inteligencia artificial: experiencia multiplicada por tecnología
La inteligencia artificial generativa abre posibilidades extraordinarias para los profesionales mayores.
Imaginemos a una médica jubilada que desarrolla materiales educativos con asistencia de IA, a un técnico industrial de 75 años que documenta décadas de fallas y soluciones, o a una emprendedora de 82 que utiliza herramientas digitales para comercializar sus conocimientos.
Estas personas no necesitan convertirse en programadores. Necesitan curiosidad, capacitación accesible y oportunidades.
La IA puede facilitar investigaciones, organizar documentos, mejorar comunicaciones y transformar experiencia acumulada en productos, servicios o contenidos educativos.
Un estudio de la OCDE publicado en julio de 2026 destaca que la experiencia laboral puede complementar las capacidades de la inteligencia artificial, aunque también subraya la necesidad de actualización.
La tecnología no reemplaza automáticamente el buen juicio. Puede equivocarse y requiere supervisión, especialmente cuando intervienen cuestiones profesionales o información sensible.
La combinación más prometedora no enfrenta generaciones: reúne experiencia humana, capacidades digitales y voluntad de aprendizaje.
Prudencia Aplicada: el verdadero valor de preservar la experiencia
La longevidad productiva adquiere una dimensión estratégica cuando la examinamos desde la perspectiva de Prudencia Aplicada.
La Regla 99/1, o Regla de Ibáñez Padilla, sostiene que «En la mayoría de los sistemas complejos, el 99 % del tiempo parece no pasar nada y en el 1 % restante pasa todo».
No se trata de una proporción estadística exacta, sino de un heurístico prudencial: una herramienta para comprender cómo largos períodos de aparente normalidad pueden ocultar vulnerabilidades que se manifiestan durante episodios críticos.
Aplicada a la longevidad, esta mirada permite identificar dos riesgos complementarios.
El primero es colectivo: una organización pierde silenciosamente experiencia cuando se retiran sus trabajadores más antiguos sin transmitir sus conocimientos.
Imaginemos una empresa que jubila a su responsable de mantenimiento después de cuarenta años. Durante meses todo funciona normalmente. Hasta que una falla extraordinaria paraliza la producción. Entonces descubren que aquel veterano conocía una anomalía recurrente, nunca documentada, y sabía cómo resolverla.
El problema no comenzó el día de la avería. Se fue construyendo durante años de aparente tranquilidad.
El segundo riesgo es individual: una persona puede atravesar décadas de estabilidad laboral sin preparar alternativas. Cuando llega una desvinculación, una enfermedad o una transformación tecnológica, descubre que dependía de un único empleador, una sola fuente de ingresos o competencias que dejaron de ser demandadas.
La Regla 99/1 enseña que la preparación decisiva debe realizarse durante los períodos de normalidad, cuando todavía existen tiempo, recursos y opciones.
De allí surge una aplicación fundamental de Prudencia Aplicada: documentar conocimientos, actualizar competencias, fortalecer relaciones profesionales, construir reservas financieras y desarrollar alternativas antes de necesitarlas.
En las organizaciones, esto significa establecer mentorías intergeneracionales, programas de transferencia de conocimientos, archivos de lecciones aprendidas y mecanismos de sucesión.
En las personas, significa continuar aprendiendo, cuidar la salud, mantener redes de contacto y evitar que el retiro convencional se convierta en una pérdida abrupta de identidad, actividad e ingresos.
La prudencia no consiste en impedir que las personas envejezcan o se jubilen, sino en evitar que su experiencia desaparezca y que su futuro dependa de una sola posibilidad.
.
Outplacement: reinventarse cuando otros consideran terminada la carrera
Los programas de outplacement o transición laboral asistida pueden desempeñar un papel decisivo en esta nueva realidad.
Pensemos en Lucía, una profesional de 63 años que pierde su empleo después de tres décadas coordinando operaciones administrativas.
Sus primeras búsquedas laborales resultan frustrantes. Su currículum parece describir un pasado exitoso, pero los reclutadores no advierten cómo podría contribuir al futuro.
Un programa de outplacement bien diseñado comienza por identificar sus competencias transferibles: resolución de conflictos, organización de equipos, negociación, gestión de proveedores y conocimiento de procesos.
Luego incorpora actualización tecnológica, herramientas de IA, fortalecimiento de su marca personal, entrenamiento para entrevistas y recuperación de contactos profesionales.
También analiza opciones que Lucía nunca había considerado: trabajar por proyectos, prestar servicios de consultoría, capacitar empleados jóvenes o acompañar pequeñas empresas que necesitan profesionalizar su administración.
Finalmente, incorpora planificación financiera personal para evaluar cuánto necesita ganar, qué riesgos debe proteger y cuánto tiempo puede dedicar a construir su nueva actividad.
Lucía no recupera necesariamente su antiguo puesto. Puede conseguir algo diferente: una cartera de actividades profesionales compatible con sus conocimientos, necesidades económicas y preferencias personales.
El objetivo no es simplemente conseguir otro empleo. Es transformar la transición en una oportunidad de reconversión, aprendizaje y autonomía.
Múltiples ingresos: cuando jubilarse no significa dejar de producir
Existe otra dimensión frecuentemente ignorada: la capacidad de generar ingresos después de la edad convencional de retiro.
Imaginemos a Roberto, un contador de 72 años. Percibe una jubilación que cubre buena parte de sus gastos habituales, pero continúa desarrollando actividades que disfruta.
Asesora a dos pequeñas empresas, dicta cursos virtuales de administración y recibe ingresos por inversiones acumuladas durante su vida laboral.
Sus conocimientos, contactos y experiencia se han convertido en activos productivos.
Si deja de asesorar a una empresa, conserva otras fuentes de recursos. Si decide reducir sus horas de trabajo, puede apoyarse parcialmente en sus ahorros e inversiones. Si desea viajar o dedicar tiempo a su familia, dispone de mayores posibilidades para organizar su agenda.
La jubilación constituye su base de estabilidad, pero no determina necesariamente el límite de sus ingresos.
Naturalmente, estas actividades requieren planificación, y los rendimientos financieros no están garantizados. También deben considerarse los impuestos, las regulaciones previsionales y los riesgos de cada inversión.
La clave está en comprender que el capital humano puede seguir generando valor mucho después de la edad jubilatoria.
Diversificar los ingresos reduce la dependencia de una sola fuente y puede contribuir a construir mayor libertad financiera.
No se trata de trabajar indefinidamente por obligación, sino de conservar la posibilidad de elegir.
La verdadera libertad financiera no significa necesariamente dejar de trabajar: significa tener recursos y alternativas suficientes para decidir cómo, cuánto, dónde y para quién hacerlo.
El futuro necesita nuestra memoria
Necesitamos empresas que eliminen barreras etarias arbitrarias, universidades que abran sus aulas a todas las generaciones y políticas públicas que faciliten el aprendizaje permanente.
Necesitamos organizaciones que comprendan que transmitir conocimientos no es un gasto, sino una inversión en continuidad y resiliencia. Y personas que preparen su futuro profesional y financiero antes de llegar a una situación crítica.
También necesitamos jóvenes dispuestos a escuchar y mayores dispuestos a actualizarse. Ni la juventud garantiza innovación ni la edad asegura sabiduría: ambas deben cultivarse.
Sobre todo, debemos abandonar la idea de que el respeto a los mayores consiste únicamente en reconocer lo que hicieron.
Respetarlos significa ofrecerles oportunidades reales para continuar haciendo.
Una sociedad que desprecia a sus adultos mayores no solo pierde su pasado: compromete su capacidad de enfrentar el futuro.
No desperdiciemos décadas de inteligencia acumulada por obedecer a un prejuicio administrativo.
La vejez no es una fecha de vencimiento. La jubilación no tiene por qué ser el final de la productividad. Y la experiencia, cuando encuentra oportunidades, puede seguir siendo futuro.
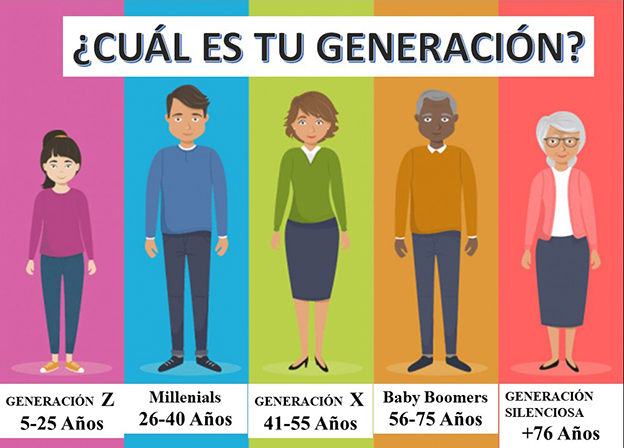
Las generaciones X y Z enfrentan una realidad inédita en el continente americano: las expectativas de un retiro digno se han vuelto más inciertas que nunca. La persistencia de la inflación, la volatilidad económica y la debilidad de los sistemas previsionales han erosionado la confianza en el futuro financiero. A ello se suma la necesidad urgente de proteger a la familia frente a riesgos crecientes: fallecimiento prematuro, incapacidad, enfermedades críticas o la simple posibilidad de vivir más años de los previstos sin los recursos suficientes.
La planificación financiera de largo plazo es hoy la herramienta más eficaz para afrontar este escenario, y cobra especial relevancia en países como la Argentina, donde la combinación de inflación crónica, presión fiscal elevada y falta de previsibilidad macroeconómica impone un desafío muy superior al de otros países de la región.
.
La situación en Hispanoamérica y Argentina
Según investigaciones de LIMRA y nuestros propios Estudios de campo realizados en 2025, más del 89 % de los trabajadores latinoamericanos que piensan en su jubilación creen que tendrán dificultades para alcanzar un retiro adecuado. La caída de la natalidad y el aumento sostenido de la esperanza de vida complican aún más la sostenibilidad de los sistemas estatales de retiro. En Argentina, este fenómeno es particularmente evidente: la relación activos/pasivos en el sistema previsional se ha deteriorado de manera alarmante, lo que obliga a los trabajadores a buscar alternativas privadas para complementar sus ingresos futuros.
Más del 85 % de los encuestados en la región manifiesta preocupación por el desempeño económico futuro de sus países, y la Argentina es un caso paradigmático. Con un historial de crisis recurrentes, cambios regulatorios bruscos y pérdida de confianza en la moneda local, los argentinos más favorecidos económicamente recurren a seguros de vida, anualidades en moneda dura y activos internacionales como mecanismos de protección y ahorro de largo plazo. Estos instrumentos ofrecen seguridad, flexibilidad y protección frente a la depreciación de la moneda local, y constituyen una vía eficaz para preservar valor en contextos inestables.
El desafío del Retiro en Argentina
Nuestro país merece un análisis particular:
1. Alta inflación y pérdida del poder adquisitivo:
La inflación anual en Argentina supera con frecuencia los dos dígitos, erosionando la capacidad de ahorro de los hogares. Esto hace inviable depender únicamente de instrumentos en pesos sin cláusulas de ajuste o sin exposición a monedas fuertes.
2. Fragilidad del sistema previsional público:
El sistema estatal funciona bajo un esquema de reparto, en el que los aportes actuales financian a los jubilados presentes. La baja densidad de aportes (especialmente por la informalidad laboral, que ronda el 40 %) y la creciente longevidad hacen que las jubilaciones mínimas resulten insuficientes.
3. Voracidad fiscal y regulatoria:
Las inversiones en inmuebles de renta o fondos locales, si bien siguen siendo opciones, se ven afectadas por altos impuestos, regulaciones cambiantes y controles de capital. Ello reduce la previsibilidad y el atractivo de estos activos como vehículos de retiro.
4. Preferencia por moneda dura y productos internacionales:
Ante la incertidumbre, es cada vez más frecuente que los ahorros e inversiones se canalicen hacia seguros de vida con componente de ahorro, anualidades y productos en dólares, que permiten proyectar un ingreso en el futuro con mayor seguridad.
La planificación financiera bajo estándares internacionales
La calidad del proceso de planificación financiera depende no solo de los productos disponibles, sino también de la metodología con la que se diseñan las estrategias. En este sentido, resulta crucial destacar la importancia de la Norma ISO 22222 de Planificación financiera personal, que establece buenas prácticas internacionales en el asesoramiento, desde la identificación de necesidades hasta el diseño de planes y la revisión periódica. Adoptar estos estándares garantiza que el cliente reciba un servicio ético, transparente y de calidad, basado en un análisis integral de sus circunstancias.
Rol del Consultor independiente en la protección familiar
En todo el continente, y particularmente en Argentina, se observa una creciente demanda de asesoramiento profesional de calidad, con énfasis en consultores financieros independientes. Su valor radica en:
* Empatía y comprensión de las necesidades del cliente, más allá de los productos disponibles.
* Función docente, enseñando a los clientes a tomar decisiones informadas sobre seguros, inversiones y planificación patrimonial.
* Capacidad de adaptación, combinando entrevistas presenciales con encuentros virtuales, pero manteniendo la profundidad analítica que requieren las decisiones de largo plazo.
Como siempre señalamos en este sitio web Economía Personal, la educación financiera es un proceso de transferencia de conocimiento que permite a las familias apropiarse de las herramientas necesarias para proteger su futuro.
.
Caso real: Familia argentina de clase media
Analicemos el caso de Jorge y Laura, ambos de 42 años, residentes en Buenos Aires, con dos hijos pequeños. Jorge trabaja en relación de dependencia en una empresa multinacional, y Laura ejerce como profesional independiente. Ambos realizan aportes al sistema previsional público, pero son conscientes de que el haber jubilatorio futuro difícilmente supere el 40 % de su ingreso actual.
─Desafíos identificados:
* Su principal activo es un departamento en el que viven, con un crédito hipotecario en pesos aún vigente (con actualización UVA).
* Carecen de seguros de vida que cubran a ambos cónyuges.
* Tienen un pequeño ahorro en dólares, pero sin una estrategia de inversión definida.
* Desean garantizar la educación universitaria de sus hijos y mantener un ingreso suficiente en el retiro.
─Plan de acción sugerido:
1. Corto plazo (1-3 años):
* Constituir un Fondo de emergencia equivalente a seis meses de gastos en dólares.
* Contratar un Seguros de vida universal indexado que garantice un patrimonio y cubra la educación de los hijos.
2. Mediano plazo (3-10 años):
* Adquirir Anualidades internacionales en dólares, que mantengan un flujo futuro de ingresos.
* Diversificar parte del ahorro en fondos globales, evitando la exposición exclusiva a la economía local.
* Reforzar la cobertura médica privada con seguros que contemplen Enfermedades críticas.
3. Largo plazo (10 años en adelante):
* Planificar la Sucesión de bienes mediante testamento o fideicomiso, minimizando la carga fiscal.
* Convertir parte del capital acumulado en rentas vitalicias (annuities) para cubrir los gastos básicos durante la jubilación.
Con estas medidas, Jorge y Laura podrán transformar la incertidumbre en un plan estructurado, que no solo proteja a la familia frente a contingencias, sino que también construya un futuro sostenible.
Educación financiera y cultura familiar
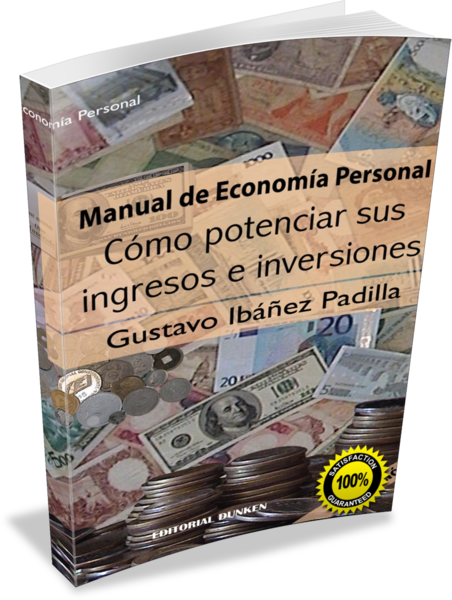
La planificación de largo plazo no es un ejercicio individual aislado: implica también transmitir valores y hábitos a las nuevas generaciones. Como enfatizo en mi ya clásico libro Manual de Economía Personal. Cómo potenciar sus ingresos e inversiones, la familia es el núcleo donde se aprenden los valores económicos fundamentales, desde el ahorro y la responsabilidad hasta la solidaridad intergeneracional. Un plan exitoso no solo asegura el retiro de los padres, sino que también enseña a los hijos a organizarse, invertir y pensar en el futuro con criterios claros.
Asumir la responsabilidad
Generar ingresos, ahorrar, invertir y planificar el retiro y la sucesión son cuestiones vitales para la protección de la familia, a lo largo de las generaciones. Cabe siempre destacar que la Familia es la base de la sociedad, porque es el primer espacio donde los individuos aprenden valores, normas, afecto y desarrollan su identidad, transmitiendo cultura y asegurando la continuidad de la especie humana. Provee apoyo, seguridad y un sentido de pertenencia, sentando las bases para adultos responsables que contribuyen al bienestar común y para el desarrollo de sociedades pacíficas y armónicas.
La situación en toda América, y en particular en Argentina, exige un cambio de mentalidad. No basta con esperar que el Estado asegure el retiro ni confiar únicamente en el salario actual. La clave está en generar múltiples fuentes de ingresos, ahorrar, invertir y planificar el retiro y la sucesión con un enfoque integral.
Los seguros de vida, las anualidades y los productos de inversión internacionales en moneda dura son hoy aliados estratégicos frente a la volatilidad regional. El asesoramiento independiente, basado en estándares como la ISO 22222, asegura que los planes respondan a las verdaderas necesidades de cada familia.
El mejor momento para comenzar fue ayer. El segundo mejor momento es hoy. Inicie su Plan de Inversión y Protección Familiar cuanto antes, busque ayuda profesional independiente. Su mejor inversión no será un activo en particular, sino el plan integral que diseñe para proteger lo más valioso que tiene: su familia, su tiempo y sus sueños.
En última instancia, la planificación financiera de largo plazo es mucho más que un ejercicio numérico: es un acto de amor y de responsabilidad hacia la familia, hacia quienes dependen de nosotros hoy y hacia quienes seguirán nuestros pasos mañana.
———
Bibliografía
* Ibáñez Padilla, Gustavo. Manual de Economía Personal. Cómo potenciar sus ingresos e inversiones. Buenos Aires: Dunken, 2013.
* Economía Personal. (http://www.economiapersonal.com.ar)
* LIMRA (2025). Estudios sobre retiro en América Latina.
* MAPFRE Economics (2023). El negocio asegurador en América Latina.
* Swiss Re Institute (2023). Mortality protection gap in Latin America.
Nota del editor: Para profundizar en el diseño de un plan financiero personal y evitar errores comunes, conviene conocer la Norma ISO 22222, que establece estándares internacionales para la planificación financiera personal. Una brújula técnica para navegar con claridad y seguridad en este mar de decisiones económicas. Puede obtener un Diagnóstico Financiero Personal sin cargo enviando un e-mail con sus datos de contacto a: economiapersonal@gmail.com o a través del formulario de Contacto de esta web.
La última investigación de Northwestern Mutual concluye que más de la mitad considera que existe la posibilidad de sobrevivir a su fondo de ahorros, y que la generación X y los millennials son los que se sienten en mayor riesgo.
.
Los estadounidenses creen que necesitarán 1,26 millones de dólares para jubilarse cómodamente, una cifra que refleja la disminución de las expectativas en medio de persistentes presiones financieras, según nuevos datos del Estudio de Planificación y Progreso 2025 de Northwestern Mutual.
Los resultados se basan en una encuesta en línea a 4.626 adultos estadounidenses mayores de 18 años realizada por The Harris Poll para Northwestern Mutual entre el 2 y el 19 de enero, antes de que el presidente Donald Trump asumiera su segundo mandato en la Oficina Oval y revelara sus políticas económicas con fuertes aranceles que efectivamente han llevado a un colapso en la confianza de los consumidores y las empresas.
La estimación de consenso de este año de $1,26 millones es inferior a la cifra mágica anterior de $1,46 millones informada el año pasado y está estrechamente alineada con las estimaciones de 2022 y 2023. Si bien la cifra más baja podría indicar perspectivas ajustadas sobre la inflación y el costo de vida, todavía supera ampliamente lo que muchos estadounidenses han ahorrado para la jubilación.
Entre los encuestados con ahorros para la jubilación, una cuarta parte declaró tener reservado el equivalente a un año o menos de sus ingresos anuales actuales. Más de la mitad de los estadounidenses afirma tener al menos cierta probabilidad de que sus ahorros sobrevivan, incluyendo el 56 % de la generación X y el 57 % de los millennials. Solo el 16 % considera que ese resultado es muy improbable, y más de un tercio no ha tomado ninguna medida para mitigar el riesgo de que sus ahorros sobrevivan.
“El ‘número mágico’ de los estadounidenses para jubilarse cómodamente ha disminuido, pero sigue siendo alto, muy por encima de lo que muchos realmente han ahorrado”, declaró John Roberts, director de campo de Northwestern Mutual, en un comunicado que revela los resultados. “Una explicación para la nueva cifra podría ser que la inflación, aunque sigue siendo la principal preocupación de la gente, no es tan alta como en los últimos años”.
Según la encuesta , la preparación para la jubilación es especialmente precaria para la Generación X. Más de la mitad de los encuestados de la Generación X dijeron que no esperan estar preparados financieramente cuando se jubilen, posiblemente debido a la doble presión financiera que sienten los miembros de la llamada «generación sándwich» , y el 52 por ciento tiene ahorros que suman tres veces sus ingresos actuales o menos.
.
El informe también exploró los contrastes generacionales en los hábitos de planificación. En promedio, los estadounidenses afirmaron que comenzaron a ahorrar para la jubilación a los 31 años y aspiran a jubilarse a los 65. Los encuestados de la generación Z informaron haber comenzado a ahorrar a los 24 años y planear jubilarse a los 61. Los baby boomers, en cambio, comenzaron a ahorrar a los 37 años y esperan jubilarse a los 72.
A pesar de empezar antes, los estadounidenses más jóvenes podrían estar pasando por alto aspectos clave de la gestión de riesgos. El 61 % de la generación Z y el 60 % de los millennials afirmaron estar más centrados en acumular riqueza que en protegerla con herramientas como seguros de vida o de discapacidad. Entre los baby boomers, esa cifra se redujo al 35 %.
La Seguridad Social surgió como otra preocupación clave. Menos del 30% de la generación X y los baby boomers afirmaron que planean retrasar la recepción de las prestaciones para maximizar los pagos. Alrededor del 45% tiene la intención de solicitarlas al alcanzar la edad plena de jubilación, mientras que más de una cuarta parte planea comenzar a recibirlas tan pronto como cumpla los requisitos, incluso a costa de una reducción de sus ingresos mensuales.
La Generación X también consideró la fiabilidad del Seguro Social casi tan importante como saber cuánto necesitan para jubilarse. En comparación con otras generaciones, la preocupación por la longevidad del programa también fue notablemente menor: solo el 26 % se preguntaba si el programa seguiría vigente cuando tuvieran derecho a recibir las prestaciones de jubilación.
“Todos merecen su propio ‘número mágico’ que considere dónde vivirán, qué estilo de vida tendrán, sus fuentes de ingresos y más”, enfatizó Roberts. “Hay reglas generales por todas partes, pero nada es mejor que un plan financiero personalizado y diseñado a su medida”.
En marzo, Northwestern Mutual reforzó su compromiso de apoyar el futuro financiero de los estadounidenses con una audaz campaña de reclutamiento y anunció un ambicioso objetivo de sumar más de 5.000 profesionales financieros a su fuerza de campo este año.
Fue el político y militar romano Cayo Mario quien, en tiempos de la República, se convirtió en el padre de grandes reformas en el seno del ejército, entre las cuales se incluye la jubilación. Una pensión a los 45 años para los soldados retirados y una porción de tierra en zona conquistada para el resto de sus días.
.
España tuvo que esperar hasta 1919 para que el gobierno de la época creara el primer sistema público de pensiones. Se fijó la edad de retiro en los 65 años y se estableció, ¡atención!, una pensión de una peseta diaria.
Lógicamente, un siglo después, las cosas han cambiado mucho. Sabemos que viviremos más años, pero también que la bolsa de gente en edad de trabajar es mucho menor. Si le añadimos que hay que pagar la pensión a un número mayor de jubilados y con prestaciones más altas, el panorama no invita a ser optimista.
Falsas creencias sobre la jubilación
Sin embargo, muchos jóvenes y no tan jóvenes contemplan la etapa del retiro con cierta distancia y despreocupación y, en algunos casos, con una mochila llena de tópicos. Aquí van algunas de las falsas creencias que circulan por ahí:
Un error de base: solemos creer que la preocupación por la jubilación llega a medida que cumplimos años. ¡Y debería ser al revés! Cuanto más joven, más tiempo tenemos para ahorrar y para pensar en planificar un futuro mejor.
Otra falsa creencia es pensar que cuando nos jubilemos necesitaremos menos dinero. Y puede ser justo a la inversa. Probablemente nuestra lista de gastos habituales tras el retiro puede crecer por tener familiares a nuestro cargo como nuestros padres, ayudas a los hijos, gastos que ya no nos cubrirá el Estado…
No solemos tener en cuenta las consecuencias del paso del tiempo. A nadie le gusta imaginar que deberemos asumir hospitalizaciones, intervenciones quirúrgicas y tratamientos médicos tan necesarios como inesperados. En este sentido, más vale prevenir que curar y anticiparse para asegurar la propia salud y la de los nuestros.
Un incremento de la esperanza de vida significa que tendremos más años por delante y, por lo tanto, más tiempo libre y, en consecuencia, probablemente, un mayor gasto en ocio (restaurantes, viajes, cultura, etc.). ¡Una inversión extra que podemos contrarrestar si actuamos con previsión en nuestra jubilación!
Un pensamiento que no por ser muy común deja de estar equivocado. ¿Cuántas veces escuchamos eso de… “¡Total, para lo que me va a quedar de pensión!”? Ese es precisamente un motivo capital para no dejarse llevar por la resignación y empezar a ahorrar cuanto antes. Por ejemplo, diversificando nuestro ahorro.
Según datos del Ministerio de Empleo, hay poco más de diecinueve millones de trabajadores para cubrir las pensiones de ocho millones y medio de personas. Es decir, por cada pensionista hay poco más de dos cotizantes que ven como sus sueldos son cada vez más bajos. Si se mantiene esa media, nadie nos garantiza una pensión digna en el futuro. ¡Hay que actuar!
De momento, la mayoría de personas llegan a la jubilación con unacalidad de vidamedia más que aceptable, pero las previsiones económicas no auguran un futuro alentador. Se prevé que el Fondo de Reserva de la Seguridad Social, conocido popularmente como la “hucha de las pensiones”, se vacíe en un par de años, debido a las dificultades para reducir el déficit estructural.
¿Qué conclusiones podemos extraer de la jubilación?
En definitiva, está claro que no hay que esperar a que pasen los años para pensar en la jubilación. No necesariamente vamos a precisar menos dinero. Ya hemos visto que pueden surgir atenciones médicas imprevistas. Ojalá tengamos tiempo para gastarlo en nuestro ocio, ¡pero hay que tenerlo en cuenta! No podemos resignarnos simplemente con lo poco que nos deje el retiro ni calcular nuestra pensión en función de la población activa. Y sobre todo, y como decía JFK: “No te preguntes qué puede hacer tu país por ti, pregúntate qué puedes hacer tú por tu país”. O mejor, por ti mismo.
Por eso, cuanto más joven, más años tendrás por delante para ahorrar y asegurarte un buen retiro. Y durante las diferentes etapas de tu vida, lo más seguro es estar acompañado por un profesional de confianza que te guíe y te apoye para tomar las decisiones financieras que más se adecuen a tus objetivos y, así, garantizarte un futuro mejor. ¡Ponte en marcha!
La edad de jubilación aumenta progresivamente en Europa. Por el momento, cada estado miembro de la Unión Europea ha tomado su propio camino en esta cuestión, pero todos convergen en la necesidad de una jubilación más tardía. A continuación, explicamos las claves para entender las diferencias y semejanzas entre las edades de jubilación en Europa y España.
Edades de jubilación en Europa
Bruselas desea más integración política y económica, una meta que pasa también por la edad de jubilación. El progresivo envejecimiento de la población y los estragos de la crisis que se inició en 2008 han llevado a los estados europeos a tomar medidas en materia de pensiones de jubilación. Así es como está la cuestión en los siguientes países europeos:
Alemania
La edad de la jubilación ordinaria aumenta desde 2012 progresivamente hasta 2029 de los 65 a los 67 años, en función de los años cotizados. Es posible jubilarse a los 63 años si se ha cotizado durante 45 años.
Francia
La edad de jubilación aumentará de manera progresiva hasta alcanzar los 67 años en 2023, a razón de 4 meses por año a partir de julio de 2016. Los nacidos antes de 1952 deben haber cotizado 164 trimestres para disfrutar de una jubilación ordinaria, en función del tiempo cotizado, entre los 60 y 65 años. Para los nacidos a partir de 1955 se requieren 166 trimestres cotizados para acceder a la jubilación ordinaria, según la reforma del año 2011, a una edad entre los 62 y los 67 años (aumento gradual entre 2017 y 2022).
Finlandia
En Finlandia existe un mínimo garantizado de la pensión que se obtiene por aportaciones individuales. Para obtenerla hay un requisito del 80% del tiempo de residencia en el país entre los 15 y 65 años, siendo precisamente esta última la edad ordinaria de jubilación para obtener la pensión. De los 63 a los 68 años se puede acceder a la pensión contributiva individual. La jubilación flexible va desde los 63 a los 68 años.
Grecia
La edad de jubilación en Grecia, uno de los asuntos más polémicos en la negociación de sus diversos planes de rescate financiero, está ahora en 65 años, que aumentarán progresivamente hasta los 67. El Gobierno heleno permite, sin embargo, acceder a la jubilación a los 62 años para largas cotizaciones. Los años de cotización requeridos para alcanzar la pensión íntegra son 40 desde 2015.
Italia
La edad de jubilación ordinaria es de 62 años para las mujeres (con una cotización de 41 años) y de 66 para los hombres (con 42 años cotizados). En 2021 será de 67 años para ambos sexos.
Luxemburgo
La pensión íntegra se alcanza con 40 años de cotización. La edad de jubilación se sitúa en los 65 años.
Portugal
La reforma de las pensiones en Portugal ha significado que la edad de jubilación suba también progresivamente. La edad de jubilación es de 65 años y pasará a ser de 67 a partir de 2023. Se requieren 40 años de cotización para alcanzar el importe íntegro de la pensión.
Austria
Se requieren 45 años cotizados para acceder a la jubilación con el importe íntegro a los 65 años en el caso de los hombres. Las mujeres, a los 60 años, que suben hasta los 65 de forma gradual entre 2024 y 2033. No existe la jubilación anticipada.
Bélgica
Los hombres pueden retirarse a los 65 años, mientras que las mujeres lo hacen a los 62. Se requieren 45 años de cotización. Existe la posibilidad de jubilarse anticipadamente desde los 60 años si se ha cotizado 35, sin coeficientes reductores.
Dinamarca
La edad de jubilación es de 65 años y, entre 2019 y 2022, aumentará hasta los 67 años. Existe un requisito de 40 años de residencia entre los 15 y 65 años en el país para poder cobrar la pensión.
Reino Unido
La edad de jubilación se retrasa en el Reino Unido de los 67 a los 68 años, una medida que entrará en vigor siete años antes de lo inicialmente previsto, entre 2037 y 2039. Se requieren 30 años de cotización para acceder a la pensión básica estatal. No existe la jubilación anticipada.
Suecia
Se requieren 40 años de residencia en el país para obtener la pensión garantizada; para la pensión contributiva, 30 años de cotización, y para la pensión premium no existe el concepto de pensión máxima por tiempo de cotización. La edad ordinaria de jubilación oscila entre los 61 y los 67 años para acceder a la pensión contributiva y a la premium. Para la pensión garantizada, la edad son 65 años.
España
A partir de 2027 deberán acreditarse 38 años y medio cotizados para jubilarse con 65 años, la actual edad ordinaria de jubilación. Desde 2013 a 2027 se establece la edad de jubilación entre 65 y 67 años, en función de los años cotizados. La jubilación anticipada será dos años inferior a la jubilación ordinaria a lo largo de ese periodo transitorio y acabará establecida en 2027 entre los 63 y los 65 años, en función de los años cotizados.
Aumento de la edad de jubilación. Europa se hace mayor
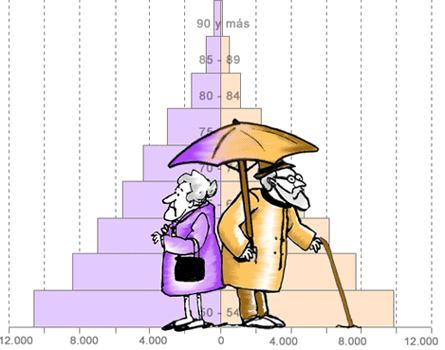
Tradicionalmente, la edad media de jubilación ha rondado los 65 años. Sin embargo, la esperanza de vida está aumentando. En España, en consonancia con el resto de países de la UE, se sitúa en la actualidad en unos 82 años (84,5 para las mujeres, 78,4 los hombres) y se estima que aumente del orden de 3 a 4 meses por año. Es decir, cada década ganaremos cuatro años de esperanza de vida. ¿Qué significa esto? Que el envejecimiento de la sociedad española y europea será cada vez mayor.
La pirámide de población por edad, como se aprecia en el gráfico, cada vez es mayor en la franja alta, lo que indica que la sociedad se hace cada vez más vieja.
Jubilaciones tardías
Como hemos visto, España es uno de los estados europeos con un retiro más tardío, junto con Alemania, Dinamarca, Italia y Portugal. Entre los países que han tenido que adaptarse a este nuevo escenario están algunos de los que han vivido más duramente la crisis: España, Grecia, Italia o Portugal.
Distintos años de cotización exigidos
Otra de las diferencias entre europeos tiene que ver con los períodos de cotización. A portugueses, luxemburgueses, italianos o ingleses se les exige hoy más años cotizados para acceder a la prestación que en España.
Diferencias de género
Algunos sistemas de pensiones distinguen entre hombres y mujeres para su aplicación. Estados como Italia, Grecia o Austria han establecido tradicionalmente diferencias en cuanto a la edad de acceso a la jubilación según el sexo. Aunque en el marco de las últimas reformas muchos han eliminado estas diferencias, todavía en países como Austria o Bélgica los hombres pueden retirarse a los 65 años, mientras que las mujeres lo hacen a los 60 o 62 años, respectivamente.
Como hemos comprobado, en algunos sistemas de pensiones de la UE se tiene que esperar más para acceder a la prestación que en otros, y es importante conocer estas diferencias si se ha desarrollado la vida laboral en varios países. El trabajador sólo podrá solicitar la pensión en el país donde resida si ha cumplido la edad de jubilación allí. Además, los derechos acumulados en otros lugares sólo se recibirán cuando se cumpla la edad legal de jubilación en ellos.
El 71% de los millennials espera seguir trabajando en su vejez para mantener su calidad de vida
Un nuevo estudio realizado a nivel internacional revela cuáles son las expectativas de esta generación durante su carrera. Se sienten inseguros financieramente y buscan los consejos de sus empleadores.
Los millennials tienen un alto nivel de confianza (83%) en la capacidad de su empleador para brindar buenos consejos financieros.
.
Actualmente, los millennials son el mayor segmento de la fuerza laboral y vivirán más, trabajarán más tiempo y cambiarán de trabajo con mayor frecuencia que las generaciones anteriores. Según datos de Universum Global, en el año 2020 los millennials representarán el 50% de la fuerza laboral.
Un nuevo estudio titulado «Healthy, Wealthy & Work-Wise: Los nuevos imperativos para la seguridad financiera» realizado en 12 países por Mercer, consultora global líder en recursos humanos, señala que un 71% de los millennials -una tasa mayor que cualquier otro segmento- espera trabajar después de jubilarse. Sin embargo, la mayoría tiene expectativas más bajas con respecto a las pensiones provistas por el gobierno que las personas mayores.
Inversamente, como todavía están en las primeras etapas de sus carreras, son también los más estresados por las finanzas entre todos los grupos etarios encuestados. No resulta sorprendente que, como nativos digitales, sean los más interesados en herramientas en línea y aplicaciones móviles.
Actualmente, los millennials son el mayor segmento de la fuerza laboral.
.
Sin embargo, quizás inesperadamente, los millennials tienen un alto nivel de confianza (83%) en la capacidad de su empleador para brindar buenos consejos financieros. Además, los empleadores que ofrecen mejores beneficios de inversión y/o ahorro tienen un impacto positivo entre este grupo etario, lo que resulta en una mayor satisfacción laboral así como en un mayor compromiso y lealtad con la empresa.
Los adultos más jóvenes están sintiendo el estrés de esta incertidumbre: soo una cuarta parte de los jóvenes de 18 a 24 años se sienten financieramente seguros, en comparación con el 55% de los mayores de 65 años. No es de sorprender entonces que los millennials busquen asesoría sólida para el ahorro y estén dispuestos a confiar en sus empleadores y en las herramientas en línea como guía.
Además, el 82% de los millennials encuestados expresó que ahorraría más si supiera más sobre el impacto de esos ahorros en la vejez, según reveló el estudio, que se realizó en 12 países, 7 regiones y contó con la participación de 7.000 adultos mayores de 18 años y 600 líderes en toma de decisiones tanto del sector público como privado.
El ahorro de la mano de la tecnología
El futuro de la seguridad financiera es digital. Herramientas en línea fáciles de usar y efectivas son vitales para ayudar a las personas de todas las edades, especialmente al mayor segmento de la fuerza laboral: los millennials. Son la generación menos segura financieramente en el trabajo y el 80% está dispuesto a utilizar herramientas en línea para ayudar a rastrear y administrar sus datos financieros, de salud y personales, siempre y cuando las herramientas sean fáciles de usar y sus datos estén seguros.
Algunos recursos, sin embargo, no generan el mismo nivel de interés: el 52% de todos los adultos no se siente cómodo con asesores robóticos que brinden asesoría automatizada y la mitad siente lo mismo respecto de los centros de llamadas con asesores financieros, lo que indica que las personas quieren ser tratadas individualmente con orientación y asesoramiento, y no quieren que se les diga qué hacer.
De un modo crítico, las aplicaciones y las herramientas en línea deben ser seguras y fáciles de usar. Aun cuando los grupos más jóvenes están mucho más dispuestos que los mayores a dejar que las aplicaciones contengan datos personales, desconfían más de los resultados y les preocupa la posibilidad de perder datos.
Para aprovechar la tecnología, las herramientas digitales (así como los planes y beneficios) no deben ser iguales para todos y deben ser más que información y modelado básico. La tecnología debe utilizar datos para hacer ofertas más personalizadas y relevantes para los individuos e incluir la capacidad de hacer transacciones en tiempo real.
La industria de la aptitud financiera puede seguir el ejemplo de la revolución tecnológica de la industria del acondicionamiento físico para involucrar a las personas en el ahorro a largo plazo. Al igual que el ejercicio, ahorrar puede ser doloroso. Las personas disfrutan más consumiendo ahora que planificando para más adelante, y trabajar con productos relacionados con el ahorro o planificadores financieros puede ser complicado, confuso y requerir mucho tiempo. Además, es potencialmente riesgoso.
Para transformar el ahorro en una experiencia atractiva para el consumidor en lugar de una experiencia de servicios financieros, debe presentarse no como algo difícil y desagradable, sino como alcanzable e interesante a través de un lenguaje simplificado, herramientas útiles y la capacidad de seguir los avances en tiempo real.
.
Si bien la industria de los servicios financieros debe ayudar a liderar dicha revolución, los empleadores tienen un papel fundamental que desempeñar. Tienen una larga historia y capacidad para brindar productos y servicios seleccionados a sus empleados, así como un interés particular en aliviar las preocupaciones financieras de sus empleados con el fin de obtener significativas mejoras en la productividad. Asimismo, los gobiernos deben ayudar a impulsar la revolución ampliando la cobertura de pensiones y el acceso a productos y programas de ahorro.
La dinámica y la importancia de los pilares del ahorro para la jubilación deben cambiar para reflejar diferentes sistemas sociales y experiencias laborales. La seguridad financiera no debería ser solo del dominio de quienes tienen acceso a los programas de sus empleadores, de un género sobre otro o de las generaciones mayores en detrimento de las que les siguen. Las empresas públicas y privadas deben unir fuerzas para garantizar que la seguridad financiera esté disponible para todos.
Un mayor conocimiento financiero por sí solo rara vez se traduce en acción; lo que estimula la acción es dar a las personas acceso a herramientas inteligentes, opciones predeterminadas y orientación que puedan ayudarlos a alcanzar el éxito.
Rentas vitalicias: un fallo favorece a los jubilados
Por Silvia Stang.
La Justicia dispuso, en segunda instancia, que se debe reestimar el ingreso de un exaportante a una AFJP. .
Un fallo judicial de segunda instancia determinó que la Anses debe recalcular el ingreso de una persona que cobra bajo la modalidad de una renta vitalicia previsional contratada en una compañía de seguros de retiro, una de las opciones que en su momento se les ofrecía a quienes habían aportado a una AFJP, es decir, a quienes estaban en el régimen jubilatorio de capitalización. La resolución judicial, que implicará calcular el haber inicial como si el jubilado hubiera aportado al régimen de reparto en lugar de capitalizar ahorros, fue firmada por los jueces Luis Herrero y Nora Dorado, de la Sala 2 de la Cámara Federal de la Seguridad Social, en la causa «Cortés, José Raimundo c/Anses s/ reajustes varios».
En la capitalización, algunos jubilados o pensionados cobraban su mensualidad directamente del fondo de la AFJP y otros contrataron una renta vitalicia previsional (RVP): al eliminarse el sistema, en 2008, había 150.000 personas que recibían estos pagos, cuya cuantía se define según cálculos actuariales (se considera el fondo disponible en cada caso y la expectativa de vida). En muchos casos, estos contratos fueron suscriptos para cobrar pensiones por fallecimiento.
La sentencia firmada por Herrero y Dorado dispone que se recalcule lo que cobra el demandante. ¿De qué manera? Los jueces ordenan hacer un cuadro comparativo para cotejar, mes a mes, los montos que efectivamente fueron percibidos, y las cifras que hubieran resultado en caso de calcularse el ingreso según la normativa del sistema de reparto. Y las diferencias deberán ser abonadas por la Anses (hacia atrás y, también, de aquí en más).
Esa fórmula implica, en primer lugar, estimar el promedio de los salarios (actualizados) cobrados en los últimos 120 meses previos al retiro laboral; una vez obtenido ese número, se estima el 1,5%, y a la cifra resultante se la multiplica por la cantidad de años aportados. En el caso del fallo, lógicamente, se ordena hacer esto considerando el período de tiempo que el demandante había hecho aportes a la capitalización (como este sistema rigió durante 14 años, no hubo ningún jubilado «puro», sino que quienes alcanzaron el derecho a esta prestación habían realizado aportes también al reparto).
En su sentencia, los jueces destacan que la renta vitalicia «reviste naturaleza previsional» y que, por lo tanto, «se encuentra amparada por las garantías constitucionales» que se les otorga a tales prestaciones. Además, sostienen que los haberes jubilatorios tienen «carácter alimentario», lo cual les impone a los jueces actuar «con extrema cautela» al analizar el caso.
Más aún, los magistrados recuerdan que la ley 26.425 (la reforma previsional de 2008 que borró la opción por el sistema de las AFJP) estableció que la Anses se subrogaría a «las obligaciones, facultades y derechos» que la ley 24.241 les había asignado en su momento a las administradoras de fondos.
Sin embargo, las rentas vitalicias habían quedado al margen del cumplimiento de varias garantías, lo que fue cuestionado en la Justicia. Así, en 2016 y en la causa «Deprati, Adrián Francisco c/ Anses», la Corte Suprema de Justicia determinó que quienes cobran rentas vitalicias tienen derecho a la movilidad jubilatoria, es decir, a las recomposiciones periódicas (desde este año, trimestrales) previstas por ley para recomponer el valor de las prestaciones frente a los efectos de la inflación. Antes, en 2015, el tribunal supremo había definido también que los rentistas del sistema previsional tienen derecho a percibir el haber mínimo que garantiza la ley. Administrativamente (es decir, sin conseguir una sentencia judicial), la Anses sigue sin reconocer ese derecho, según afirmó el abogado previsional Adrián Tróccoli.
El fallo de la Sala 2 se contradice con otros que habían dictado ya, sobre este mismo tema, las salas 1 y 3 de la Cámara de Seguridad Social. «La Sala 1 sostiene que no corresponde [recalcular el haber] por la teoría de los actos propios», es decir, porque le asigna al rentista la responsabilidad de haber hecho su opción por esa modalidad, en uso de la libertad de contratar.
«Y la Sala 3 dijo que si se accediera a la pretensión del actor se pagaría dos veces por el mismo aporte», apunta el abogado. Sin embargo, agrega, lo que se había pedido era un recálculo para reemplazar un monto por otro, y no una superposición de prestaciones.
Los millennials están realmente angustiados por su retiro
Por Maggie Puniewska. Traducido por Laura Castro.
.
Más del 60 por ciento de los millennials ni siquiera tienen una cuenta de ahorros para el retiro.
En los últimos años, Meghan O’Dea ha tenido que retirar dinero dos veces de lo que tenía ahorrado en su 401K (plan de retiro). En ambos casos, había estado ahorrando por alrededor de un año, guardando parte de su sueldo en una cuenta que pensó que no tendría que tocar hasta que tuviera por lo menos 60 años. Pero en dos ocasiones fue despedida de empleos asalariados de tiempo completo y no pudo mantenerse a flote sin hacer uso del dinero de su cuenta de ahorros para el retiro.
«Ahora tengo 31 años y me siento culpable por ya no tener ahorros para mi retiro, aunque sé que hice lo mejor que pude en ese momento y tuve que tomar esas decisiones para poder sobrevivir», dice. Ahora tiene que comenzar a ahorrar para su retiro otra vez, y como es una profesional independiente, esta vez tendrá que hacerlo sin la contribución de su empleador.
Como una millennial, O’Dea es parte de una generación que enfrenta un panorama financiero cambiante que hace que sea más difícil ahorrar para el retiro. El costo de la educación universitaria sigue aumentando, los planes de pensiones están casi extintos, y el aumento de la economía de los empleos independiente significa que los trabajadores no sólo tienen que asumir el costo de sus seguros (más una gran parte de los gastos médicos), sino que además deben ahorrar dinero para poder vivir cómodamente durante su retiro sin que sus empleadores contribuyan.
Todo esto significa que la mayoría de los millennials no están ahorrando para la vejez. Un estudio reciente de la Universidad de Missouri analizó los ahorros para el retiro de los millennials y descubrió que alrededor del 63 por ciento de los trabajadores de esta generación en EU no tenían cuentas de ahorro para el retiro. Y algunos grupos estaban peor que otros: alrededor del 82 por ciento de las personas que trabajan por cuenta propia no tienen una cuenta de jubilación, y los saldos de los trabajadores negros son aproximadamente la mitad de lo que tienen los trabajadores blancos.
Incluso cuando los millennials trabajan para un empleador que ofrece un plan de retiro, sólo un tercio de ellos ahorra, según un informe reciente del Instituto Nacional de Seguridad para la Jubilación, y una de las tres principales razones para ello es que «no les alcanza para ahorrar». Cuando tienes que cubrir gastos más inmediatos como el alquiler, los alimentos, los costos de transporte y otras cuentas, ahorrar dinero en un fondo de retiro puede ser todo un desafío porque, a muchos, al final les queda poco o nada dinero.
Ahorrar para la vejez también puede ser un desafío para cualquier persona en sus 20 y 30 años porque la jubilación no es una necesidad inmediata. «Nuestros cerebros generalmente no se sienten motivados por las ideas abstractas, y dado que el retiro es algo muy, muy lejano para los millennials, es menos probable que tomen medidas para alcanzar esa meta», dice Bradley Klontz, profesor asociado de prácticas en psicología financiera de la Universidad de Creighton.
A pesar de que los millennials están a décadas de su retiro, esa etapa de sus vidas ya les está despertando temores y ansiedad. Una encuesta de Bank of America informa que el 21 por ciento de los millennials están preocupados por su retiro, preocupados de que sus ahorros no les alcancen o que tengan que trabajar más allá de la edad en la que esperaban retirarse. Como cualquier tipo de estrés, angustiarse por las finanzas puede llevar a dolencias físicas como dolores de cabeza, aumento de peso o presión arterial elevada, y también puede afectar la salud psicológica, desencadenando insomnio, ansiedad y fatiga, dice Ashley Hampton, psicóloga clínica en Birmingham, Alabama.
O’Dea sintió una gran incertidumbre con respecto a su retiro el otoño y el invierno pasados, y su cuerpo resintió ese impacto. «Estaba tan estresada que me enfermé», dice. «Me preocupa que pudiera estar atrapada en este círculo de ahorrar sólo para después gastarlo todo debido a un suceso inesperado».
Si bien la ansiedad financiera temporal puede motivarnos a realizar cambios útiles, las preocupaciones persistentes pueden llegar a ser devastadoras, dice Hampton. «Las personas pueden quedarse atrapadas en estos ciclos recurrentes, donde lo único que están haciendo es pensar negativamente y donde debido a que creen que no pueden hacer nada, no lo hacen», dice. «Si esto continúa por un período suficientemente extenso, podría conducir a una depresión situacional o a otros trastornos serios del estado de ánimo».
El miedo —como temer que jamás tendrás control de tus finanzas o que te retirarás estando en la pobreza— también puede convertirse en un obstáculo. «El miedo nubla nuestro pensamiento y nuestro juicio», dice Hampton. «Entonces, en lugar de poder tomar una decisión y ver los pasos A, B y C, muchas veces ni siquiera vemos el paso A. Es posible que ni siquiera podamos ver lo que está mal para así poder hacer los cambios necesarios», nos dice. «Por otro lado, podemos tomar decisiones que no son eficientes o productivas a largo plazo sólo porque tenemos la necesidad de sentir que estás tomando medidas al respecto».
Es algo que Jennifer Billock, una trabajadora independiente de Wisconsin que también está luchando por ahorrar para su retiro, experimentó a principios de este año. «Mi cuenta bancaria estaba en números rojos, no podía pagar la hipoteca, me quedé sin víveres y los pagos de mis préstamos estaban vencidos, así que comencé a solicitar empleos de medio tiempo a diestra y siniestra, pero en el fondo sabía que no podría conservarlos», nos dice. «Simplemente sentía que debía hacer algo, incluso sabiendo que ese algo finalmente no funcionaría».
Klontz agrega que algunos millennials pueden haber desarrollado temores con respecto al dinero y su forma de retiro incluso antes de graduarse. Durante la recesión, muchos millennials vieron que los ahorros y la jubilación de sus familias se desmoronaron, y Klontz considera que esa experiencia podría haber dejado cicatrices en ellos. «La pérdida financiera puede ser increíblemente traumática y cuando ves que las personas cercanas a ti luchan de manera excepcional, comienzas a desarrollar creencias acerca de esa experiencia que eviten que esencialmente sigas ese camino, como desconfiar de la bolsa de valores o las instituciones financieras», dice.
«Desafortunadamente, muchas veces esto significa que desarrollas creencias que son demasiado rígidas y que en realidad pueden ser autodestructivas. En este momento, estamos teniendo una de las mayores demandas de acciones que probablemente veremos, pero muchas personas se están quedando afuera porque tienen miedo de participar, a pesar de que las circunstancias son un poco diferentes».
Aunque muchos millennials entienden la importancia de ahorrar dinero para el retiro, algunos simplemente no podrán hacerlo hasta tener más dinero disponible. «Debo más de $100,000 dólares en préstamos estudiantiles y $20,000 en tarjetas de crédito por tratar de manejar mis varios despidos antes de trabajar de tiempo completo en forma independiente», dice Billock. «Para poder siquiera pensar en ahorrar para mi retiro, primero tengo que acabar con parte de mis deudas».
Dear people in your 20s and 30s, you’d better be preparing for retirement at 50
Not because you want to retire early, but because you’ll have to.
You’ve probably had a conversation with…
The parent or older relative who can’t find a new job because prospective employees don’t want to hire a 60-year-old.
The 40-year-old tech worker who feels like a dinosaur next to their 20-something colleagues in San Francisco, New York, LA, or Chicago.
The 50-year-old who is an expert in their field, but cannot compete with younger prospects who have a better understanding of modern software and tools.
The 65-year-old driving an Uber or working at Starbucks with the intention of helping his/her kid pay for college.
These types of discussions should be a strong hint: In 2016, if you’re a 20 or 30-something, you shouldn’t expect to work until 65. More importantly, you shouldn’t be planning a retirement that REQUIRES you to work until that age.
There are three major trends that should signal what the latter half of your career has in store for you.
1) Too many companies are spending too much money on veteran executives they no longer can afford.
The mega-corporations that used to employee thousands of middle-aged and near-retirement workers for decades are realizing they can no longer afford them. Whether it’s due to changing consumer preferences, disruptive startups, globalization, or flat-out ageism, these organizations are starting to see that if they want healthy P&L’s, the markets is no longer letting them employ older workers who expect (and to be fair, deserve) a higher salary.
When you see companies like McDonalds making dramatic moves by relocating their HQ from the suburbs to a young urban center in Chicago, and buying out Director Level employees who they can no longer afford, you know this trend is real. And don’t think this is just an example of a waning company that needs to make radical changes to stay alive. This is happening and will continue to happen across thousands of corporations that are realizing they need to lower the average age of their employees by attracting younger and cheaper talent.
Maybe your father or mother work really hard and they’re unfairly being pushed out of their jobs, but know that their employers either already do, or soon will, believe that half of their grey-haired colleagues aren’t pulling their weight.
2) Technology is killing jobs at a very fast pace and that will only continue to accelerate.
Realistically we need less (human) jobs, at all skills levels. Assuming that we can eventually automate most basic jobs, and lots of of really complex jobs (that require decades of training and experience) with A.I., you’re left with a core group of needed workers who are fairly educated, relatively experienced, and not as expensive. But what does expensive mean?
Group A: Large population of low skilled workers (varying in age) who require lots of benefits. Any kind of work that can’t be done by 1 computer instead of 10, 100, or 1000 humans will soon be considered «expensive.»
Group B: 20-50-year-olds who have some skills training and enough experience to manage people and machines. Command a spectrum of salaries but are willing and able to work efficiently relative to compensation expectations. Still «expensive,» but the ROI remains palatable since machines cannot (yet) run completely independently, or manage people (yet).
Group C: 50+ year olds who are extremely skilled and experienced workers who can effectively manage people and machines, but require very high salaries and often cannot operate at same levels of efficiency as Group A or B due to simple realities of human deterioration (mental and physical over time). Again, «expensive.»
This isn’t new. During the industrial revolution, millions of jobs were eliminated because of machines or development of new products that made others obsolete. Luckily many jobs were replaced because we continued to invent new products and services that the world needed and created new jobs. The difference between the technological advancement of the industrial revolution and today is that those half or more of those future products and services won’t be replaced by humans with new or better skills, but by computers. Some may argue that we’ll create more jobs to replace those lost, but the last ten years should be a clear indication that computation and automation are advancing faster than the invention of new products or industries that require (human) labor.
The good news here is that society can still function effectively with less man-hours of work. The bad news is that most current systems of government and economic management aren’t set up for this. Switzerland is currently looking at establishing a basic income to solve for this problem, but it’s yet to be seen how well it will work. Update: Never mind…it’s dead.
3. People are continuing to live longer.
Each year the average life expectancy continues to steadily tick up. Like every other industry, technology in medicine is advancing at an exponential rate meaning that life spans will likely rise faster than ever before. So the equation we’re left with is life spans are increasing as job availability (especially amongst the 50 to 65 year-old range) is decreasing.
Even more problematic: many retirees of today and tomorrow are banking on a system with a hazy future. Social security has a short life-span because the funds flowing in are slower than the funds going out (again…people are living longer and getting more money over longer periods of time), 401Ks are not keeping pace with inflation (especially as it relates to healthcare and housing costs), and pensions are nearly extinct or in a world of trouble.
Since around the 80s and through today, American’s have been underestimating their retirement needs and it has created a dangerous downward spiral that you don’t want to be part of in 20 or 30 years.
Don’t worry. You’re not screwed. If you’re in your 20s or 30s what should you do?
1. Rely on more than your 401k. There are lots of ways to save extra cash for retirement. This could mean opening up a whole life insurance policy, an separate IRA, or for the risk-tolerant…put it in long-term growth stocks. Regardless of the mechanism, you should be putting extra cash away because social security probably won’t exist when you retire and your 401k is designed for you to keep working until you’re 65+. If you’re anything like me, you’ve thrown a lot of money away due to laziness or indifference. Don’t. A couple extra hundred dollars a month put away today will buy you several luxury vacations tomorrow.
2. Have kids when/if you are economically prepared or adjust your lifestyle accordingly. A child will cost you (on average) $250,000 to raise to 18-years-old. So for every kid you’re planning, you should also plan to tack $250,000 onto your mortgage. If you’re 30, and can afford a $1,000,000 house over the next few decades, buy a $750,000 house, then have a kid. Or buy a $500,000 house, and have two kids. While biology plays a major factor in determining when people can or should have children, in the long terms there’s a big difference between having a kid at 25 versus 35. Remember that money compounds and if you stunt your earning and savings potential earlier in your life (via having a child) you are pushing back the age of when you can retire.
3. Buy a home. Specifically buy a home in a neighborhood that has a high likely-hood of growing faster than other neighborhoods. This means doing your research so you can predict where the next Brooklyn, Wicker Park, Oakland, or Venice is going to be. It also means that you’ll need to live in a «rougher» neighborhood than you’re comfortable with for a few years. But by doing this, not only will you own an asset you can also live inside of, this is one of the most pragmatic ways for younger people to use other peoples’ money to generate wealth quickly. If you can live in a house for five years, put equity into it, and then sell it for a profit, it will set you up with the down-payment capital you need for the rest of your life. This is a giant hurdle that the many urban dwellers and younger people have a hard time ever climbing over.
4. Don’t get a master’s degree unless you work in a field that will likely pay you enough to offset the cost of your secondary education in less than 10 years. If you’re a doctor, lawyer, engineer, or anyone else who is likely to be earning $200,000+ a year within 5 years of graduating, go ahead and invest the money (and time that you could be using to earn more money) into a master’s degree. Otherwise, use the vast pool of knowledge called the internet to learn what you want to learn, for free.
5. Reverse engineer what you’ll need (and want) to retire. Ultimately you’ll need to decide what a comfortable retirement means for you, and then what you’ll need financially to afford it. Be optimistic and assume you’ll live a bit longer than average. Be pessimistic and assume you’ll need to do so single, not as a couple (people die, get divorced, lose their second stream of income). What would it take for you to live from the age 50 to 80, on your own, in an airstream traveling across the country? In a condo in Miami? In a house on the side of a mountain in Aspen? In three different houses in three different countries? There are plenty of resources that can help you do this math and prepare for the future.
6. Spend an extra 2 hours a week side-hustling. There are 168 hours each week that you can spend working, sleeping, eating, exercising, facebooking, watching tv, or enjoying time with your loved ones. Steal 2 hours each week from the less-necessary uses of time and apply them to developing a side-business. The most successful people in the world all have more than one job or investment because diversification leads to income optimization and stabilization over time. Make stuff or invest in stuff on the side so that your paycheck isn’t the only thing that’s contributing to your savings or expulsion of debt. Best-case-scenario, that side-hustle could turn into a serious cash generator some day, or even the «job» you’ll have when you have to retire early.
7. Never do your own taxes. Sadly the tax system in the United States is very complicated. Unless that gets reformed, you should never do your own taxes. You will save a few hundred bucks by using Turbo Tax instead of hiring an accountant, you will lose thousands in the long run. As you start to make more money, get married, buy a home, invest in stocks, run other businesses and so on, your taxes will continue to get more complicated in good and bad ways. The bad news is that there will be lots more paperwork, the good news is that there will lots more loopholes (let’s call them what they are) that you can use to your advantage. About 38% of Americans do their taxes using tax software or manually. Not only will you save time and avoid audits by using a CPA, but you will essentially be increasing your annual income by paying more to the IRS than you need. When a CPA tells you it’s going to cost $500 to do your taxes…smile and pay them.
«I don’t agree with your points above.»
To be clear, «retirement» also doesn’t mean you’re sitting around all day drinking lemonade and watching TV while waiting to die. Perhaps you’ll work for yourself, or at a part-time job, or make enough money trading stocks or selling domain names (if that’s still a thing in 2050). In the context of this article, «retirement» simple means not working a standard 40-hour week at a traditional job.
Almost all the observations and pieces of advice I’ve laid out are debatable. In some cases, you might even find them offensive. Please know that this post was not meant to lecture or offend. It was written to light a fire under the asses of people like me who don’t often take enough time to plan for the future.
Las jóvenes generaciones afrontarán en su vejez más pobreza y desigualdad que los jubilados actuales
Las jóvenes generaciones afrontarán mayores riesgos de desigualdad en la vejez que los jubilados actuales y su experiencia en la vejez para las generaciones nacidas en la década de 1960 cambiará drásticamente. Así de claro lo afirma el último informe elaborado por la OCDE que alerta, además que al reducirse el número de miembros de la familia, al aumentar la desigualdad durante la vida productiva y al instaurarse reformas que han disminuido los ingresos por concepto de pensiones, algunos grupos afrontarán un mayor riesgo de pobreza.
De este estudio, Preventing Ageing Unequally, se desgrana algunos claros ejemplos: en 1980 en la OCDE había una media de solo 20 personas de 65 años o más por cada 100 personas en edad productiva; para 2015 esta cifra había aumentado a 28 y para 2050 se proyecta que casi se duplique hasta alcanzar 53. “Muchas economías de la OCDE y emergentes envejecen con mucha más rapidez. A la vez, la desigualdad ha ido en aumento de generación en generación. Entre quienes empiezan su vida productiva ahora es mucho mayor que entre los ancianos de hoy”, detalla el informe.
Pensiones de primer tramo bien diseñadas
Con este panorama y según el informe, la desigualdad en la educación, la salud, el empleo y los ingresos comienza a acumularse desde una edad temprana. De media en todos los países, un hombre de 25 años de edad con educación universitaria puede esperar vivir casi ocho años más que un colega con un nivel educativo más bajo; en el caso de la mujer, la diferencia es de 4,6 años. En todos los grupos de edad, las personas con mala salud trabajan y ganan menos.
Las personas de bajos ingresos tienden a tener una esperanza de vida menor que las de altos ingresos, lo cual reduce aún más el total de su pensión. Al aumentar la edad de jubilación tiende a ampliarse la desigualdad en las pensiones totales entre quienes reciben ingresos bajos y altos, pero el impacto es pequeño. Sin embargo, la desigualdad de género en la vejez probablemente se mantendrá en un nivel considerable: de media, los pagos anuales de pensiones para las personas mayores de 65 años son hoy cerca de 27% más bajos para las mujeres y la pobreza en la vejez es mucho más alta entre ellas que entre los hombres.
“Las pensiones de primer tramo bien diseñadas pueden limitar el efecto de las diferencias socioeconómicas en la esperanza de vida sobre los beneficios de pensión. Algunos países tienen riesgos de suficiencia de las pensiones, en especial en el caso de las mujeres. Aumentar la asequibilidad de la atención domiciliaria y ofrecer mejor apoyo a las carreras informales también ayudaría a reducir la desigualdad en la atención de largo plazo”, recomienda el informe.
Los problemas de desigualdad en la vejez son aún más serios en las economías emergentes y varias de ellas, como Brasil, China e India, se enfrentan un rápido envejecimiento en una etapa relativamente temprana del desarrollo, padecen una mayor desigualdad en el área de salud que los países de la OCDE y su red de seguridad social es menos eficaz, matiza la institución.
Adoptar un enfoque vitalicio
Para atender estos problemas, la OCDE recomienda que los países adopten un enfoque vitalicio centrado en las tres áreas siguientes.
Prevenir la desigualdad antes de que se acumule con el tiempo. Las medidas incluirían proporcionar atención infantil y educación temprana de buena calidad, ayudar a los jóvenes desfavorecidos a incorporarse a la vida laboral y aumentar el gasto en salud para focalizarlo en grupos bajo riesgo.
Mitigar la desigualdad arraigada. Los servicios de salud tendrían que cambiar a un enfoque más centrado en el paciente y los servicios de empleo podrían impulsar iniciativas para ayudar a los desempleados a regresar al trabajo, así como eliminar barreras para retener y contratar trabajadores de la tercera edad.
Hacer frente a la desigualdad en la vejez. Reformar los sistemas de ingresos por pensión no puede eliminar la desigualdad entre los ancianos, pero sí moderarla.
This is an area on your website where you can add text. This will serve as an informative location on your website, where you can talk about your site.
Text Area #2
This is an area on your website where you can add text. This will serve as an informative location on your website, where you can talk about your site.
Text Area #3
This is an area on your website where you can add text. This will serve as an informative location on your website, where you can talk about your site.


 Lógicamente, un siglo después, las cosas han cambiado mucho. Sabemos que viviremos más años, pero también que la bolsa de gente en edad de trabajar es mucho menor. Si le añadimos que hay que pagar la pensión a un número mayor de jubilados y con prestaciones más altas, el panorama no invita a ser optimista.