Cómo evitar estafas contra ancianos

diciembre 6, 2017

Cómo evitar estafas contra adultos mayores

Las personas mayores y sus familias pierden miles de millones de dólares al año a manos de estafadores desalmados. Aquí puedes aprender cómo ayudar.

Los latinos mayores suelen ser los más afectados al aceptar cambios en sus planes de retiro.
.

Para entender cómo Beth Baker, una independiente y decidida mujer de 87 años, fue engañada y le robaron $65,000 en menos de una semana el año pasado, es importante conocer a su nieto, Will. La señora Baker, una maestra de segundo grado jubilada, habitante de National City, California, se ilumina cuando habla del muchacho de 24 años, el mayor de sus 5 nietos.

Como jugador de fútbol en la preparatoria y posteriormente como graduado de la U.S. Coast Guard Academy, Will hacía sentir a su abuela muy orgullosa. Cuando, a finales del año pasado, la esposa de Will dio a luz a su primer bisnieto, Baker estaba encantada. “Will es precioso para mí”, comenta ella. Así que cuando un hombre le habló por teléfono una mañana en diciembre del año pasado desde un número desconocido, las noticias que recibió le cayeron encima como un cubo de agua fría.

Me dijo que mi nieto estaba en Perú y que estaba en problemas, Baker recuerda. Después puso a otro hombre en la línea brevemente. Pensando que sonaba como Will, Baker ansiosamente preguntó al teléfono. “¿Will?”

Lo que Baker hizo sin darse cuenta fue darle a la persona que llamaba el verdadero nombre de su nieto, que fue hilado rápidamente en una historia. El hombre que llamó dijo que Will había sido invitado a una boda en Perú. Mientras iba manejando, había tenido un accidente en el que había dejado lesionado a un peatón de 7 años.

Después, una persona se puso al teléfono pretendiendo ser el abogado de Will y le dijo que Will estaba en la cárcel y que necesitaba dinero de inmediato; no había tiempo para pensar o cuestionar. “Y dijo que si compartía esta historia con alguien, habría problemas para mi nieto,” Baker recuerda. Baker no había visto a Will en mucho tiempo, pero la historia le parecía plausible.

Así que nerviosa y asustada, siguió las instrucciones del hombre que llamó sin verificar la historia con nadie de su familia. Colgó, manejó a su banco, retiró $5,000 de sus ahorros y compró 10 tarjetas prepagadas de Green Dot MoneyPak de $500 en una farmacia CVS y en un supermercado Ralphs. El contacto llamó de nuevo, como había prometido, y Baker raspó la parte de atrás de las tarjetas y le leyó los números de las mismas. Eso fue todo lo que esa persona tuvo que hacer para obtener un pago de $5,000 prácticamente ilocalizable, supuestamente para pagar los servicios legales para Will.

El hombre llamó poco tiempo después para decir que el niño herido había muerto. Will necesitaba más dinero para evitar una sentencia de 10 a 20 años en prisión. De nuevo, el hombre acentuó la urgencia y la necesidad de guardar silencio. Ante su insistencia, Baker retiró $11,000, compró más tarjetas prepagadas MoneyPak y esperó a que su teléfono sonara. Sonó, una y otra vez, cada llamada detallando un nuevo giro en la historia de Will y otra exigencia. En solo 5 días Baker compró 101 tarjetas MoneyPak prepagadas y envió $65,000, casi la totalidad de sus ahorros líquidos.

Baker casi no dormía, estaba inestable y nerviosa. Dejó pasar una visita a su esposo, en un asilo para ancianos veteranos. Le mintió a su hijo, Jim, el padre de Will, sobre sus actividades. Una vez durante una visita, Jim se dio cuenta de que la uña del pulgar de su madre estaba negra. No le preguntó por temor a avergonzarla. En retrospectiva, él dice, se dio cuenta de que “era por rascar todas esas tarjetas Green Dot”.

Cuando Baker hizo una solicitud a su banco local por un préstamo de $14,000 contra su casa que ya había sido pagada por completo, atrajo la atención de un gerente. Con mucha paciencia y preguntándole, Baker acabó confesando la verdad. El banquero le dijo que la estaban estafando. Llamaron a Jim para confirmar que Will estaba a salvo. “Me sentí tan aliviada,” Baker recuerda.

Jim Baker reportó el crimen a la Unidad de Abuso a Adultos Mayores de la fiscalía de distrito del Condado de San Diego y escribió una carta muy molesta a Green Dot. Él recuerda el incidente con mucha amargura. “Hizo que mi madre se cuestionara su propia salud mental y autoestima,” dijo. “A su edad, eso es difícil de recuperar”.

Una crisis por ocurrir

Beth Baker, de 87 años, de National City, California (en la imagen con su hijo Jim).
.

La historia de Baker puede sonar increíble. Podrías decirte a ti mismo que no te podría pasar a ti ni a nadie en tu familia. Pero no estés tan seguro. El abuso financiero de adultos mayores, ampliamente definido como el uso ilegal o inapropiado de los fondos, propiedad o activos de personas mayores de 60 años por familiares, amigos, vecinos y desconocidos, va en rápido aumento.

Varían las estimaciones de qué tan frecuente es este delito. Una encuesta de 2010 por la organización sin fines de lucro Investor Protection Trust proyectó que 1 de cada 5 adultos mayores había sido abusado financieramente. Un estudio del año pasado en la revista médica Journal of General Internal Medicine descubrió que el 4.7% de los estadounidenses, alrededor de 1 de cada 20, había reportado que habían sido explotados financieramente en sus últimos años de vida. Este estudio dio una perspectiva: Si una enfermedad nueva afectara a ese porcentaje de adultos mayores estadounidenses, los investigadores escribieron, “sería probable que se declarara una crisis de salud”.

La Comisión Federal de Comercio (FTC) dice que las quejas de fraude en sus oficinas hechas por personas mayores de 60 años aumentaron al menos en un 47% entre 2012 y 2014. Los adultos mayores son las víctimas predominantes de los esquemas de impostores en que los delincuentes se hacen pasar por oficiales del gobierno u otras figuras de autoridad y demandan que el dinero se debe.

También son afectados por tácticas que involucran premios, sorteos y regalos. La vulnerabilidad de las personas mayores, incluyendo aislamiento, soledad, naturalezas generalmente confiadas, riqueza relativa y, en algunos casos, capacidades mentales en declive, los hacen el objetivo ideal para los artistas del engaño. Aún aquellos cuya cognición está intacta pueden ser persuadidos si están estresados o deprimidos, o si recientemente han perdido a un ser querido.

La cantidad que se pierde a manos de estafadores, ya sea que sean desconocidos o hasta familiares de las víctimas, es enorme, con estimados que van desde casi $3 mil millones hasta más de $30 mil millones anualmente. Y mientras los “baby boomers” envejecen, el banco de víctimas potenciales se expande, con activos maduros y listos para ser robados de sus bolsillos.

En busca de minas de oro

Un consejero financiero sin escrúpulos engañó a Phillip Deeb, de 77 años, de Bradenton, Florida.
.

Entre los factores que evitan que los adultos mayores reporten estas estafas está la gran humillación que sienten al darse cuenta de que los han engañado y miedo a represalias por parte de los estafadores que podrían haberlos amenazado para que no hablaran.

Muchos podrían no estar al tanto de que los han estafado. Un estudio de 2011 llevado a cabo en el estado de New York encontró que en un año, solo 1 de cada 44 casos fue reportado.

“Las víctimas a menudo se sienten profundamente avergonzadas”, dice Elizabeth Loewy, que encabezaba la Unidad de Abuso a Adultos Mayores de la fiscalía de distrito y ahora es parte del departamento jurídico de EverSafe, un servicio de monitoreo de fraudes de adultos mayores. “Les preocupa que si son vistos como vulnerables, perderán su independencia”.

Además del trauma psicológico, el crimen puede afectar la salud de los adultos mayores. Un estudio de 2009 llevado a cabo con personas mayores de 65 años que participaron en el proyecto Chicago Health and Aging Project descubrió que las personas ancianas sujetas a abuso o negligencia, incluyendo explotación financiera, eran hospitalizadas en un porcentaje mayor que aquellos que no habían sido víctimas.

Muchas de las estafas con las que se engaña a las personas mayores no son diferentes a aquellas usadas con los jóvenes. Pero los criminales se esfuerzan por identificar a las personas mayores (ve “Anatomía de una estafa” más adelante). Un estafador inteligente que logra tener a un adulto mayor en el teléfono rápidamente le sacará información personal.

“Podrían decir que quieren enviar a la persona suministros médicos o que solo quieren verificar su información personal,” dice Hazel Heckers, una abogada de víctimas en el Buró de Investigación de Colorado. “De cualquier forma, les piden su número de Seguridad Social”.

Para crear conexiones personales, usan técnicas de “espejeo”. “Dirán, ‘¿Eres un veterano? ¡Yo también soy veterano!’ “ dice Debbie Deem, una especialista en víctimas del FBI situada en Los Angeles que trabaja con víctimas de delitos financieros, incluyendo a adultos mayores.

Los halagos y las insinuaciones financieras son similares a las técnicas que ha visto que son utilizadas por traficantes sexuales que atraen a niñas muy jóvenes.

“Es una ocupación de bajo riesgo,” dice Jane Walsh, directora de la División de Protección de la Comunidad en la fiscalía de distrito del Condado de Boulder en Colorado.

Un atractivo emocional

Edna Schmeets esperaba darle el dinero de su premio a su familia.
.

Edna Schmeets, que tiene ahora 86 años, recibió una llamada en septiembre de 2011, el año después de que su esposo falleciera. Un desconocido que dijo ser de una organización llamada “American Cash Awards” le anunció a la esposa de granjero y ama de casa de Harvey, N.D., que había ganado un premio de $19 millones. Todo lo que tenía que hacer era transferir $3,500 por adelantado por el pago de cuotas e impuestos a alguien en Portage, Ohio. No debía decirle a nadie o perdería el premio, le dijo la persona que la llamó. Para Schmeets, que siempre había soñado con dejar una herencia substancial a sus 4 hijos sobrevivientes, 8 nietos y 6 bisnietos, la promesa de una gran suma parecía un regalo divino, y aceptó.

“Son buenos para hablar”, Schmeets dice ahora, preguntándose cómo los estafadores la fueron enredando durante 10 meses. “Pueden prácticamente hipnotizarte por teléfono.”

La persona que llamó, que usaba el alias de Newton Bennett, aumentó sus exigencias. Semana tras semana, Schmeets fue poco a poco convirtiendo en efectivo sus inversiones y retiró prácticamente todo lo que tenía ahorrado. Pidió prestado contra su póliza de seguro de vida. Les dio a los estafadores el número de su tarjeta de crédito y su número de identificación personal para proveer más fondos. Intentó obtener un préstamo sobre el equipo de la granja de trigo y ganado bovino de 640 acres de su familia. El banco local, ya sospechando que podía haber un fraude, se negó.

Su hija, Lisa, que vivía a unas 2 horas de distancia y visitaba a su mamá frecuentemente, recuerda que su madre estaba inusualmente reservada durante ese periodo de tiempo. Y Schmeets hizo algo extraño: abrió cuentas en los 3 bancos de su ciudad y comenzó a transferir dinero entre ellas. Sus hijos se dieron cuenta de que los estafadores le habían dado la instrucción de recibir y depositar cheques de otras víctimas y de enviar el dinero a cuentas de terceros. Sin darse cuenta, Schmeets estaba siendo utilizada por los estafadores para lavar dinero.

Un banquero en Harvey interrogó a Schmeets sobre sus grandes transacciones. “No recuerdo qué cosa le dije”, Schmeets dice, “pero no le dije la verdad porque se suponía que no debía decirle a nadie”. El banquero alertó al hijo de Schmeets, Jeff, sobre el comportamiento extraño de su madre. Sus hijos, quienes no estaban nombrados en la cuenta de su madre, inmediatamente le pidieron que se detuviera. Después informaron a la policía local.

El caso eventualmente fue enviado al FBI y un agente comenzó una investigación. Para cuando Schmeets detuvo su locura, había perdido $297,000. “Cuando el FBI se involucró, fue como si el hechizo se rompiera,” dice Lisa sobre el despertar repentino de su madre. “Decía, ‘Ay, ¡qué barbaridad!’’’, Y después fue muy dura consigo misma. Realmente había perdido todo”.

Realidad alterada

Los expertos dicen que no es raro que algunas víctimas sean engañadas repetidamente, traicionados no solo por estafadores inteligentes sino también por el declive de sus capacidades mentales o por sus necesidades emocionales. Jolene T. de California, vio con impotencia cómo su padre, un plomero retirado y su madre, una enfermera retirada, echaron por el caño los ahorros de su vida de $200,000 y pidieron un préstamo adicional de $50,000 al responder a diferentes ofertas de premios de sorteos, incluyendo una por $2.5 millones de “Global International Sweepstakes”.

Jolene consultó al médico de su padre, esperando que lo declarara incompetente para que ella pudiera tomar el control de sus finanzas, pero el médico no vio señales de declive mental. Legalmente, su padre podía seguirlo haciendo.

“Yo estaba con él en casa y contestaba una llamada,” dice Jolene. “Le decían que hiciera una transferencia del dinero inmediatamente. Él salía corriendo de la casa para enviarlo y yo corría atrás de él. Aún así no podía detenerlo. Estaba tan profundamente metido en esto que no quería creer que era una mentira,” ella agrega. “Se convirtió en un tipo de adicción”.

“Las víctimas con las que trato no verían como desconocidos a estos estafadores,” dice Deem, la especialista en víctimas del FBI. “Para estas personas, son sus amigos”.

Para lograr llegar a las víctimas y alentarlos a detenerse, Deem intenta revelar las contradicciones de las estafas. Pero aún cuando se desenmascara a los estafadores, a algunas víctimas solitarias parece no importarles que están siendo engañados. “Una mujer con la enfermedad de Alzheimer me dijo: ‘Si me quitas esto, ¿qué motivación tendré para vivir?’, recuerda la agente del FBI. Otro dijo: “su voz es como una canción para mí”.

Una violación de la confianza

Ya sea que se tramen a la vuelta de la esquina o del otro lado del mundo, estas intrigas a menudo dependen del establecimiento de confianza. Phillip Deeb, un carnicero retirado de Bradenton, Florida, confiaba en Dennis Cline y por lo tanto, perdió los ahorros de su vida.

En 2006, cuando Deeb tenía 68, respondió a un correo electrónico que promocionaba un suplemento al seguro de Medicare. Le enviaron una lista de agentes de seguros locales y el escogió a Cline para que le vendiera la póliza. Cline rápidamente empezó a buscar a Deeb, haciéndose su amigo e invitándolo a una fiesta durante las festividades. Persuadió al retirado a colocar todos los ahorros de su pensión de $186,000 en una pensión anual y se ofreció a preparar su declaración de impuestos. “Parecía confiable,” dice Deeb, ahora de 77 años. Admite que debió haber revisado las credenciales de Cline.

En 2008 y 2009, el IRS le envió a Deeb notificaciones de la falta de pago de impuestos. Cline dijo que se encargaría de ello. Pero a finales de 2011, el IRS colocó un gravamen sobre las cuentas de Deeb. Aunque Cline le había pedido a Deeb y a su esposa, Mary Jane, que firmaran los formatos de declaración de impuestos, no los había entregado. Deeb le debía al IRS $20,000.

Más o menos al mismo tiempo, Deeb recibió una notificación de cobro de un servicio de televisión de cable que nunca había solicitado. La hija de Deeb, Deneé y su hijo, J.P. decidieron indagar más y descubrieron que Cline había usado el número de Seguro Social de Deeb para programar un servicio en su propia casa. Con muchas sospechas, investigaron más. Descubrieron que Cline había abierto 2 pensiones anuales más. A lo largo del tiempo, había agotado las 3 cuentas, haciéndose pasar por su cliente para retirar los fondos por teléfono gradualmente. Para evitar ser detectado, había arreglado las cosas para que los estados de cuenta y cheques se enviaran a su casa o a la de su padre. El valor de las pensiones anuales había llegado a cero.

Los hijos de Deeb alertaron a la policía. En noviembre de 2012, Cline fue arrestado y un mes más tarde fue acusado de urdir un fraude por más de $50,000, un delito de primer grado. Varios atrasos causaron que el caso se extendiera durante 14 meses. La ansiedad afectó a la pareja. Phil Deeb, en recuperación de una cirugía de páncreas, tuvo varios ataques de pánico, y unos meses después de que el caso terminara, tuvo cirugía de corazón abierto. “El doctor dice que fue por el estrés en su vida”, dice Deneé.

Lisa Chittaro, asistente de la fiscalía de distrito que procesó el caso, estaba preocupada pensando que tal vez Deebs no viviera para ver cómo se hacía justicia. “He visto lo que sucede,” ella dice. “Un abogado defensor de este tipo de casos una vez me dijo, ‘El tiempo que atrasa las cosas es mi amigo’”.

En la lucha por justicia

En búsqueda de ayuda, las familias reportan a la policía local, a las instituciones financieras y a muchas agencias de gobierno y organizaciones sin fines de lucro (ve “Dónde reportar un abuso” en este mismo artículo). Pero las investigaciones y procesamientos a menudo se quedan cortos por una falta de entrenamiento y de coordinación entre varios expertos.

Los investigadores podrían determinar el origen de una llamada o la dirección IP original de una operación por Internet, pero para entonces, los estafadores ya se han ido. Paul Greenwood, abogado de la fiscalía de distrito de San Diego y jefe de la unidad Elder Abuse Unit de la oficina, hace notar que aunque Green Dot haya cambiado el proceso de recargar sus tarjetas a principios de este año para hacer imposible que los estafadores obtuvieran fondos de forma remota, los criminales están usando otras tarjetas en su lugar.

Y los recursos solo llegan hasta cierto punto. “Los funcionarios federales están más interesados en una imagen global, con una red criminal, muchos defensores y millones de dólares,” dice Greenwood. “Si les trajera el caso de Beth Baker, por $65,000, probablemente se reirían de mí”. Aún así, los investigadores tenaces pueden tener éxito.

Mientras revisaba transacciones monetarias sospechosas en su correo, Brian Horne, un inspector postal ubicado en Miami, y Frank Gasper, el agente especial del FBI en Bismark, N.D., que estaba investigando el caso de Edna Schmeets, descubrió que estaban rastreando a la misma persona: Shannon O’Connor de Deerfield Beach, Florida, que estaba recibiendo cheques muy cuantiosos de Schmeets y de al menos otras 3 personas.

Horne y Gasper hicieron equipo y eventualmente fueron a visitar a O’Connor. Ella fue arrestada y cuestionada. “Inicialmente contó un par de historias,” Gasper recuerda. “Pero después de una entrevista de 40 minutos, se dio cuenta de que sabíamos lo que estaba sucediendo”.

O’Connor cooperó y los investigadores armaron las piezas del trabajo de una red de intermediarios en EEUU que recolectaban grandes cantidades de dinero, gran parte proveniente de adultos mayores, y que transferían o enviaban los fondos a Jamaica. Trabajando con las fuerzas policiales de Jamaica, Horne y Gasper identificaron a 32 conspiradores en EEUU y Jamaica. Estimaron que la conspiración había recolectado un total de $5.5 millones de al menos 70 víctimas a lo ancho del país.

Progreso en muchos frentes

A pesar de lo difíciles que pueden ser los sondeos, los expertos en abuso a adultos mayores dicen que han visto cierto progreso en cómo este delito se percibe y maneja. En septiembre pasado, por ejemplo, el Departamento de Justicia lanzó un sitio web (justice.gov/elderjustice) que incluye una base de datos de documentos presentados públicamente que se usan para el abuso de adultos mayores, negligencia y casos de explotación para que la fiscalía pueda compartir estrategias.

La mayoría de los estatutos relacionados con explotación financiera de adultos mayores son a nivel estatal y varios estados han actuado para mejorar estas leyes recientemente. Maine agregó el concepto de explotación financiera a su definición de abuso a adultos mayores. Ohio está considerando una ley para requerir que las instituciones financieras y sus empleados observen casos de sospechas de abuso de adultos mayores para hacer “reportes por mandato” a las autoridades: casi todos los estados ofrecen inmunidad de responsabilidad a aquellos que reporten el delito.

Missouri recientemente autorizó a los corredores de bolsa que sospechan de un fraude a un adulto mayor que se rehúsen a procesar las peticiones de intercambio o transacciones por hasta 10 días. New York está considerando pasar una ley similar para los bancos.

Las instituciones financieras han comenzado a entrenar a su personal para identificar y reportar señales de fraudes a adultos mayores. Wells Fargo Advisors, la división de correduría del gran banco, ahora entrena a todos sus empleados para ser “reporteros por mandato”. Los negocios han creado productos para ayudar a prevenir el abuso (ve “Construye tu propia red de seguridad”).

La coordinación mejorada con países extranjeros ha ayudado. Jamaica, un conocido semillero de estafas de lotería, aprobó una ley en marzo de 2013 que hace más fácil perseguir a los estafadores. Poco tiempo después, Sanjay Ashani Williams de 25 años, un vendedor “en la lista” de Montego Bay, Jamaica, voló a Charlotte, N.C. Había una orden de detención contra él y fue aprehendido. Una de sus víctimas era Edna Schmeets.

El poder de hablar las cosas

Una herramienta poderosa en el arsenal de la prevención de abuso a adultos mayores es el estar al tanto. La publicidad, como la sentencia impuesta a Anthony Marshal por robar millones de los bienes de su madre, la filántropa Brook Astor, está haciendo más visible el tema de los fraudes a adultos mayores. Muchas agencias de gobierno y organizaciones sin fines de lucro ofrecen literatura y sitios web educativos.

Pero los mismos adultos mayores podrían ser los maestros más poderosos. Cuando platican con valentía la historia de lo que les pasó, la gente de su edad los escucha (ve “Actuando por la justicia”).

A finales de abril, en la corte federal de Bismarck, Edna Schmeets se subió al banquillo de los acusados para testificar sobre su sufrimiento ante las manos de los estafadores de loterías. Sabía que vería a Sanjay Williams cara a cara. “Estaba preocupada por su seguridad,” Lisa recuerda. “Pero se portó como una campeona.”

Arreglando lo que está mal

Los casos de fraude a adultos mayores a veces son resueltos pero las víctimas no siempre obtienen lo que les deben. En enero de 2014, Dennis Cline fue sentenciado por defraudar $50,000 o más. Fue enviado a prisión y se le ordenó que pagara $94,442 en restitución a Phillip y Mary Jane Deeb. Pero el Departamento de Correcciones de Florida dice que Cline va atrasado en sus pagos a los Deebs desde que fue liberado en febrero.

Para poder pagar las cuentas, Phil Deeb, que había perdido los ahorros de toda su vida en el fraude, tuvo que regresar a trabajar al mostrador de carne de Publix. Después estuvo demasiado enfermo como para trabajar. “Acaba con tu cuerpo”, Deebs cuenta sobre la experiencia. “Te enfermas más de lo que estabas”.

Edna Schmeets no obtuvo su dinero de vuelta, lo cual la dejó resentida. Pero en mayo, se enteró de que Sanjay Williams había sido encontrado culpable de conspirar para cometer fraude por transferencia o fraude por correo electrónico, conspiración para lavar dinero, y 35 cargos de fraudes por transferencias. Su sentencia está programada para principios de octubre. Enfrenta hasta 40 años en prisión.

Greenwood dice que la investigación de Beth Baker sigue en proceso. Baker no espera obtener de vuelta su dinero y se siente afortunada de que su pérdida no puso en juego su retiro. Al igual que Schmeets, ahora tiene los nombres de sus hijos en sus cuentas bancarias y les permite revisar sus transacciones periódicamente. Dice que está satisfecha si sus palabras pueden ayudar a proteger a otros.

“Estas personas están dispuestas a presentarse en un foro público y hablar sobre algo que les causa vergüenza para ayudar a hacer justicia y detener el fraude,” dice la Asistente de Fiscal Federal, Clare Hochhalter, la fiscal líder contra Sanjay Williams en North Dakota. “Para nosotros, son héroes”.

“No me siento como una heroína,” dice Baker. “Pero estoy agradecida si puedo evitar que engañen a alguien más”.

Personas ordinarias con extraordinario valor

Los adultos mayores a menudo tienen miedo de reportar que han sido explotados financieramente así que mantienen esa experiencia en secreto. Para advertir a otros, estas víctimas hablaron en voz alta. Descubre más en ConsumerReports.org/elderscamsupdate

estafas

1. Un consejero financiero sin escrúpulos engañó a Phillip Deeb, de 77 años, de Bradenton, Florida (en la imagen con su hija Deneé), para quitarle $186,000 antes de que el orden público se involucrara.

2. Con la esperanza de cobrar un premio que pudiera compartir con su familia, Edna Schmeets, de 86 años, de Harvey, N.D., perdió $297,000 a manos de estafadores. Aquí posa con su hija Lisa.

3. Una carta falsa enviada al Padre Michael Ortiz, de 86 años, de San Diego, le informó que había ganado un sorteo de $1.6 millones. Le pidieron al capellán católico retirado del ejercito que hiciera una transferencia de los impuestos por adelantado a una cuenta bancaria en South Carolina. Ortiz pagó $40,000 antes de reportarlo al orden público. Detenido, el criminal finalmente se declaró culpable del delito de abuso financiero a adultos mayores.

4. El Reverendo Al Cadenhead, de 68 años de Mathews, N.C., cedió casi $16,000 en un día a un impostor del IRS. El ministro bautista fue amenazado con ir a la cárcel si no saldaba de inmediato una supuesta cuenta a deber de impuestos, usando tarjetas prepagadas de Green Dot Money Pak para pagar y le dijeron que guardara silencio para evitar más problemas.

5. Una carta que le llegó a Wade Garner, de 62 años, de Los Ángeles, le anunció que podía ganar dinero evaluando el servicio al cliente de tiendas. Después de que Gardner respondió por teléfono, le enviaron un cheque bancario de $3,000 y le dijeron que depositara el cheque y enviara cheques personales por $1,200 a dos desconocidos. Ambos cheques de $1,200 y 5 otros cheques suyos rebotaron después de que el depósito de $3,000 no pasó. Gardner pagó casi $250 en cuotas por cheques sin fondos pero dice que pudo haber perdido mucho más.

6. Pensando que estaba rescatando a su nieto en el extranjero, Beth Baker, de 87 años, de National City, California (en la imagen con su hijo Jim) perdió $65,000 a estafadores antes de darse cuenta de que la estaban engañando.

7. Un contratista se acercó a Marjorie DeGrace, de 77 años (en la imagen con sus nietas Avianna, a la izquierda, y Amanda), en el patio de su casa en Wakefield, R.I., y le ofreció pavimentar su entrada por $3 por pie cuadrado. El trabajador comenzó sin darle tiempo a DeGrace de decirle que no. Pagó $1,000 en efectivo y $8,000 en su tarjeta antes de que sus hijos llamaran a la policía. Su hijo posteriormente midió la entrada y determinó que le habían cobrado $3,600 de más. El trabajador aceptó una orden legal de dejar de operar en Rhode Island y proveer restitución o reparación a aquellos que presentaron denuncias pero DeGrace no ha visto ni un quinto de regreso.

8. Louise Brown, de 68 años, una enfermera retirada de Richmond, Vt., conoció a un hombre a través de un sitio de citas que la encantó a través de correos electrónicos y mensajes de texto. Durante 6 meses, la convenció de enviar $60,000 para lidiar con problemas financieros en el extranjero. El dinero no ha sido recuperado.

Anatomía de una estafa

Las estafas de loterías y sorteos han existido por años, pero aún atrapan a los adultos mayores e individuos jóvenes, a veces por cientos de miles de dólares. Una de las más grandes opera desde Jamaica y varios otros países, incluyendo Canadá, Costa Rica e Israel. Así es como la supuesta lotería jamaiquina puede atrapar a adultos mayores y robarles sus ahorros:

PROTÉGETE

1. Creando la lista. Los estafadores recolectan nombres de adultos mayores de fuentes que incluyen obituarios que mencionan a los familiares que los sobreviven y listas legítimas de correo para personas que han comprado productos que se venden extensamente a adultos mayores. También obtienen nombres de creadores de listas que operan centros de correo masivo de sorteos y que se las proporcionan a los estafadores.

2. Probando las aguas. Se hace un envío de correos masivo, a veces personalizado para cada víctima. Podría ofrecer un producto o servicio atractivo, o mencionar que la víctima es elegible para ganar una lotería o sorteo. Las formas que se devuelven por correo piden información personal como números de teléfono y preguntan si la víctima tiene una tarjeta de crédito. También podrían pedir una pequeña cuota, como por ejemplo, de $20.

3. Concentrándose en los incautos. La estafa podría terminar ahí con la cuota que envían los que respondan. O los estafadores podrían crear una “lista de sorteo” o “lista de incautos” más refinada con la información de quienes respondieron. Podrían usar estas listas ellos mismos o venderlas a otros. Cada nombre en estas listas vale hasta $6 cada uno; los más valiosos son las personas mayores y solitarias y que a menudo tienen una dirección rural.

4. Llamando a los ‘ganadores’. Un estafador, a menudo del extranjero, utilizando un sistema de teléfono que enmascara el origen de la llamada, contacta a un individuo de la lista para anunciar que ha ganado un gran premio. La trampa: tiene que pagar cuotas o impuestos por adelantado, y tiene que mantener la noticia de que ganó en secreto. La persona que llama, entonces, instruye a la víctima para que transfiera o envíe por correo los fondos a la cuenta bancaria de un tercero.

5. Transfiriendo el dinero. El tercero a veces envía el dinero a Jamaica directamente al estafador o pide a otra persona, una “mula” que lo haga. Cada participante se lleva una parte, a menudo el 10%.

6. Extrayendo aún más. Después de que una víctima manda dinero una vez, un estafador llamará más seguido, a menudo varias veces al día, para obtener dinero o solo para hablar. Para desarrollar una relación, preguntará a la víctima sobre mascotas, pasatiempos, nietos y más información personal. Entre más cercano se vuelva a la víctima, más información puede extraer, incluyendo su número de Seguridad Social y números de cuentas bancarias. Esta información puede utilizarse para vaciar cuentas de banco y abrir tarjetas de crédito en nombre de la víctima.

7. Ejerciendo presión. Cuando las víctimas dicen que no pueden pagar más, los estafadores sugieren fuentes de dinero: hipotecas revertidas, cobro de pólizas de seguro de vida, venta de propiedades, disposición de efectivo en tarjetas de crédito. Una víctima que se quiere echar para atrás escuchará que sus ganancias estarán en peligro; hasta podrían amenazarla con lastimarla físicamente, a ella o a su familia.

8. Creando un cómplice. A algunas víctimas les dicen que para cobrar sus ganancias, deben aceptar cheques de otros y mover los fondos a un tercero. Sin saberlo, ayudan a lavar dinero; algunos hasta se convierten en conspiradores de lavado de dinero.

9. Bloqueando el escape. Se sabe que los estafadores rastrean a las víctimas que han cambiado su número de teléfono. Pretendiendo ser un niño preocupado, los estafadores dirigen a un plomero local a visitar a la supuesta madre del niño para cumplir con un servicio solicitado y luego telefonear desde la casa. La madre podría negar que necesita el servicio pero si deja que el plomero haga su llamada desde la casa, el estafador puede usar el número identificador para volver a conectarse.

10. Poniéndose un sombrero blanco. Los estafadores a veces pretenden ser agentes del FBI, con la intención de ayudar a las víctimas a recuperar sus fondos perdidos. Ese servicio, por supuesto, requiere de pagos adicionales.

Construye tu propia red de seguridad

Mantenerse involucrado en la comunidad, saliendo y socializando, es la mejor prevención contra el abuso financiero a adultos mayores. Los estafadores usan el aislamiento de los adultos mayores en su beneficio. El Eldercare Locator en eldercare.gov, te puede ayudar a encontrar una variedad de servicios en tu comunidad. Otros consejos para adultos mayores y para personas que los quieren:

Inscríbete a Nomorobo. Este servicio gratuito de intercepción de llamadas pregrabadas (robocalls) está disponible para clientes con servicio VoIP con proveedores que incluyen a Comcast y Time Warner Cable. Los evaluadores en Consumer Reports descubrieron que es muy efectivo. Revisa nomorobo.com para saber si tu servicio de telefonía lo tiene. O considera un bloqueador de llamadas de listas blancas, un dispositivo que conectas a tu teléfono para bloquear todas las llamadas de números que no programes. Si respondes una llamada de un número desconocido, no presiones el botón para que te conecten con un representante, ni siquiera para decirle que deje de molestarte; solo mostrarás que eres una persona viva y generarás más llamadas. Inscríbete en National Do Not Call Registry (donotcall.gov o al 888-382-1222); no evitará que te llamen los maleantes pero limitarás las llamadas de telemarketing legítimas.

Cancela tus suscripciones a correos comerciales. Puedes hacer un arreglo para tener una prohibición de 5 años a la vez con el servicio de preferencia de correos de Direct Marketing Association (dmachoice.org). Para eliminar las ofertas no solicitadas de crédito, ve a optoutprescreen.com.

Que alguien te ayude a pagar tus cuentas. Crea una cuenta de banco compartida con alguien en quien confíes. Después haz arreglos para transferir únicamente el suficiente dinero cada mes para pagar las cuentas. Conoce a los funcionarios y cajeros de tu banco o cooperativa de crédito local.

Ten cuidado con los contratistas. Nunca contrates a uno sin primero revisar con la junta de licencias de contratistas de tu estado y la oficina local del Better Business Bureau. Pide ver comprobantes de seguros y referencias. No pagues el costo completo por adelantado.

Revisa las acreditaciones de un consejero financiero. Encuentra acciones regulatorias, violaciones o quejas en brokercheck.finra.org

Haz un arreglo para tener una visión limitada de la cuenta. Revisa si tus instituciones financieras pueden mandar estados de cuenta y alertas a una persona de confianza que no tenga acceso a tus cuentas, solo para revisar si hay un fraude.

O prueba EverSafe (eversafe.com), un servicio de paga basado en Internet que consolida todas tus cuentas en un lugar y revisa actividades sospechosas todos los días. Te deja hacer un arreglo para que alguien más reciba estados de cuenta en línea sin tener acceso a tus cuentas. Probamos la versión Essentials, de $8, que generalmente funcionó como lo prometían.

Prepara un plan de emergencia. Podría haber un momento en que no puedas controlar tus propias finanzas por una hospitalización temporal o una discapacidad permanente. Considera cuidadosamente a quién quieres darle el poder notarial. No asumas que la persona más cercana a ti hará el mejor trabajo; podría ser mejor si se lo das a alguien que sea más independiente y seguro financieramente. El documento de poder notarial se puede crear con límites, como asignar a un familiar o amigo para monitorear a la persona con el poder notarial, exigiendo un reporte escrito periódico con las transacciones financieras o asignar poderes notariales conjuntos, que requieren de dos firmas en cada cheque.

Visita a un abogado especializado en leyes para adultos mayores. Este abogado podrá ayudarte a crear un fideicomiso para una o todas tus cuentas. El arreglo te puede permitir controlar tu dinero hasta el momento en que se decida que necesitas ayuda.

PROTEGE A UN SER QUERIDO

Visítalo a menudo, a veces sin avisar por adelantado. Revisa cambios en su comportamiento y señales de que la persona mayor no se está cuidando, incluyendo cambios en su higiene y un refrigerador con poca comida.

Crea una cuenta limitada. Si estás preocupado por las decisiones financieras de tu pariente, crea una pequeña cuenta en un banco local. La cuenta podría, por ejemplo, incluir una tarjeta de débito y una cuenta de cheques con un límite de gastos, por ejemplo, de $300.

En caso extremo, presenta una petición para obtener la custodia o control legal. Esto requeriría de dos exámenes: uno, realizado por un psiquiatra o neuropsicólogo, para juzgar las habilidades cognitivas de la persona mayor; y otro, por un psiquiatra o psicólogo entrenado especialmente, para determinar si la persona mayor está siendo influenciada indebidamente. Para ser influenciado indebidamente no necesariamente deben tener una deficiencia cognitiva, dice Bennett Blum, un psiquiatra geriátrico y forense que se encuentra en Tucson, Ariz. El costo promedio de estos exámenes, él dice, va de $1,725 a $7,200 y no están cubiertos por Medicare ni otros seguros.

La administración del dinero y la mente que envejece

Todos podemos volvernos menos hábiles con las matemáticas del dinero conforme envejecemos. El declive de las habilidades financieras como contar dinero, entender deudas y préstamos, pagar cuentas y tener el juicio para tomar decisiones financieras prudentes, podría ser un indicador temprano de algo más: una leve discapacidad cognitiva por la enfermedad de Alzheimer.

En el envejecimiento normal, las habilidades cognitivas que involucran velocidad, como conocer material nuevo, recordar hechos o cambiar la atención, se vuelven más lentas, señala Bennett Blum, un psiquiatra geriatra y forense de Tucson, Arizona. Otras habilidades, asociadas con el lenguaje y el razonamiento, mejoran.

La forma en que un individuo es afectado depende de su genética, salud, ambiente, actividad física y otros factores. Y el declive podría no ser detectado por años si un adulto mayor se encuentra bien en los demás aspectos de su vida. “Alguien que no está con el adulto mayor a menudo ni siquiera lo reconocerá como tal o asumirá que se debe a una excentricidad,” él dice.

Solo cuando un adulto mayor es engañado para pedir una hipoteca revertida o toma una mala decisión de inversión, como comprar monedas de “oro” de valor cuestionable, se hace evidente el cambio. Las situaciones estresantes, a menudo impuestas por vendedores telefónicos y auténticos estafadores, también pueden sacar a la luz la discapacidad.

Se culpa a la cognición en declive y la demencia por la susceptibilidad de los adultos mayores a ser estafados, pero aquellos con una cognición intacta también pueden ser engañados, posiblemente por otras presiones que los hacen más vulnerables. La pérdida de un familiar, desacuerdos familiares, preocupaciones financieras o una dependencia exagerada de alguna otra persona, todo esto puede contribuir, dice Susan Bernatz, una neuropsicóloga forense de Marina Del Rey, California. “He visto muchos casos que involucran a personas con todas sus capacidades mentales, cuya confianza y dependencia fueron explotadas para la ganancia financiera de otra persona”, comenta Bernatz.

Es importante notar que el declive cognitivo afecta la toma de decisiones financieras de forma diferente entre los diferentes tipos de personalidades. Un estudio publicado en 2014 por investigadores de DePaul University y Rush University Medical Center descubrió que las personas mayores que tienen una fe excesiva en sus habilidades financieras podrían ser más vulnerables que otros a las estafas de dinero. Conforme su cognición decae, el riesgo se incrementa. Además, el reporte dijo, caer en una trampa una vez podría ser insuficiente para evitar que algunas personalidades demasiado confiables sean defraudadas de nuevo.

Llevando de paseo un espectáculo sobre la seguridad

Los miembros del programa de actuación Stop Senior Scams Acting Program, que tienen entre 60 y 97 años de edad, viajan a centros comunitarios para adultos mayores, iglesias y sinagogas para llevar a cabo un espectáculo basado en la educación. El grupo teatral, de Los Ángeles, dramatiza una variedad de estafas que se hacen a adultos mayores, desde la venta de diamantes falsos vendidos por correo hasta ofertas de tiempos compartidos de bienes y raíces inexistentes.

Fundada en 2009 por la directora Adrienne Omansky, los mismos miembros del elenco son víctimas o casi lo fueron de este tipo de engaños y escriben los guiones basados en sus propias experiencias. Después de su espectáculo, los miembros de la audiencia a menudo suben al escenario a compartir sus propias historias o las de alguien que conocen. “Nos cuentan cosas que no le han dicho a su propia familia”, dice Omansky.

En un acto, una “madam” que hace estafas con anillos le dice a 5 buscadores de oro que den seguimiento a los obituarios visitando a viudos ricos. Cada uno visita a su objetivo, pretendiendo ser un amigo de la esposa fallecida, y sale con las manos llenas de dinero, con la canción “Money, Money, Money” de Abba como música de fondo. En otra escena, una mujer la paga $3,000 a 2 agentes de talento falsos.

“Betty White, ¡hazte a un lado que allí voy!” dice orgullosamente mientras los artistas del engaño chocan sus palmas detrás de ella.

El miembro del elenco, Bob Eddy, que casi cayó en el engaño por una intriga de “comprador misterioso” dice que su experiencia con el grupo teatral le ha enseñado una gran lección: “No lo mantengas en secreto”, dice. “Platícale a alguien. No estás solo ni eres el único”.

Iniciativas que podrían ayudar a prevenir el fraude a adultos mayores

En la Conferencia sobre Envejecimiento de la Casa Blanca en julio, el Presidente Barack Obama anunció planes para entrenar a más procuradores para combatir el abuso a adultos mayores, incluyendo la explotación financiera.

El programa será respaldado por el Departamento de Justicia. Esa iniciativa, y posiblemente la primera vez que se menciona la frase “abuso de adultos mayores” por parte de un presidente de EEUU, fue visto por algunos como evidencia de que la explotación de los estadounidenses mayores finalmente se está convirtiendo en parte de la conversación pública. Pero un problema con tantas dimensiones necesita ser abordado en múltiples niveles.

Todas las compañías de telecomunicaciones deberían ofrecer tecnología para bloquear llamadas: Los sistemas permitirían a sus clientes detener las llamadas pregrabadas que a menudo es lo que genera las estafas. (Ciertas compañías ya ofrecen servicios de bloqueo de llamadas para algunos servicios como VoIP (voz sobre protocolo de Internet), y líneas fijas.

Recientemente, las fiscalías generales de 44 estados y el Distrito de Columbia pidieron a cinco de las principales compañías (AT&T, CenturyLink, Sprint, T-Mobile y Verizon) que ofrezcan este servicio. Consumers Union, la división de defensa de Consumer Reports, ha hecho una campaña activa para ayudar; más de 450,000 clientes han firmado la petición ‘End Robocalls (‘Terminemos con las llamadas pregrabadas’) para que las principales compañías de teléfonos provean estas herramientas a los consumidores sin ningún cargo. (Entra a la petición en EndRobocalls.org).

Los estados podrían aprobar los nuevos estatutos dirigidos a civiles: En todos los estados, las víctimas pueden demandar a los estafadores conocidos en una corte civil por fraude, apropiación indebida, incumplimiento de obligaciones fiduciarias y otras causas de acción.

Pero un adulto mayor que fue engañado para quitarle $20,000 por su contador podría no encontrar a un abogado dispuesto a crear una demanda por una suma relativamente pequeña, dice Jane Lee, directora del Financial Crime Resource Center (Centro de Recursos de Crímenes Financieros) en el National Center for Victims of Crime (Centro Nacional para Víctimas de Delitos). Pero en los 5 estados con leyes civiles sobre la explotación financiera de adultos mayores (Arizona, California, Florida, Hawaii y Oregon), las víctimas que demandan pueden recuperar las cuotas pagadas a abogados y obtener indemnización por el triple de los daños, entre otros beneficios. Si esta innovación se copiara a lo ancho del país, más víctimas podrían buscar justicia tanto en cortes civiles como criminales, dice Lee.

Más médicos podrían ser entrenados para detectar las señales de peligro de abuso: Esta evaluación podría convertirse en parte de las revisiones médicas normales. Así como con las sospechas de abuso a menores, los médicos deberían saber en dónde reportar sus preocupaciones. (Actualmente, los profesionales médicos que trabajan rutinariamente con adultos mayores están siendo entrenados para tener esta habilidad en el programa Elder Investment Fraud and Financial Exploitation Prevention Program [Programa de Prevención de Fraude de Inversiones y Explotación Financiera de Adultos Mayores] de Baylor College of Medicine).

Se deberían establecer más grupos de trabajo para lidiar con el abuso de adultos mayores: Las entidades, compuestas por agentes del orden locales y federales, fiscales, instituciones financieras, servicios de protección de adultos y otros involucrados en la protección de adultos mayores, permitirían a los profesionales en una comunidad compartir información más rápidamente, auxiliando en las investigaciones y juicios.

Page Ulrey, fiscal sénior de la oficina de la fiscalía de King County, Washington, sugiere que la oficina de fiscalía en cada estado o condado debería tener a un fiscal dedicado al abuso de adultos mayores. “Estamos tan atrasados en la forma en que nos estamos acercando a este problema,” dice. “No estamos pensando en él como el problema fundamental y urgente que es”.

Dónde reportar un abuso

La página de estafas y fraudes de AARP f(member.aarp.org/money/scams-fraud) ofrece información sobre los más recientes fraudes contra personas mayores.

La Oficina de Protección Financiera de Consumer Financial Protection Bureau para estadounidenses mayores (consumerfinance.gov/older-americans) recibe e investiga quejas de fraudes de los clientes relacionadas específicamente con hipotecas, tarjetas de crédito, bancos, préstamos y más. La página stopfraud.gov/report.html de Financial Fraud Enforcemment Task Force es un primer paso al reportar una estafa. El sitio tiene una gran cantidad de recursos para adultos mayores y familiares.

La Asociación Nacional de Servicios de Protección para Adultos [napsa-now.org/get-help/help-in-your-area] tiene un mapa nacional con ligas a líneas telefónicas para el reporte de abusos por estado.

El Centro Nacional de Abuso a Adultos Mayores [ncea.aoa.gov; haz clic sobre Stop Abuse] tiene directorios por estado de números telefónicos de ayuda y recursos para la prevención de abuso a adultos mayores en los 50 estados y el Distrito de Columbia.

La línea gratuita del Comité Especial del Senado sobre el Envejecimiento (855-303-9470) puede referir a víctimas y familiares hacia recursos para obtener asistencia. O ve a aging.senate.gov/fraud-hotline

Para encontrar más recursos, ve a ConsumerReports.org/elderscamsupdate

ACTÚA

Pide a las principales compañías de teléfonos que brinden a sus clientes de forma gratuita las herramientas que existen disponibles para detener las llamadas pregrabadas, el origen de muchas estafas. Entra a la petición de Consumers Union ‘End Robocalls’ en: EndRobocalls.org

COMPARTE

¿Algún amigo, un familiar o tú, han sido víctimas de una estafa a adultos mayores para robarles dinero o propiedades? ¿Tú o las personas que conoces se defendieron? Comparte la historia con nosotros en nuestra página de Facebook: facebook.com/ConsumerReports
Fuente: eldiariony.com, 02/10/15.


Más información:

Con el Cuento del Tío le robaron U$S 80.000

Estados Unidos: Los fraudes a ancianos alcanzan los 3.000 millones de dólares anuales


Vincúlese a nuestras Redes Sociales:

Google+      LinkedIn      YouTube      Facebook      Twitter

…

.

.

31 de Octubre: Día Mundial del Ahorro

octubre 31, 2017

El 31 de Octubre se celebra el Día Mundial del Ahorro.

Esta celebración surgió en el año 1924, cuando delegados y economistas de diversos países se reunieron en el Congreso Internacional del Ahorro, el cual se extendió por varias jornadas y finalizó el 31 de octubre, fecha en que se instituyó el Día Mundial del Ahorro, para destacar la importancia del ahorro para la economía personal y global.

chanchito-01El ahorro es la acción de guardar un bien en previsión de lo que pudiera suceder en un futuro, la Real Academia lo define como «reservar parte del gasto ordinario».

El saber ahorrar es fundamental para el desarrollo de la persona desde sus primeros años de vida, por esa razón los padres y los centros de educativos enseñan a los niños la importancia que tiene el ahorro, ya que al practicarlo, el día de mañana se pueden lograr metas y una buena calidad de vida.

¿Qué se hace?

Es un día en el que se fomenta aprender a ahorrar, no malgastar, no comprar todo aquello que no es necesario ni vital para el día a día, comprar en relación con la economía familiar, etc. Los niños también aprenden lo importante que es el ahorro para la familia y a no tirar o romper las cosas que tanto sacrificio les cuesta comprar a los padres. Es común que este día se regalen alcancías para que los pequeños guarden sus ahorros, de manera que aprendan y comprendan lo que es ahorrar.

Si algo es seguro es que nuestro bolsillo y el planeta no protestarán si celebramos el día mundial del ahorro.

Así que, ¡feliz día mundial a todas aquellas personas sensatas con gran capacidad de autocontrol y conciencia ecológica!

Y, ojo, porque hoy es el Día del ahorro, una actividad sana y respetable, no debemos confundir la celebración con tacañería.


Definición de Ahorro

[En Economía] El ahorro es la acción de separar una parte del ingreso mensual que obtiene una persona o empresa con el fin de guardarlo para un futuro, se puede utilizar para algún gasto importante que se tenga o algún imprevisto (emergencia). Existen diferentes formas de ahorrar así como diversos instrumentos financieros destinados para incrementar el ahorro que se pretende realizar.

La hucha (el chanchito) es un recipiente que sirve para almacenar monedas. Culturalmente ha pasado a simbolizar el ahorro.

El afán desmedido por ahorrar puede desembocar en avaricia.

Definición e historia

mep-paperbackbookstanding-aEl ahorro es el excedente de cualquier bien económico al final de un periodo. Existen diferentes tipos de ahorro, así como diferentes instrumentos financieros para poder ahorrar e invertir al mismo tiempo. El ahorro lo pueden realizar tanto personas, familias, empresas e incluso un país entero.

Desde tiempos antiguos ya se manejaba esta actividad, aunque no con bienes económicos principalmente. En Egipto y China se guardaban frutos de las cosechas obtenidas en forma de ahorrar ese bien material a futuro. En 1462 se fundó la primera organización del ahorro, un monte de piedad, para cuidar a los integrantes del robo parcial o total. Por esa época también se comenzaron a crear los Bancos.

Clasificación

El ahorro se puede clasificar en ahorro privado y en ahorro público.

  • El ahorro privado es aquel que realizan las organizaciones privadas que no pertenecen al Estado (básicamente familias, instituciones sin ánimo de lucro y empresas).
    • El ahorro de una empresa privada autónoma, equivale a su beneficio, menos la parte de éste que es repartida a sus propietarios o accionistas en forma de dividendos o participación en beneficios.
    • El ahorro de las familias es igual a la renta disponible familiar menos el consumo privado y los impuestos.
  • El ahorro público lo realiza el Estado, el cual también recibe ingresos a través de impuestos y otras actividades, a la vez que gasta en inversión social, en infraestructura (carreteras, puentes, escuelas, hospitales, etc.), en justicia, en seguridad nacional, etc. Cuando el Estado ahorra quiere decir que sus ingresos son mayores que sus gastos y se presenta un superávit fiscal, el caso contrario conduciría a un déficit fiscal.
  • También se puede ahorrar invirtiendo en diversos activos como pueden ser, bienes inmuebles, instrumentos de inversión o fondos de retiro.
    • Otro tipo de ahorro es el ahorro para el retiro que consiste en que las personas inviertan de forma voluntaria una parte de sus ingresos a su Administradora de Fondos de Retiro y en conjunto con la aportación obligatoria y la aportación voluntaria se dé una cantidad de dinero mayor para el momento de la jubilación de la personas que realiza esto, es importante que las personas estén conscientes de las características que maneja su AFORE debido a que deben escoger la que les ofrezca mejores servicios puesto que es donde depositarán su confianza y su dinero durante sus años laborales. Además es importante que los usuarios de las AFORES conozcan los derechos que tienen y como deben solicitar la pensión al momento de retirarse o en su defecto, su liquidación.

Ahorro en macroeconomía

Ahorro nacional

El ahorro nacional es la suma del ahorro público y el privado. El ahorro nacional viene dado por la diferencia entre la renta nacional o valor del conjunto de bienes producidos y el consumo:

 A = PIB - C \qquad \Leftrightarrow \qquad \mbox{ahorro} = \mbox{PIB} - \mbox{consumo}

De hecho este ahorro puede relacionarse con el consumo nacional (C), la cantidad de bienes exportados (X), la cantidad de bienes importados (M) y la cantidad de inversión (I) en la identidad fundamental de la contabilidad nacional:

 A - I = X - M \qquad \Leftrightarrow \qquad \mbox{ahorro} - \mbox{inversiones} = \mbox{exportaciones} - \mbox{importaciones}

Esta igualdad se deduce de la propia definición del Producto Interno Bruto (PIB) evaluado a precios de mercado

Y = PIB_{pm} + M = C + I + X \,

Ahorro y política económica

El ahorro se encuentra influido y determinado por las políticas económicas que siga un Estado (éste puede afectar las tasas de interés y otras variables que afectan el ahorro). Los cambios en la tasa de interés, por ejemplo, pueden hacer que los ahorradores se sientan motivados o desmotivados a ahorrar. Un aumento en las tasas de interés puede hacer que los ahorradores tengan más razones para disminuir su consumo y ahorrar, o bien puede tener el efecto opuesto. A iguales niveles de ingreso, depende de dos efectos conocidos como efecto ingreso y efecto sustitución. Así como el aumento de las tasas de interés puede incentivar a los ahorristas a consumir menos para ahorrar más, puede suceder que, al ser mayor el rendimiento del ahorro, se pueda cumplir la meta de acumulación prevista destinando una porción mayor del ingreso al consumo presente. Esta alza en las tasas de interés se puede deber, por ejemplo, a las formas en que el gobierno obtiene los recursos para sus actividades. Si el gobierno decide pedir recursos prestados al sistema financiero en una cantidad importante, las tasas de interés subirán.

El ahorro es igualmente importante para el futuro y el presente económico de cualquier nación. La producción de una empresa, por ejemplo, involucra algunos recursos que son limitados, como la tierra. Si ésta quiere mejorar su producción y tiene problemas con recursos limitados, debe buscar cómo mejorar su producción basándose en inversiones (por ejemplo en tecnología o en máquinas). Si la empresa ahorra durante un periodo determinado, tendrá la posibilidad de acceder más fácilmente, a través de créditos, a esas maquinarias o a esa tecnología o a otros recursos económicos. Igualmente, si los bancos tienen más ahorros en las cuentas, tendrán más dinero para prestar y no será necesario que las personas, las empresas o el Estado pidan recursos en el exterior. Esto, en general, facilita e incentiva la actividad económica y el crecimiento en un país.

Política fiscal y ahorro

Toda inversión ha de financiarse con ahorro, que, en su mayoría, procede de la economía nacional, mientras que el ahorro externo se limita, normalmente, a complementar el ahorro interno.

Dentro de la economía nacional, el sector privado es, con mucho, la fuente principal de ahorro. Las transferencias a los hogares, incluidos los pagos de prestaciones sociales, son el cauce principal a través del cual el gasto público afecta a la acumulación de ahorro privado. En este contexto, hay que tener presente que las transferencias podrían tener un efecto negativo sobre el ahorro.

Por ahora, las pensiones constituyen la partida más importante de los sistemas públicos de prestaciones y, de mantenerse las políticas actuales, se prevé un considerable aumento del gasto para el futuro. El retraso de la jubilación efectiva y la introducción de nuevos planes de pensiones basados en mayor grado en el régimen de capitalización conllevarían un mayor nivel de ahorro en relación con el segmento de población de mayor edad, que podría tener un impacto positivo sobre el ahorro agregado.

Con todo, parece razonable llegar a la conclusión de que, a juzgar por la evidencia empírica, los elevados impuestos que financian sectores públicos de gran magnitud suelen afectar negativamente al ahorro y, en consecuencia, a la inversión y al crecimiento. Al igual que los impuestos sobre las rentas del trabajo desincentivan el empleo, los impuestos sobre el ahorro tienden a desincentivar éste y a estimular el consumo. Especialmente los impuestos sobre las sociedades, aunque también otros impuestos sobre las rentas del capital, son probablemente la causa de una disminución del ahorro privado en la medida en que reducen su rendimiento neto.

Ahorro en microeconomía

Propensión marginal al ahorro

La propensión marginal al ahorro (PMA) es el porcentaje que se destina al ahorro de cada unidad monetaria (euro, dólar, peso, etc.) adicional que se recibe. Cuando recibimos una unidad monetaria adicional de renta cuanto de ésta dedicamos al ahorro. Se puede decir que la propensión marginal al ahorro está íntimamente ligada a la propensión marginal al consumo (PMC).

\mbox{PMA} = 1 - \mbox{PMC}\,

Debe recordarse la renta obtenida puede tener dos destinos alternativos y únicos el consumo y el ahorro. Eso significa que cada nuevo euro de renta debe dividirse entre consumo adicional y ahorro adicional. Así, por ejemplo, si la PMC es 0,75, la PMA tendrá que ser 0,25. Comprobamos que la comparación confirma que en cualquier nivel de renta la PMC y la PMA siempre tienen que sumar exactamente 1, ni más ni menos. Así pues, sabemos que siempre y en todo lugar PMA = 1 – PMC.

Fuente: Wikipedia, 2015.


.

Ahorrar para el Retiro

junio 29, 2017

Tener ahorros para la vejez, un desafío para personas y países

Varias naciones sostienen planes de retiro individual; en la Argentina podrían ser voluntarios y completar el ingreso de un sistema público; rescatar la confianza es clave.

Por David Feliba.
Tener ahorros para la vejez, un desafío para personas y países

.

«Mi consejo es que hay que hacerse rico antes de hacerse viejo», dice con humor pero sin bromear José Fanelli, especialista del Conicet en temas poblacionales. Explica que la fórmula que echa sombra sobre los mecanismos jubilatorios es simple: una tasa global de natalidad en caída y una expectativa de vida en ascenso. Algunos estudios arrojan indicios. Según la ONU, el 34% de la población europea tendrá más de 60 años en 2050, mientras que en Asia y América latina ese índice se acercará al 25%. En 2015, el promedio global estaba en 12,5%. Y los expertos concuerdan en que ni la Argentina ni la región -ni prácticamente ningún país- estarán al margen de una tendencia general al envejecimiento.

El nuevo esquema demográfico impregna de estrés los distintos sistemas previsionales del mundo. Algunos países profundizaron un mercado de planes de retiro, en los que los ahorros de la persona se acumulan desde edad temprana para complementar luego los aportes hechos a un régimen público. En la Argentina aún queda el mal sabor tras la experiencia con las AFJP. Como con todo en el país, o al menos todo lo relativo al ahorro, resultará providencial recomponer la confianza. A su vez, está claro que, como el Estado gasta cuatro de cada diez pesos en prestaciones previsionales, la discusión no se limita a la esfera privada.

Estas observaciones se dieron en el marco de la Conferencia Latinoamericana de Retiro 2017, que organizaron la Asociación de Aseguradores de Vida y Retiro de Argentina (AVIRA) y LIMRA (entidad internacional). De cara a una revisión integral aún latente del sistema argentino que se prevé para antes de 2019 (según el compromiso incluido en una ley de 2016), ¿qué puede tomarse de las experiencias regionales?

Uno de los aspectos para el análisis es la posibilidad de instaurar sistemas voluntarios de ahorro para complementar lo que pague el régimen público. La producción de seguros de retiro es magra en el país: apenas el 1,5% del total de primas emitidas por la actividad aseguradora. Casi la totalidad se explica por planes colectivos. «Sirve como complemento de la jubilación pero no tiene incentivos fiscales y se usa más como un beneficio de las empresas para un segmento de sus empleados que como herramienta individual. No hay contribuciones voluntarias», explica Fabián Hilsenrat, vicepresidente de Avira.

Según Hernán Raffo, socio de PwC Argentina, para capturar el ahorro de las rentas medias, la industria deberá diseñar algo de muy bajo costo y con fuerte transparencia. La clave, explica, estará tanto en la moneda en la que se nomine como en la portabilidad. «El poder mover el ahorro de una institución a otra hará que las compañías puedan competir por rentabilidad», argumenta.

«En Brasil, los fondos tienen portabilidad», explica Andrea Levy, asesor en Mongeral Aegon. «Cada dos meses uno tiene el derecho a cambiar si no está satisfecho o si decidiera modificar su perfil de riesgo. Se puede ir a otro banco, fondo o aseguradora», agrega.

En su presentación, uno de los ejes que llamó la atención fue el incentivo fiscal: para mantener el ahorro dentro del sistema, el trabajador se beneficia con una reducción del 35 al 10% en el impuesto a pagar al final, siempre y cuando no rescate el capital con antelación.

Explica que es principalmente un negocio de cuentas individuales, adquiridas a través del canal bancario. Allí, los fondos de pensión administran activos por cerca de 800.000 millones de reales. «Es el bloque de negocios más importante en términos financieros», describe Levy. En los últimos años, parte del capital de los trabajadores financió la inversión brasileña en infraestructura.

Cuestión de edad

Pero la realidad llama a las puertas de Brasil, donde la edad promedio de retiro es de 53,2 años y se avecina una dura batalla por una reforma estructural (que ahora se verá cómo se resuelve tras el escándalo que involucró al presidente Michel Temer). Levy describe: «Brasil está envejeciendo, y mucho más rápido que el resto del mundo. Antes éramos un país joven y había mucha gente que pagaba. Eso cambió por tres cosas: soluciones mágicas que estiran la expectativa de vida, mujeres que trabajan cada vez más (y, por ende, una fertilidad que no estará allí para financiar el sistema), y una población que envejece. Debemos pensar en esto, la base se angosta cada año?».

«Hay que planificar estas vidas más largas, ¿no?», dice Alison Salka, vicepresidenta de Limra. «Cuando uno se retira en EE.UU., se espera que viva entre 18 y 21 años más», dice. Da otros datos: habrá en 2050 unos 3,7 millones de centenarios en el mundo. Hoy hay unos 500.000. Japón, el país más envejecido, es un caso emblemático: tendrá para ese entonces una edad mediana de 53,3 años. Ya en el presente, grafica, el mercado de pañales para adultos supera al de pañales para bebes.

Según datos de Limra, en EE.UU. dos de cada tres empleados acceden a un plan de retiro en el trabajo, que complementa una tasa de reemplazo de la seguridad social (ingreso pasivo sobre ingreso activo) de entre 20 y 55%. «¿El factor más importante? La suscripción automática del empleado a partir de una deducción de su salario», dice Salka.

En el modelo chileno mandan las cifras. Carlos Gómez, miembro director del Centro Internacional de Reformas de Pensiones, llama a la previsional como la «madre de todas las reformas». Afirma que los sistemas están «quebrados en todo el mundo» y promueve la creación de un mecanismo de cuentas individuales de ahorro para el retiro.

Explica que desde que se introdujo ese sistema hace décadas (hoy 30 países lo tienen), cayó drásticamente la pobreza, el desempleo y aumentó el ingreso per cápita. «Chile tiene hoy 10 millones de trabajadores capitalistas que formaron capital privado por US$ 200.000 millones o 80% de PBI. Es un sistema que recupera el eslabón perdido entre esfuerzo y recompensa», dice. Todo trabajador chileno tiene una cuenta obligatoria de ahorro, a la que va el 10% del salario. El retorno real promedio de los últimos 36 años, dice, por la inversión de esos fondos que hacen las AFP, fue de 8,3% anual.

Fuente: La Nación, 21/06/17.


Vincúlese a nuestras Redes Sociales:

Google+      LinkedIn      YouTube      Facebook      Twitter


.

.

Hay vida después de la jubilación

septiembre 6, 2016

Los que se animan a una nueva vida después de la jubilación

En entidades públicas y privadas, hay más iniciativas de diversión y aprendizaje para personas mayores. 

Por Valeria Román.

Sadi Vergona, integrantes del ballet 40/90

Sadi Vergona, integrante del ballet 40/90.

“Cuando me dicen que soy demasiado viejo para hacer una cosa, procuro hacerla enseguida”, sostenía el pintor español Pablo Picasso. En la Argentina, hay diferentes iniciativas en marcha para hacer que las personas mayores pueden desarrollar actividades que les interesen. Algunas se enfocan en asignaturas pendientes y otras descubren pasiones que las motivan a seguir adelante y favorecen su salud.

Como le pasó a Maria Ester Litvak, que se jubiló como docente y ahora se dedica a “hacer todo lo pendiente”. Pasa a buscar a sus nietos por la escuela, viaja al exterior y toma todos los cursos posibles. “Aprendí sobre cine, inglés y Borges en el Centro Cultural Rojas de la UBA”. Se anotó como voluntaria en un programa de la Fundación Navarro Viola para personas mayores: ya recibió entrenamiento para ser “mediadora cultural” en museos de la ciudad de Buenos Aires. “Preparamos cada visita de una manera creativa”, contó a Clarín la mujer, que también hace caminatas diarias. “Yo no tengo el oficio de abuela cuida-chico. Mis hijos lo saben. Tengo mi vida y la amo. No me siento desvalorizada. Sé que hay que saber escuchar, y que la valoración social pasa por el lugar en que te ubicás en la vida”.

Maria Ester Litvak, voluntaria que acompaña a adultos mayores en visitas a museos.

Maria Ester Litvak, voluntaria que acompaña a adultos mayores en visitas a museos.

En la sala de teatro Apacheta, que cuenta con el apoyo del Instituto Nacional del Teatro y se encuentra en el barrio porteño de Balvanera, la obra Mi hijo sólo camina un poco más lento es una apuesta a la integración de las diferentes edades y perspectivas. Allí, Elsa Bloise y Luis Blanco brillan con sus actuaciones. “Yo me casé y me dediqué a hacer trámites para la empresa que tenía mi marido. Pero desde chica me gustaba el teatro, y cada tanto tomaba talleres. Después de cumplir 60, empecé a trabajar en obras de teatro. Los directores veían mi entusiasmo y se me abrieron puertas. Hasta estuve actuando en Berlín. Fue algo inesperado”, comentó Bloise a Clarín. La mujer vive en el barrio de Parque Patricios, hace expresión corporal, y tiene muchos amigos. “Con el elenco del teatro, me siento muy bien. Creo que también depende mucho de uno. Si uno habla todo el tiempo de enfermedades, aburre. Yo siento que no hay que ser pesada. Es una cualidad que hace que la juventud te acepte. A mi me encanta tejer, y les hago escarpines a todos los que me conocen”. Su compañero, Luis, se jubiló como mecánico de autos hace 26 años, pero ahora se le dio la oportunidad como actor: “Me enganché de entrecasa en un taller del centro cultural de Parque Chacabuco, y más adelante empecé con la obra en Apacheta. Hacer teatro me cambió la vida. Es pura felicidad. El grupo es todo amor”.

jubilación 02Sadi Vergona, de 86 años, fue enfermera en hospitales y sanatorios. Y ahora se luce en un ballet todos los viernes por la noche en el teatro Empire, de Capital. “Después de jubilarme, empecé otra vida. Me formé como instructora de tai chi, y ahora doy una clase por semana. También tomo clases de clown. Soy integrante del ballet 40/90 creado por Elsa Agras para mujeres sin experiencia en baile. Había que tener ganas de bailar y comprometerse con ir. A mí me aportó mucho el movimiento. Siempre es salud y socializante. Cuando era chica, veía las películas de Ginger Roger y Shirley Temple, y nunca pensé que iba a bailar como ellas. Me encanta que el público se vaya feliz y con mucha energía. Uno no puede impedir que los años no vengan, pero hay que darles vida”.

Fuente: Clarín, 06/09/16.

banner salud y vida EP 03

.

.

¿Cuándo jubilarse?

agosto 15, 2016

Conviene repensar cómo vivir mejor la vejez

Por Ricardo Iacub.

jubilación 02La relación del Estado con la jubilación nunca fue sencilla. Este derecho surge de tensiones sociales, siempre presentes entre las reivindicaciones de los trabajadores y el impacto económico que esta política genera.

La jubilación emergió como la responsabilidad del Estado frente a la carencia de trabajo de quienes envejecían y no podían adecuarse a las nuevas formas de empleabilidad que planteaba la sociedad industrial. Su aparición fue el fruto de luchas sindicales y de grupos socialistas por garantizar un sistema solidario. Sin embargo, al mismo tiempo que surgían estas demandas sociales, aparecían otras de cariz más filosófico, que propusieron algo más que un sostén económico. Pudieron vislumbrar lo que la jubilación prometía: una etapa donde cada uno pueda gozar del tiempo, por fin, libre, saliendo de la alienación del trabajo como única promesa de bienestar.

Esta perspectiva permitió pensar en el derecho a vivir una etapa con algunas características diferenciales pero donde, no “tan tarde”, ni por un solo criterio de enfermedad, se pueda gozar de vivir sin trabajar. Para ello, las sociedades occidentales vienen disponiendo de recursos para facilitar un desarrollo humano que contemple la educación, la actividad física y recreativa, los viajes y tantos otros espacios de disfrute, que algunos denominaron “los años dorados”. La jubilación ha sido una de las bases centrales desde donde se han ido constituyendo nuevos sentidos y formas de pensar la vejez. Con tiempo disponible para actividades y proyectos más personales.

Las investigaciones entraron en el debate tratando de validar o cuestionar la jubilación. Los resultados, aunque con ciertas contradicciones, suelen presentar una proporción de personas que tiene dificultades para sobrellevar el pasaje a la misma, especialmente en sus primeras etapas. Sin embargo ésta parece ser una proporción minoritaria, no poco significativa, que en una investigación británica calcularon en un 25%. En términos estadísticos la mayoría desea jubilarse, especialmente cuando los haberes no se alejan demasiado de los salarios, y existe evidencia de que, así como algunos llegan a enfermar, muchos mejoran su estado de salud al haber menos presiones y más tiempo para una vida saludable. Lo que nos indica que como sociedad podemos apoyar este proceso a través de espacios de formación pre jubilatorios o darles la oportunidad de continuar trabajando a quienes lo deseen, como sucede en países donde la jubilación es voluntaria o como sucede incluso con los profesionales independientes en nuestro país. Sabemos que jubilar a ciertas personas puede significar una enorme pérdida a nivel individual y social.

No cabe duda de que el envejecimiento poblacional actual plantea tensiones sociales novedosas. Las jubilaciones de reparto se basan en cálculos económicos que la hacían posible en la medida que sean más los trabajadores en actividad que los jubilados. Lo que no descarta que en muchos casos hubiera asistencia de impuestos para la composición del haber. Las nuevas ecuaciones convocan a pensar con mayor detenimiento el tema de la edad jubilatoria, así como también el modo de conseguir los recursos.

Pero hablar de la edad de las jubilaciones nos remite a otras dificultades que deberíamos tener en cuenta, como la empleabilidad. Si estamos en sociedades donde no abunda el trabajo y a la gente mayor de 50 le cuesta hallarlo, deberíamos ser juiciosos a la hora de pensar la edad jubilatoria, ya que extenderla podría complejizar más la búsqueda. Pero más aún, venimos padeciendo políticas en las que cuando no hay trabajo es preferible jubilar, pero luego cuando los costos de los haberes son altos se habla de elevar la edad. Los cálculos de desempleo y jubilación se asemejan al “lecho de Procusto”, ya que se tironea de un lado o del otro según la ocasión y necesidad.

Deberíamos poder imaginar qué queremos del envejecimiento y planificar esta etapa teniendo en cuenta sus particularidades, así como los cálculos económicos que ello genera. Pero resulta necesario valorizar las posibilidades de una etapa donde lo productivo o lo valioso no necesariamente pasen por su rendimiento económico sino por su rendimiento humano.

—Ricardo Iacub es psicólogo, especialista en adultos mayores.

Fuente: Clarín, 14/08/16.


https://youtu.be/8D2464gPZXM

aviso libertad financiera auto 01

.

.

Retirees Just Want to Have Fun

mayo 25, 2016

Retirees Just Want to Have Fun

By Diana Britton.

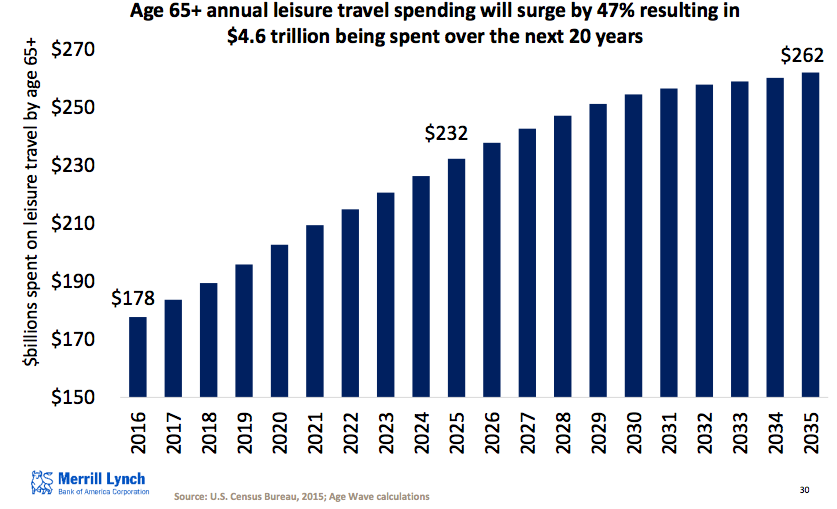
adultos mayores ocio 01As nearly 10,000 boomers retire each day, we’re entering a period where there are more people with free time on their hands (age 65 plus) than those who are time-constrained (ages 35-44), for the first time in U.S. history. And these boomers will likely fill their time with leisure; spending on leisure travel by Americans aged 65 plus is expected to surge 47 percent over the next 20 years, resulting in an estimated $4.6 trillion in total leisure travel spending, according to a new study by Merrill Lynch with the help of Age Wave.

“This intersection of longevity and leisure may be creating this coming leisure boom, and as America shifts from a society that is increasingly dominated by people who are time affluent and less by those who are at their most time constrained, there are going to be many implications and market opportunities for leisure, for travel, for recreation, for hospitality and, of course, for wellness in general,” said Lorna Sabbia, Head of Retirement and Personal Wealth Solutions for Bank of America Merrill Lynch, during a media briefing.
jubilados viajeros tabla

Retired boomers, Sabbia said, spend more on travel per year than any other age group. Individuals age 55 and over already account for 67 percent of spending on cruises and ship fares, 60 percent of spending on vacation homes and 55 percent of consumer spending on recreational vehicles.

The Merrill Lynch/Age Wave study was a combination of online data collection from 3,712 adults age 25 and over as well as qualitative research, including six focus groups and interviews with national thought leaders on topics related to leisure.

While spending on leisure is expected to spike in the coming years, Merrill’s study also indicated that retirees could be doing more to financially prepare to fund these leisure activities. Fifty-eight percent of respondents over age 50 said they don’t know how much money they’ll need to fund leisure in retirement, while 45 percent fear that outliving their money would curtail spending on the things they want to do. About four in 10 retirees are concerned that they may not have enough money saved for leisure activities.

“Many Americans could be doing a better job at planning ahead to fill two decades or more of time in this life stage as well as planning and funding their retirement dreams,” Sabbia said. “Having more conversations to help people better prepare for the challenges, surprises, and priorities could help retirees achieve their leisure dreams.”

Yet the study shows there to be a higher emotional well-being among retirees, regardless of wealth and income. Seventy-six percent of respondents ages 65-74 say they often feel happy, compared to 51 percent for those ages 25-34.

“Certainly the financial dimensions of retirement have been discussed and written about,” said Ken Dychtwald, founder and CEO of Age Wave. “Somehow our minds always want to take us to the financial discussion, which is extremely important. But what we saw from this study was that people were saying, ‘When I see my grandchild smile, it makes my day,’ or seeing a beautiful sunset or taking a walk with friends. It’s almost as though this new identity emerges.”

Source: wealthmanagement.com, May 12, 2016.

aviso libertad financiera auto 01

Los malos hábitos financieros de los mexicanos

abril 28, 2016

El desafío financiero para los mexicanos del siglo XXI

Por Gustavo Ibáñez Padilla.

En México el 95% de los trabajadores independientes no dispone de un Plan de ahorro para el retiro, lo que plantea un desafío importante para sus familias. El problema se agrava con el paso de los años, ya que se estima que en 2050 un tercio de la población mexicana será mayor de 60 años.

mexico bandera mapaSegún datos estadísticos oficiales, cada día 799 mexicanos cumplen 60 años, lo cual representa al cabo de un año casi 300.000 personas.

Una encuesta privada evidenció que el mexicano promedio muestra cierta desconexión entre sus prioridades de vida y las acciones que toma, ya que coloca al retiro como la cuarta prioridad -después de casa propia, herencia para la siguiente generación y educación de los hijos- pero son muy pocos los que ahorran para su jubilación.

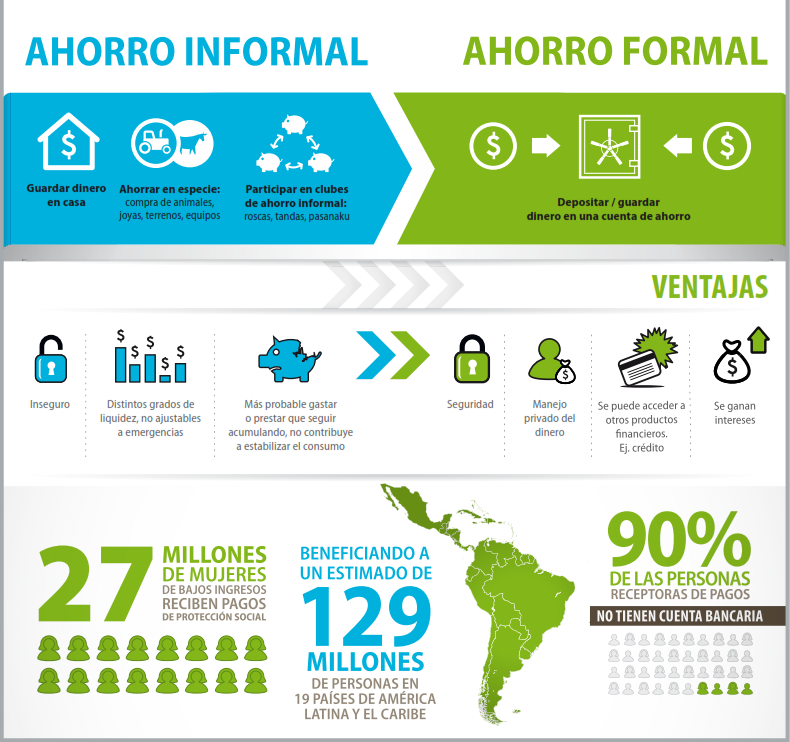
Según datos de la CONDUSEF (Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros), el 57% de los mexicanos ahorra dinero de manera informal; más de la mitad lo hace atesorando en casa; 32% en tandas y el resto lo guardan con familiares o en cajas de ahorro.

ahorrar en el colchonComo podemos ver, estas modalidades de ahorro son riesgosas y poco productivas. Atesorar en el colchón implica riesgos de pérdida o robo y no produce interés. Lo mismo da que sea en la propia casa o con familiares.

Ahorrar en Cajas de Ahorro tiene muy bajo rendimiento y es muy probable que recurramos a dichos fondos en un período corto de tiempo, ya que no hay barreras que dificulten los retiros.

ahorro en tandasAhorrar en tandas es una costumbre muy popular en México, que consiste en reunir a un grupo de personas, quienes al participar se comprometen a aportar un monto fijo cada semana, mes o quincena. En cada periodo, el dinero reunido, se sortea entre los participantes. Los ganadores reciben la cantidad total y ya no participan en los sorteos posteriores, aunque mantienen su obligación de continuar aportando. Al final, todos los participantes terminan recibiendo su ahorro. En Argentina, esta modalidad suele conocerse como Círculo de Ahorro; pero usualmente es organizado por una empresa y no en la modalidad informal como ocurre en México.

La ventaja de ahorrar en tandas es que resulta posible alcanzar nuestro objetivo de ahorro antes (si salimos sorteados al principio) que si lo hiciéramos por separado. Esto significa que también son utilizadas como mecanismo de financiamiento.

El riesgo de ahorrar en tandas es que por ser un mecanismo informal, las personas que ya salieron sorteadas pueden dejar de aportar -en perjuicio de los demás- lo cual sucede con mucha frecuencia. Además, existe el riesgo de que el organizador, que reúne los aportes, desaparezca con los fondos.

Es importante destacar que ahorrar en tandas no implica una inversión, por lo cual no genera rendimientos; y además este sistema informal enfoca a las personas en un ahorro de corto plazo generalmente orientado al consumo y no a la inversión.

Esta realidad de la cultura financiera mexicana muestra la importancia y la necesidad de fomentar y difundir los mecanismos específicos de ahorro e inversión de largo plazo, es decir, los Seguros de Vida y las Anualidades.

anualidadesEs muy accesible a cualquier persona con ingresos diseñar su Plan Personal de Retiro, mediante una póliza de Seguro de Vida con capitalización. También pude recurrirse a las Anualidades (contratos de inversión en una compañía de seguros de vida) para financiar los estudios de los hijos o planificar el retiro. Por supuesto, esto debe realizarse con el asesoramiento de un Consultor Financiero, que optimice el rendimiento de dichos instrumentos financieros.

A fin de lograr los cambios culturales necesarios que permiten crear hábitos financieros saludables, que reemplacen las costumbres perniciosas, es indispensable promover la Educación Financiera de todas las personas y desde la edad más temprana posible. El ahorro y la inversión son demasiado importantes para ser librados al azar y al voluntarismo.

Fuente: Ediciones EP, 28/04/16.

ahorro informal vs ahorro formal

Datos año 2014.

La crisis de los sistemas de pensiones

marzo 9, 2016

La crisis de los sistemas de pensiones de Europa cobra más urgencia

Por Juliet Samuel.
Józef y Krystyna Trzcińska, dos jubilados de Polonia, viven con un ingreso anual equivalente a unos US$6.400.

ZARASZÓW, Polonia — Durante más de cuatro décadas, Krystyna Trzcińska ha cultivado una franja de tierra en este rincón del este de Polonia. La jubilada de 68 años se dedica a sembrar trébol entre hileras de plantas de frambuesa para alimentar a sus conejos. Se come los conejos y vende las frambuesas, lo que le deja unos US$1.300 al año.

polonia bandera mapaPara sobrevivir, ella y su marido dependen de las pensiones que les paga el gobierno polaco.

El sistema estatal de pensiones es uno de los elementos fundamentales del modelo de bienestar social europeo. No obstante, la mayoría de los países del Viejo Continente no han ahorrado lo suficiente como para pagar estas prestaciones y simplemente las solventan con ingresos fiscales corrientes. Debido al creciente desajuste entre las bajas tasas de natalidad y una mayor longevidad, el sistema de pensiones europeo se encuentra frente a un tsunami demográfico.

La población de jubilados de Europa es la mayor del mundo, y sigue creciendo. Hay 42 personas mayores de 65 años que no trabajan por cada 100 trabajadores activos; para 2060, esta proporción se elevará a 65 por 100, según la agencia de datos de la Unión Europea. En comparación, Estados Unidos tiene 24 cesantes de 65 años o más por cada 100 trabajadores, según la Oficina de Estadísticas Laborales, que no tiene una proyección para 2060. La Comisión Económica para América Latina y El Caribe, Cepal, estima que en América Latina la cifra llegó a 11,2 jubilados sin trabajo por cada 100 trabajadores activos en 2015, lo que subiría a 24,4 por 100 para 2050.

Krystyna y Józef Trzcińska cultivan frambuesas y trébol en una pequeña parcela de tierra.

Si bien este problema ha estado incubándose durante mucho tiempo, ahora se vuelve más urgente por las cargas de deuda —uno de los productos de la crisis de 2008— que están obligando a los gobiernos a replantearse sus prioridades. Grecia, el país europeo en mayores dificultades, ha tenido que reducir la generosidad de sus pensiones en repetidas ocasiones. Sin embargo, no es el único que está viéndose obligado a reconocer que ha hecho promesas que no puede cumplir.

infografia jubilacion europa 2016

“Los gobiernos europeos occidentales están cerca de la quiebra a causa de la bomba de tiempo de las pensiones”, dice Roy Stockell, director de gestión de activos en Ernst & Young. Stockell agrega que demasiados baby boomers (la generación posterior a la Segunda Guerra Mundial) están llegando a la edad de jubilación con “la expectativa de que el gobierno proveerá”.

jubilados estafados

Incluso EE.UU., a pesar de contar con un fondo fiduciario para la Seguridad Social de US$2,8 billones, enfrenta críticas por prometer más de lo que puede costear. Se prevé que en unos 12 años dicho fondo —compuesto en su mayor parte por pagarés del Tesoro— no alcance para cubrir todas las obligaciones y que en 2035 se agote. La situación de Europa es mucho peor.

webinario de finanzas personales

La llegada de más de un millón de inmigrantes en el último año podría aliviar esta presión demográfica. Si muchos de ellos terminan sumándose a la población activa, los ingresos fiscales podrían aumentar lo suficiente como para mantener el modelo de pensiones a flote. Sin embargo, antes de poder trabajar, estos inmigrantes necesitan vivienda, alimentación, educación y atención médica, lo cual implica un impacto sobre las finanzas públicas que las autoridades recién han comenzado a evaluar.

Krystyna y Józef Trzcińska en su casa de Zaraszów.
Krystyna y Józef Trzcińska en su casa de Zaraszów. 

El problema de las pensiones no sigue el patrón familiar de la crisis de la zona euro, que enfrenta al norte más próspero con un sur más derrochador y profundamente endeudado. Algunos de los países con desafíos demográficos más serios, como Austria y Eslovenia, han estado entre los mayores críticos de Grecia.

Los sistemas estatales de jubilación de Europa están plagados de disposiciones especiales. En Alemania, por ejemplo, los empleados públicos están exentos de hacer aportes. En el Reino Unido, los jubilados reciben un pago adicional en invierno para la calefacción. En Francia, los artesanos y los que trabajan en turnos nocturnos, como los panaderos, pueden comenzar a cobrar su pensión antes que el resto.

Mientras que unos pocos países, como Noruega, el Reino Unido y Holanda, tienen un ahorro considerable en fondos públicos o planes de jubilación patrocinados por el empleador, muchos otros tienen poco y nada. El costo anual promedio de las pensiones públicas, según Eurostat, equivale a un décimo del Producto Interno Bruto. La agencia estima que este porcentaje se mantendrá estable en las próximas décadas, pero el pronóstico depende de muchos supuestos.

Desde los años 60, según Naciones Unidas, la tasa de natalidad europea ha caído 40%, a alrededor de 1,5 hijos por mujer. En el mismo período, la esperanza de vida creció de 69 a unos 80 años.

anciano canoso dibujoEn Polonia, las tasas de natalidad son aún más bajas, y la crisis demográfica se ve agravada por la emigración. Aprovechando la libertad de movimiento de la UE, muchos jóvenes polacos se mudan a otros países en busca de mejores salarios. Un artículo publicado por el banco central de Polonia pronostica que para 2030, una cuarta parte de las mujeres y un quinto de los hombres tendrán 70 años o más.

Una carretera cerca de Zaraszów, en el este de Polonia.
Una carretera cerca de Zaraszów, en el este de Polonia. 

En 2012, el gobierno puso en marcha una serie de reformas en su principal plan público de pensiones, entre ellas un aumento gradual de la edad para recibir prestaciones. La edad se elevará hasta llegar a 67 años en 2040, un aumento de 12 años para las mujeres y siete para los hombres. Actualmente, los trabajadores y empleadores polacos financian 84% de las prestaciones proporcionadas por el sistema, que incluye no sólo las pensiones, sino también servicios de salud y discapacidad. El sistema es ahora financieramente sostenible, dice Jacek Rostowski, ex ministro de Finanzas y arquitecto de la reforma.

jubilacion en crisisSin embargo, el partido que impulsó la reforma perdió las elecciones en octubre pasado frente a otro que prometió anularla. Recientemente, el presidente de Polonia presentó un proyecto de ley para revertir algunas de las medidas.

Trzcińska recuerda que cuando era joven, bajo el régimen comunista, su familia labraba el campo con arados tirados por caballos y que rara vez salía de la aldea. Rememora inviernos tan fríos que una taza de té caliente se congelaba al dejarla un rato sobre la repisa de una ventana. Trzcińska trabajó durante décadas esta finca de unas siete hectáreas junto con su marido, Józef. Ella se jubiló a los 55 años, la edad en que las mujeres pueden comenzar a cobrar las pensiones. El matrimonio cedió la mayor parte de sus tierras a su hijo y dos hijas.

Durante la mayor parte de sus años activos, Trzcińska no hizo ninguna contribución al plan especial de pensiones para trabajadores del campo, pero hoy recibe el equivalente de unos US$225 al mes. Apenas una décima parte de las prestaciones del sistema está cubierta por las contribuciones de los actuales trabajadores; el resto es financiado por el gobierno.

Debido a que su marido trabajó en una tienda además de en la finca, también recibe un pago del principal plan nacional de pensiones, que después de impuestos, equivale a unos US$200 al mes. Incluyendo el dinero de la venta de frambuesas, el matrimonio tiene un ingreso anual de US$6.400 antes de impuestos, cerca de 60% del ingreso mediano de una pareja en Polonia.

“No estoy preocupada por mí”, dice Trzcińska. “Ellos ya han decidido sobre mi pensión. Pero a veces veo el debate y me preocupa lo que serán las pensiones” de mis hijos.

— Martin Sobczyk y Andrea Thomas contribuyeron a este artículo.

Fuente: The Wall Street Journal, 08/03/16.


Más información:

¿A dónde va la jubilación en la Argentina?

El difícil desafío de subir la edad de jubilación

El problema de la edad de jubilación

Europa: Recomiendan fomentar los planes privados de jubilación

Jubilación Estatal

La vida de los jubilados del futuro

Antes de jubilarse

Los estadounidenses no ahorran lo suficiente para jubilarse

¿Cuáles son los mejores países para retirarse?

El sistema piramidal de pensiones

En Europa los jóvenes pagan los costos de los beneficios que recibieron sus padres

Chile, un lugar ideal para jubilarse

Nicaragua, un paraíso para los jubilados

Centro América atrae a los jubilados norteamericanos

¿Jubilarse?

Cada vez más cerca de los cien años

El futuro de las mujeres mayores

La Estafa a los Jubilados Argentinos

aviso libertad financiera auto 01

Cómo internet afectará su jubilación

enero 15, 2016

Cómo la “Internet de las cosas” revolucionará su jubilación 

La Internet de las cosas, donde todo lo que nos rodea, lo que llevamos encima y, muy pronto, lo que llevamos dentro de nosotros comenzará a hablarnos, tiene un enorme potencial para mejorar nuestra calidad de vida después de la jubilación y en la edad más avanzada. Estos servicios tecnológicos ayudarán a muchas personas jubiladas que viven solas, a menudo a cierta distancia de su familia. Sólo considere que más del 40% de las mujeres estadounidenses de más de 65 años viven solas. Para aquellos que cuidan de un familiar mayor, la Internet de las cosas proporcionará ojos, oídos, e incluso una mano adicional a los atareados cuidadores de ancianos.

longevidad-01Imagine un mundo donde todo lo que nos rodea es “inteligente”. Diariamente, esos dispositivos detectan sus movimientos, sus hábitos y sus cambios de comportamiento. Su casa tendrá dos arquitecturas: una, el diseño físico que vemos y experimentamos todos los días, y la otra un diseño cibernético casi invisible de sensores y los proveedores de servicios conectados a Internet que supervisarán, gestionarán y motivarán comportamientos que mejoren su bienestar. Ya en la actualidad hay un sinnúmero de sistemas que brillan o emiten un sonido para recordarle que debe tomar sus medicamentos. Dispositivos “bobos” que sólo mantenían su comida fría o hacían su café a la mañana serán ahora inteligentes, ayudándolo a asegurar que usted esté comiendo y durmiendo bien. Su refrigerador hará un seguimiento de sus hábitos alimenticios y su cafetera podrá alertarlo acerca de cambios en sus hábitos de sueño y su rutina matutina. Conectada a centros de salud, familiares y amigos, su tostadora contará su consumo de carbohidratos al día. Incluso los actuales dispositivos “geek-chick” portátiles serán un vehículo de información fisiológica y conductual a su teléfono inteligente y más allá.

Aunque proporcionará beneficios extraordinarios, la Internet de las cosas también puede agregar nuevos costos en la edad avanzada.

Los gastos futuros en la jubilación han sido generalmente previsibles. Vivienda y transporte son los cargos más altos, con los costos de salud y de atención a largo plazo como variables. La Internet de las cosas va a generar toda una nueva serie de costos que serán tan rutinarios como lo es hoy el costo de la TV por cable, que alguna vez fue un lujo. Hoy, servicios básicos de monitoreo disponibles sin prescripción médica pueden representar hasta US$100 adicionales a su presupuesto mensual. Muy pronto, el precio de cada nuevo aparato del hogar incluirá una cuota de servicio mensual para que uno acceda a toda su gama de funciones. A quienes digan que no van a pagar un peso por esos “adicionales”, pregunte si son propietarios de un teléfono celular con un costo mensual, con una tarifa de servicio digital para las nuevas aplicaciones recién bajadas de la nube. La Internet de las cosas va a crear un nuevo renglón de costos en nuestros presupuestos de jubilación. Estrictamente hablando, estos gastos no formarán parte de su presupuesto de salud ni de teléfono, sino que serán una nueva parte del costo de vivir bien en la vejez.

Otro costo del que se habla poco tiene más que ver con la información y el tiempo que con el dinero. ¿Cómo van a hacer individuos y familias para identificar la mejor oferta de aparatos, sensores y servicios para proporcionar la comodidad y la atención en el retiro? Actualmente no existen asesores certificados para “compras inteligentes” en la vejez ciber-asistida. ¿Quién proporcionará la instalación, la capacitación y el mantenimiento de estos servicios? Los servicios de call center de hoy no serán aceptables para el usuario del futuro de estas tecnologías inteligentes. Los dispositivos equipados con la Internet de las cosas tienen un increíble potencial, pero los adultos mayores y aquellos que los cuidan quieren soluciones integradas, no productos que generen más trabajo.

Finalmente, el Internet de las cosas es en última instancia comunicación, y esta información que es muy personal. Vivir en una “casa inteligente” tiene como precio su privacidad. Los usuarios de la Internet de las cosas deberán determinar si la información íntima que comparten está protegida por organizaciones de confianza. Por otra parte, los servicios que presten estos implementos tecnológicos deberán proveer un valor suficientemente alto de comodidad y cuidado que justifique su costo, tanto monetario como de privacidad.

La vida del jubilado del futuro estará moldeada por la tecnología. Esta proporcionará beneficios increíbles, pero también traerá nuevos costos, tanto financieros como sociales, que deben ser considerados como una nueva parte de la planificación de la jubilación.

—Joseph Coughlin es director del Instituto de Tecnología de Massachusetts AgeLab.

Fuente: The Wall Street Journal, 10/01/16.

banner oportunidades on line 01


.

La vida de los jubilados del futuro

diciembre 18, 2015

La tecnología transformará la vida de los jubilados

 Por Joseph F. Coughlin.

Para la próxima generación de jubilados, la pregunta más importante será una simple: ¿cómo le inyecta vida a una vida más larga?

A medida que la gente vive más años, y pasa más tiempo jubilada, el desafío es extraer más de esos días. ¿Cómo encuentra una segunda carrera que sea gratificante? ¿Cómo se mantiene cercano a amigos y familiares? ¿Cómo mantiene la independencia y la movilidad? ¿Cómo acoge nuevas experiencias?

La respuesta es igual de sencilla: tecnología. La próxima generación de retirados tendrá una variedad sin precedentes de tecnologías y servicios para inventar un futuro en el que trabajen a medio tiempo, sigan siendo sociales, se diviertan, vivan en sus hogares, tengan buena salud y organicen su propio cuidado.

jubilado-en-el-marMuchas de las soluciones serán guiadas por la llamada “Internet de las cosas”, con la cual los objetos del hogar pueden usar conexiones web para pensar, hablar y comunicarse entre ellos, lo que permitirá toda una nueva industria de servicios a la carta para los mayores. Los electrodomésticos en la cocina van a monitorear la dieta de una persona y enviar la información al doctor. Los ancianos podrán contratar servicios en línea para realizar tareas que se han vuelto muy difíciles, desde la limpieza de la casa hasta transporte en auto.

Este nuevo mundo para los jubilados vendrá con muchos desafíos, entre ellos el costo y la posible pérdida de privacidad. No obstante, si los retos pueden superarse, las innovaciones podrían transformar los años de retiro en un período de vida nuevo y vibrante que se enfoca tanto en vivir mejor como en hacerlo por más años.

Aquí, un vistazo a algunas de las innovaciones:

Seguir trabajando

La jubilación solía marcar una clara frontera entre trabajar y no trabajar. Hoy, una carrera puede terminar, pero el trabajo no se acaba. Aún existen prejuicios sobre los trabajadores de la tercera edad, pero nuevas tecnologías están ofreciendo opciones y flexibilidad.

El trabajo remoto no es una idea nueva, pero es clave para los jubilados que quieren la libertad de aceptar cualquier oportunidad que les sirva sin interrumpir su estilo de vida. Con los teléfonos inteligentes y las tabletas, pueden ser productivos desde la casa, la playa, o el parque donde juegan sus nietos.

Internet también facilita el aprendizaje de destrezas a través de cursos en línea que les ayuden a mantenerse competitivos o ingresar a un nuevo rubro. Instructores basados en inteligencia artificial y avatares los ayudarán a practicar sus técnicas de entrevistas de trabajo. Para los que no quieren volver a sentarse detrás de un escritorio, Internet también ofrece opciones y flexibilidad. Un ejemplo son los servicios entre pares como Uber y Airbnb. A menudo no se requiere una capacitación especial o mucha experiencia para ofrecer viajes en auto o alquilar de forma temporal una habitación en su casa.

oportunidades on line

Con amigos y la familia

A la mayoría de la gente le preocupa su salud en la tercera edad, pero este factor está fuertemente relacionado con la capacidad de mantener una vida social. Aplicaciones como Skype ya permiten tener cenas virtuales con nietos que viven lejos, pero las comunicaciones prometen salir de los confines de una computadora o un televisor. Imagínese toda una pared de su casa donde se proyectan imágenes de amigos, permitiendo que la gente comparta un café.

Los medios sociales, por otro lado, serán más especializados y empezarán a apuntar a adultos de mayor edad que quieran permanecer conectados. Un ejemplo es Connected Living Inc., que en Estados Unidos conecta entre sí y con sus familias a personas que viven en viviendas para la tercera edad. Facebook también es una opción.

Los aparatos de realidad aumentada, como las Google Glass, ayudarán con la memoria. Estas gafas podrían proyectar información cuando alguien se encuentre con un conocido como, por ejemplo, la última conversación que tuvieron o los nombres de sus hijos. Si el jubilado invita al amigo a cenar en casa, pueden proporcionar instrucciones paso a paso para preparar una cena.

Mantener la movilidad

La capacidad de desplazarse libremente es clave para la calidad de vida en la edad avanzada. El no poder hacerlo reduce el bienestar mental y físico.

En este caso, las tecnologías autónomas, como el estacionamiento automático, las advertencias sobre choques y la detección de puntos ciegos en los autos, permitirán que los jubilados conduzcan por más tiempo. Si se materializan los vehículos de conducción autónoma, lo único que el jubilado tendrá que hacer es enviar un texto a su auto para que lo recoja y lo lleve adonde desee. Para los que no quieren la carga de poseer un vehículo, están los servicios como Lyft y Uber.

Cuando la movilidad se vuelve un problema, la realidad aumentada de dispositivos Oculus Rift puede ofrecer la oportunidad de visitar un museo en París o hacer un safari por África, sin salir de la casa.

Una casa autónoma

Mantener una vivienda limpia y ordenada puede ser un reto para los jubilados. El Internet de las cosas puede ayudar a hacer estas tareas. Ya hay sistemas que facilitan el control de funciones básicas mediante smartphones, como un termostato inteligente.

Los electrodomésticos también pueden ayudar a realizar o hacer seguimiento de tareas simples. Un refrigerador puede mantener un inventario de los alimentos y hacer un pedido en línea cuando alguno se acabe. Otros como la aspiradora Roomba y el Echo de Amazon, una especie de asistente personal en la forma de un cilindro, pueden ayudar con los quehaceres.

Otros dispositivos pueden tener funciones terapéuticas. El robot Paro es una foca de peluche que ayuda a calmar a personas con condiciones como demencia.

Monitores de salud

A medida que la gente envejece, crece la posibilidad de contraer enfermedades crónicas. Con la Internet de las cosas, las máquinas podrán mantener detalles que para un jubilado pueden ser difíciles de recordar durante una cita médica. Un cepillo de dientes y una cafetera pueden determinar si la persona ha roto la rutina de sueño y alertar a un doctor, o un espejo puede detectar señales de problemas cardiovasculares al escanear el rostro.

Un inodoro inteligente podrá reportar el peso, el nivel de azúcar y otros datos vitales. Las prendas de vestir también podrían llegar a medir el nivel de actividad y el ritmo cardiaco. Una alfombra podría notar si el caminar de un jubilado se ha vuelto más arrastrado y alertar a médicos y familiares.

Estas transformaciones, sin embargo, plantean algunos interrogantes. El primero es el costo. Los servicios de la Internet de las cosas se convertirán en algo tan conveniente y tan vital que van a tener un costo significativo y necesario. Sin embargo, la mayoría de las personas no están ahorrando lo suficiente para su jubilación.

A nivel individual, ¿qué significa cuando las viviendas e incluso la ropa están registrando datos sobre la mayoría de los comportamientos personales? Las cuestiones de privacidad de datos no se limitan a las personas mayores, por supuesto, pero este segmento es el más vulnerable de la sociedad.

Por último, es vital recordar que la tecnología por sí sola no va a resolver nuestros problemas. Sin importar cuán poderosos se vuelvan los aparatos y electrodomésticos, nunca podrán sustituir por completo el contacto humano o eliminar totalmente los dolores y frustraciones de envejecer.

—Coughlin es director de AgeLab, del Instituto Tecnológico de Massachusetts.

Fuente: The Wall Street Journal, 13/12/15.


.

« Página anterior — Página siguiente »