

Conflictos de Intereses en el Mundo Financiero
octubre 24, 2018

Conflictos de Intereses en el Mundo Financiero
El dudoso papel de los Bancos
24/03/13 – UBS negocia un acuerdo con los reguladores estadounidenses para poner fin a una investigación de un bono hipotecario que provocó grandes pérdidas durante la crisis financiera, indicaron fuentes cercanas. La Comisión de Bolsa y Valores de EE.UU. investiga si UBS estafó a los inversionistas en la venta de valores por US$748 millones vinculados a una obligación de deuda colateralizada (CDO) que el banco suizo creó en 2007.
 19/03/13 – Citigroup Inc. acordó pagar US$730 millones para conciliar una demanda colectiva presentada por inversionistas que supuestamente recibieron información engañosa por parte del banco.
Los inversionistas compraron deuda y acciones preferentes de Citigroup entre mayo de 2006 y noviembre de 2008 y la demanda reclamaba que los inversionistas fueron mal informados y que hubo omisiones en la información presentada por el banco durante el período.
———————————————————–
Más información sobre casos de Conflictos de Intereses, Mala Praxis, Información engañosa y situaciones de ética dudosa:
Conflictos de intereses: Ahorristas estafados en España
La bochornosa salida a bolsa de Facebook
La cultura tóxica y destructiva de Goldman Sachs
El acuerdo extrajudicial de JP Morgan y la SEC
La crisis y los fraudes financieros
Sino-Forest-un-cuento-chino
Del-petroleo-al-oro-son-los-especuladores-los-culpables-del-exceso-de-volatilidad
Conflictos-de-intereses-Goldman-Sachs-y-Abacus-2007

Más información sobre mercados financieros, fraudes y conflictos de intereses en el libro: Codicia contagiosa de Frank Partnoy (Buenos Aires: El Ateneo, 2003).
Conflictos de intereses: Ahorristas estafados en España
octubre 10, 2012

Los ahorradores, el nuevo dolor de cabeza de la banca española .
Por Christopher Bjork
MOAÑA, España — Una mañana de agosto, Eugenio Núñez Cobás irrumpió en una sucursal de un banco en esta ciudad costera con otros 30 clientes gritando «¡Ladrones! ¡Ladrones! ¡Ladrones!» A continuación, salieron a la calle y tiraron huevos contra la fachada, obligando a la sucursal a cerrar por el resto del día.
Núñez ha estado viniendo a la filial de Novagalicia Banco SA durante los últimos ocho meses con una pancarta que dice: «Tengo todos mis ahorros metidos en Caja Novagalicia Banco hasta 2999». El jubilado de 70 años afirma que «en realidad, tendría que estar en casa jugando con mis nietos. En cambio, estoy aquí todas las semanas, peleando por mis ahorros».
 Núñez fue uno de los más de 700.000 depositantes españoles que invirtieron dinero —en algunos casos la totalidad de sus ahorros— en acciones preferentes de alto rendimiento y bonos subordinados emitidos por sus bancos. Cuando estalló la crisis económica, los valores se desplomaron, lo que hizo que se volvieran casi imposibles de revender.
Muchos clientes ahora dicen que fueron estafados, que los bancos les garantizaron que estos complejos instrumentos financieros eran tan seguros como los depósitos. Algunas entidades ofrecían la opción de cambiar acciones preferentes por depósitos o bonos comunes, pero la Unión Europea, que está prestando dinero a España para apuntalar la banca, prohibió que los bancos rescatados por el gobierno, entre los que figura Novagalicia, realicen estos acuerdos. Novagalicia se disculpó públicamente y accedió a arbitrar los miles de reclamos de los afectados.
El ministro de Economía, Luis de Guindos, describió recientemente estos valores ante el Parlamento como «un complejo instrumento para inversores institucionales. El problema no es el instrumento en sí. Si la gente lo entiende, no hay problema. El problema es que se colocó entre gente que no entendió estos productos». El gobierno español, añadió, colabora con la UE «para intentar encontrar la mejor solución posible para estos ahorradores».
Esta embarazosa confrontación entre bancos y depositantes contribuye a la erosión de la confianza en un sistema financiero que ya sufre el impacto de las fugas de capital y enormes pérdidas ligadas al colapso del mercado inmobiliario. El sector financiero se ha vuelto cada vez más dependiente de los préstamos de emergencia del Banco Central Europeo. Hasta fines de agosto, los bancos españoles recibieron 412.600 millones de euros (US$538.000 millones) del BCE, en torno a un tercio de los fondos del banco central para prestamistas de la zona euro. «Mientras persista la desconfianza en el sistema bancario, seguirá habiendo fuga de capitales», dijo Domingo Bello, profesor de derecho de la Universidad de La Coruña.
Misiones de sabotaje como la que protagonizó Núñez en Moaña ocurren prácticamente a diario. Una noche del mes pasado, los manifestantes en la región norteña de Cantabria organizaron ataques coordinados en 50 sucursales de Caja Cantabria. En Cataluña, decenas de clientes enojados han obstruido a los cajeros haciendo depósitos de 50 centavos para luego volver a colocarse en la cola y retirar la misma cantidad.
En algunas comunidades pequeñas, los directores de las sucursales bancarias, que en su día ejercían como fuentes de asesoría financiera, se han convertido en parias. Los clientes han amenazado con propinar palizas a empleados bancarios y han rajado los neumáticos de sus autos. Novagalicia ha trasladado a 25 de sus empleados este año por las amenazas, asegura un vocero.
En Moaña, una ciudad pesquera de 18.000 habitantes en el noroeste de España, las pérdidas provocadas por las inversiones han agravado los problemas económicos. «La pequeña empresa sufre y esos pequeños trabajos de mantenimiento que la gente hacía en sus casas, ya no los hacen», dijo el alcalde José Fervenza Costas.
La debacle de las acciones preferentes se remonta a los primeros días de la crisis financiera. Los bancos españoles necesitaban capital tras el estallido de la burbuja inmobiliaria y el aumento de la cartera incobrable. Los inversionistas internacionales, preocupados por las pérdidas ligadas a las hipotecas, se mostraron reacios a comprar valores bancarios españoles. Por eso, las mayores entidades del país recurrieron a su amplia red de sucursales para promocionar las nuevas acciones preferentes.
Las acciones preferentes a menudo prometían tasas de interés más altas que los depósitos comunes y corrientes. A mediados de 2009, Caixa Galicia —que luego fue absorbida por Novagalicia— ofrecía acciones preferentes con un interés de 7,5%, comparado con el 4,05% de los depósitos a 18 meses.
Los bancos rápidamente aumentaron sus niveles de capital, vendiendo 11.400 millones de euros en acciones preferentes en 2009. En total, se vendieron 22.000 millones de euros de esos valores.
«Si un cliente quería vender, cinco más esperaban para comprar», señala Pedro Alberto San Millán, director de una sucursal de Novagalicia en el pueblo de Cangas.
Pero en 2010, cuando los bancos españoles empezaron a inundarse de pérdidas, el número de clientes dispuestos a comprar acciones preferentes se redujo. Algunas entidades, incluida Novagalicia, vendieron los valores a clientes de larga data. «Los reguladores miraban hacia otro lado y los bancos se aprovecharon», dice Francisco López Lubián, un profesor de finanzas de la escuela de negocios Instituto de Empresa. «El español medio que confió sus ahorros a su banquero, fue engañado. Eso está claro», añade.
El regulador español de valores anunció hace unos meses que investiga irregularidades potenciales en 11 de los 19 prestamistas que vendieron acciones preferentes.
La nueva cúpula ejecutiva de Novagalicia emitió en julio una guía de 10 principios, uno de los cuales estipula que el banco sólo ofrecerá productos claros, sencillos y fáciles de entender.
En Moaña, Núñez ganó el 21 de septiembre su caso de arbitraje contra Novagalicia. Su cuenta de ahorros ha sido reembolsada con los 60.000 euros que tenía colocados en bonos subordinados. El dinero no estará ahí mucho tiempo, insiste Núñez. «Lo voy a sacar», promete. «Me dijeron que habían cambiado, pero después de esto, ya no me puedo fiar de ellos».
Fuente: The Wall Street Journal, 05/10/12.
Conflictos de intereses: Goldman Sachs y Abacus 2007
mayo 29, 2011
Goldman Sachs es una mega empresa de Wall Street cuya habilidad para ganar dinero consigue que la gente se quede estupefacta, sienta una envidia irrefrenable o bien se muestre completamente recelosa. Ahora la reputación de la empresa se empieza a cuestionar a raíz de la demanda por fraude presentada por la SEC (entidad supervisora de los mercados financieros de Estados Unidos) en relación con una transacción de 2007: la venta de un complejo CDO sintético llamado Abacus 2007-AC1. Como consecuencia de dicho acuerdo, los inversores perdieron 1.000 millones de dólares mientras simultáneamente Paulson & Company, un fondo de inversión colaborador de Goldman que apostaba por el colapso de la burbuja inmobiliaria, obtenía beneficios por ese mismo importe. Expertos de Wharton y otras organizaciones analizan los problemas financieros, legales y éticos de un caso que ha captado la atención tanto de Wall Street como del público en general.
Artículo completo: Goldman-Sachs-y-Abacus-2007
SEC Charges Goldman Sachs With Fraud in Structuring and Marketing of CDO Tied to Subprime Mortgages: http://www.sec.gov/news/press/2010/2010-59.htm
Más información sobre mercados financieros, fraudes y conflictos de intereses en el libro: Codicia contagiosa de Frank Partnoy (Buenos Aires: El Ateneo, 2003).
China crece con ahorro interno
septiembre 10, 2017
China lidera la globalización con ahorro interno
China creció tres veces por encima de EE.UU. entre 2010 y 2016 y fue responsable de 35% del crecimiento de la economía mundial en este período.
Por Jorge Castro.

Xi Jinping, presidente de China, le propuso a Trump un “Plan de 100 días” para eliminar el superávit comercial y multiplicar el intercambio bilateral.
.
La economía mundial volvió a crecer en 2017 con más fuerza que la prevista, y se expande ahora a una tasa anualizada de 4%/5%; y lo hace después de 6 años de estancamiento, a contar de la crisis financiera internacional de 2008/2009 (Lehman Brothers).
 El alza de la economía global se mide en términos de capacidad de compra doméstica (PPP), debido a que más de 80% de la economía mundial es obra de los países emergentes (China, 40%; India, 19%, comparado con EE.UU. que aporta solo 15%). La medición en PPP aumenta 0,7 puntos porcentuales el auge del producto, comparado con el nivel que se fija en dólares constantes.
La recuperación de la economía mundial en 2017 no tiene un carácter cíclico, sino estructural. Es el resultado del surgimiento en gran escala de la nueva revolución industrial en todo el mundo avanzado, liderada por EE.UU., China y Alemania.
También la expansión de la economía internacional constituye una nueva fase del proceso de globalización, que para desplegar plenamente el potencial de productividad de la nueva revolución industrial, necesita superar el impacto notablemente negativo que ha tenido en EE.UU. la anterior fase de la integración mundial, que se inició en 2001 (ingreso de China a la OMC) y concluyó en 2016.
Más del 80% de la fuerza de trabajo estadounidense no ha tenido aumentos en sus ingresos reales en este período; y la competencia china, al desplegarse en forma concentrada e intensiva después de 2001, ha destruido más de 2,8 millones de puestos de trabajo en los grandes estados industrializados del Medio Oeste (Pensilvania, Ohio, Michigan, Wisconsin).
No hay forma alguna de frenar el extraordinario despliegue de productividad que anida en la nueva revolución industrial, a condición, solamente, de que se aumente significativamente la tasa de inversión (2 puntos del PBI en 2017/2018).
El carácter imparable de la nueva revolución industrial está acompañado por una agudización extrema de todas las contradicciones sociales, económicas y culturales de EE.UU., ante todo la concentración acelerada de los ingresos en el 1% de arriba de la pirámide social.
Más de 60% de las empresas norteamericanas que disponen de tasas de retorno de 25% o más corresponden al sector de alta tecnología, cuyas ganancias son 8/10 veces superiores a las del promedio estadounidense (ese múltiplo era 3 en 1990). Esta es la causa estructural que ha provocado la quiebra del “Sueño Americano”.
China creció 3 veces por encima de EE.UU. entre 2010 y 2016(6,5% anual/ 2% por año); y fue responsable de 35% del crecimiento de la economía mundial en este período (EE.UU., del 15%).
Ventaja china
Lo decisivo no es eso. La clave de la primacía estratégica de la República Popular es su excepcional nivel de ahorro doméstico (47% del PBI/US$5,1 billones en 2016), que treparía a US$6.9 billones en 4 años (FMI). El ahorro interno ascendió en EE.UU. a US$3,5 billones en igual período.
Por eso China se ha convertido en la principal fuente de capitales del siglo XXI; y esta es la base material, totalmente objetiva, en que se funda el liderazgo – la iniciativa estratégica – de Xi Jinping en los conflictos de la década, ante todo en la relación con EE.UU.
Esto fue lo que ocurrió en la reunión cumbre de los 2 países en Palm Beach, Florida, realizada el 6 y 7 de abril de este año. Donald Trump advirtió de entrada que era “inaceptable” para EE.UU. el superávit comercial chino (US$340.000 millones en 2016), el mayor del mundo, en un intercambio bilateral que ascendió a US$560.000 millones el año pasado.
Xi Jinping acordó completamente con el mandatario norteamericano y le propuso un “Plan de 100 días” para eliminar ese superávit comercial en un plazo de 3/5 años, al tiempo que se multiplicaba el intercambio bilateral. El líder chino asumió en Palm Beach como propio el diagnóstico de Donald Trump sobre la crisis norteamericana y las causas del debilitamiento de EE.UU. en el sistema mundial.
Consiste básicamente en que ha sido la pérdida del trabajo – y por lo tanto de la inversión – experimentada por la economía norteamericana en los últimos 15 años; y como contrapartida y conclusión de ese diagnóstico, la necesidad de revertir esta experiencia ruinosa que ha convertido a la nación americana en la gran perdedora del proceso de globalización.
Esta reversión del trabajo y la inversión tiene que ocurrir en lo esencial antes de que EE.UU. despliegue plenamente la nueva revolución industrial (en los próximos 2/3 años); y de esa manera logre resolver (procesar) las contradicciones que destruyen la unidad nacional, y que provienen de la anterior fase de la globalización que concluyó en 2016.
La regla estratégica esencial de Mao Tse Tung – el maestro de Xi Jinping – fue siempre la misma desde que desató la “guerra prolongada” en la década del 30 y lideró la Larga Marcha: nunca, en ningún caso, hay que perder la iniciativa en un conflicto.
Fuente: Clarín, 10/09/17.
Vincúlese a nuestras Redes Sociales:
Google+ LinkedIn YouTube Facebook Twitter
.
.
Diez nuevos conflictos en las parejas de hoy
agosto 20, 2016
Diez (nuevos) conflictos en la pareja moderna
Los cambios culturales de los últimos años delinearon un escenario donde el uso de la tecnología, los tipos de crianza, el tiempo libre y la comida son motivos de cortocircuito.

 La mirada perdida en el celular (y en las pantallas en general) se ha convertido en uno de los nuevos y frecuentes motivos de discordia en las parejas que en esta segunda década del siglo XXI se enfrentan a desafíos completamente distintos a los que debieron afrontar sus padres. La intrusión de la tecnología es sólo uno. La consolidada presencia de la mujer en el mundo laboral, y el nuevo papel de los padres en la crianza provocó nuevas competencias dentro de la pareja. Al mismo tiempo, las nuevas configuraciones familiares -familias ensambladas, matrimonio igualitario- también suponen desafíos nuevos, y, como es de esperar, otros motivos de cortocicuito que hace 30 años eran impensados.
«A lo largo de la historia, las parejas prosperaron, o no, inmersas en los mandatos de la cultura de cada época -señala el médico psiquiatra y psicoanalista Pedro Horvat-. En nuestros días, existe una clara conciencia de la importancia del desarrollo de la vida afectiva, la comunicación y la sexualidad, ítems que representan aspiraciones ideales de toda pareja. Sin embargo, la inmediatez, la necesidad de soluciones rápidas y cierta tendencia al individualismo y al hedonismo conspiran contra estos logros».
Miguel Espeche, psicólogo especialista en vínculos, advierte la presencia de ciertos factores comunes en las parejas actuales: «Actualmente ha mermado la tolerancia a la frustración entre los padres y hay una pedagogía de la polémica como método de abordaje de los temas, lo que pone en pie de guerra a los miembros de la pareja hasta en temas irrisorios. Existen casos en los que se discute… ¡hasta estando de acuerdo! También la confusión acerca de los significados de la palabra «igualdad» genera problemas. Por eso, es más funcional la palabra equidad, que no obliga a una simetría, sino a una manera de hacer las cosas justa y eficaz para ambos miembros de la pareja».
Pero, ¿cuáles son hoy los diez nuevos motivos de conflicto en la pareja? A continuación, una lista que surge del consenso de distintos especialistas consultados por Sábado.
TecnologÍa
Celulares on, parejas off
«Que mis hijas usen el celular cuando comemos me pone furiosa y por eso a veces acepto que coman en sus habitaciones, pero lo que no tolero es cuando mi marido les dice apaguen eso ¡y él usa el de él!», afirma Cinthia Peláez, de 42 años, para quien el omnipresente teléfono celular se ha convertido en un tercero en discordia. Incluso sospecha que a veces el celular es sólo una excusa: «Cuando viene mi mamá a comer, mi marido no se siente a gusto y aprovecha el celular para autoexcluirse y cada tanto aportar un monosílabo. Es complicado porque me quejo, siempre hay un mensaje al cual tiene que responder con urgencia».
El psicoterapeuta Pedro Horvat advierte: «Aplicaciones como Facebook, Instagram o Twitter generan un tipo de actividad que resulta adictiva; a su vez, los grupos de WhatsApp atrapan con sus cataratas de mensajes que demandan atención y respuesta. Frente a estas situaciones, la pareja es un tercero excluido forzado a preguntarse cuándo fue que conversar juntos dejó de ser lo más importante, generándose un sentimiento de desinterés y aislamiento».
Sexo
Distintas formas de ir a la cama
Como muestra Tinder -en el país hay más de 2,5 millones de matches por mes-, hoy a nadie le duele la cabeza. Pero que haya ganas no significa que haya conflictos en torno del sexo, donde los tiempos y las formas de unos no siempre son los del otro. «Un clásico de las discusiones es la frecuencia de las relaciones -dice Ezequiel Cenog, de 41 años-. Para mí son pocas, para ella pido mucho. Para mí sobran las oportunidades, para ella, faltan. A los varones nos alcanza con que estén todos durmiendo y con cerrar la puerta. A ellas, no; necesitan otro ámbito, una preparación especial, un cortejo determinado…»
«Pasado cierto tiempo de la pareja es habitual que el encuentro sexual pierda ese pulso más espontáneo del inicio y los ritmos del deseo no estén tan sincronizados como antes», advierte Miguel Espeche, que recomienda «ser previsor y sintonizar la planificación con el disfrute, saliendo de ese mito que dice que en el sexo todo debe dejarse librado a la espontaneidad, y tener en cuenta la manera de ser de cada uno, y no regirse por pautas generales, generalmente falsas y basadas en parámetros dictados por la pornografía».
Economía
Tu sueldo, el mío y las cuentas
Perimida está la tradicional división entre hombre proveedor y mujer a cargo del hogar y los niños. Con ambos integrantes de la pareja inmersos en el mundo laboral, la organización de las cuentas y los gastos compartidos causa más de un dolor de cabeza. «Existen distintas opiniones, siendo las más populares las de aportar 50/50 o la del proporcional a lo que gana cada uno -dice Nicolás Litvinoff, director de Estudinero.net-. La primera funciona si ambos perciben aproximadamente lo mismo, pero cuando uno gana menos que el otro puede sentir injusto tener que aportar lo mismo. En ese caso, la segunda opción se presenta como más equitativa. El esquema de las 3 cuentas (cada uno ahorra por su lado y hay una tercera cuenta para los gastos de la casa) no resuelve el problema porque el conflicto sobre el porcentaje a aportar en la cuenta en común persiste.»
«Si uno de los dos siente como injusto tener que aportar más que el otro porque gana más dinero, podría cometer infidelidades económicas que tienen que ver con esconder parte de sus ingresos o gastos. Esas infidelidades son mucho más comunes de lo que se piensa», agrega.
Alimentación
La comida, un lugar de batalla
«Veganos que se niegan a tener relaciones sexuales con personas que consuman carne.» Así describieron los investigadores de la Universidad de Canterbury a los vegasexuales, individuos que -según el mismo trabajo científico- son cada vez más numerosos. Pero para las parejas ya consolidadas, que uno de sus integrantes adopte una alimentación restrictiva en algún punto puede convertirse en algo más que la excusa para no tener sexo.
«Muchas personas hoy se alimentan siguiendo criterios u objetivos que no siempre se comparten o respetan -dice Pedro Horvat-. No sólo no es fácil organizar la vida doméstica con criterios de alimentación muy distintos, sino que, además, se agrega el trasfondo emocional que suele acompañar este tipo de regímenes. Para muchas personas, estos criterios de nutrición cuidadosa son parte de una filosofía general de vida con lo que se enriquecen. Pero para otros no son más que un sistema de permisos y prohibiciones con algo de arbitrariedad, dogmatismo casi religioso y mucho de fantasía. Cuanto más rígido sea el método, mayor será la dificultad para integrarlo en la convivencia.»
Los ex
El pasado acecha en Facebook
«Las distancias de tiempo y espacio en las redes se trastocaron. Historias y personajes del pasado pueden irrumpir hoy con mucha más facilidad, y eso potencia los celos dentro de las parejas.» La introducción de este apartado, a cargo de Susana Mauer, hace referencia a ese aciago momento en el que él o ella descubren que ese «like» que rápidamente aparece en la nueva foto de perfil de su media naranja proviene de una media naranja de antaño. Puede ser Facebook, pero también Twitter, Instagram o cualquier otra red social en la que el pasado llama a la puerta para generar una discusión capaz de sobrevivir incluso a la pareja.
«Muchas veces un mismo mensaje puede ser interpretado en varios sentidos -trata de calmar las aguas Pedro Horvat-. A esto se agrega la ambigüedad del lenguaje no escrito de las redes sociales, que hace que un simple «me gusta» pueda ser tomado como una cortesía o como un gesto de seducción. Como se ve, se trata de un terreno resbaladizo en el que el malentendido acecha permanentemente. Una verdadera pesadilla para los celosos.»
Tareas del hogar
Tareas no tan compartidas
El ya consolidado ingreso de la mujer en el mundo laboral obligó a repartir la responsabilidad de las tareas hogareñas. A veces hay roles fijos -«yo tiendo la ropa, vos planchás»-, otras veces no tanto, pero cuando el tiempo es escaso y las obligaciones se multiplican, las discusiones están a la orden del día. «Uno de los principales disparadores de mis discusiones de pareja suele ser el reparto de las tareas de la casa», afirma Lucas Blanco, de 40 años: «Basta con que me pida que haga algo que ella suele hacer y que yo le diga que no puedo… Ahí nomás llega el conocido «claro, porque yo no hago nada, ¿no?» O «quién te creés que se ocupa de…», y empieza el listado de ocupaciones de cada uno».
«La vida familiar, los compromisos laborales y algún resto que queda para ocuparse de uno mismo resultan excesivos cuando no hay en la vida de pareja una distribución equilibrada de las responsabilidades del hogar», advierte la psicoanalista Susana Mauer. Ningún esquema de organización de las tareas hogareñas ofrece garantías de éxito, pero sí está demostrado que una buena cuota de flexibilidad ayuda, ¡y mucho!
Ocio
Viudas y viudos del running
«Amo el golf, un deporte que descubrí de grande, pero que decidí abandonar rápidamente. Era el golf o mi familia, me sugirió mi mujer cuando me preguntó si se anotaba en el grupo de las viudas del golf del barrio», cuenta Marcelo Terrada, de 59 años. En esa disyuntiva se encuentra hoy Ramiro Barreda, de 45, que entrena diariamente para participar de un triatlón: «Creo que es mi última competencia. No creo que mi mujer aguante mi ritmo de entrenamiento y todo el tiempo que me tiene fuera de casa muchos más…»
La falta de tiempo de ocio en pareja. Ese es, en definitiva, el resultado de la pasión que hoy muchas personas ponen en la práctica de actividades deportivas que no son compartidas con la respectiva media naranja, como el golf, el running o el tenis, entre otros. Claro que, agrega Pedro Horvat, «el deporte se suma a una larga lista de actividades -el estudio, los amigos, los cuidados estéticos, la familia propia, el gimnasio, la terapia, etcétera,- que se llevan una buena parte del tiempo de una generación que creció en el hábito de no posponer necesidades personales».
Consumo
La maldición de las cuotas
«La gran discusión ocurre cuando llega la tarjeta de crédito y se despliegan mis cuotas por la pantalla», dice Elena Fernández, de 45 años. «Si bien ahí aparecen las compras del súper y de muchos ítems familiares, luego, ¡ups!, aparece mi ropita, zapatitos, carteritas, peluquería, detalles decorativos para la casa (que según mi marido no son necesarios) y todo en cuotas. ¡O sea que figuran eternamente!»
Pueden ser «carteritas», pero también «vinitos», «palitos de golf» o «el viajecito a ver a los Pumas», ya que hace rato que los varones sumaron a las filas del integrante de la pareja que esconde los cupones de pago.
Como sea, advierte Pedro Horvat, «la asimetría en este punto genera fuertes enojos y frustraciones. Hay que recordar que las parejas vienen de familias con culturas muy diferentes entre sí, en las cuales conceptos como lo necesario o lo superfluo se definen de modo muy distinto. Cada uno trae al vínculo su propia historia de ideales y expectativas familiares, y según ellos organizará prioridades de consumo. Las relaciones más sanas son siempre las más plásticas en estas cuestiones».
Familias ensambladas
¿No se puede ocupar tu ex?
Los planes del fin de semana incluían salida en pareja al cine con cena y ammenities incluidos. «Mi hijo aceptó mi propuesta de ir a dormir a la casa de un amigo; el hijo de mi pareja no, no hubo caso, quería quedarse a jugar a la Play, así que nos quedamos nosotros también», mastica entre dientes Laura Rivas, de 39 años, que reconoce que en algún momento de la noche se escuchó decir: «¿No se puede ocupar tu ex de su hijo aunque sea un sábado?»
«Cuando se forma una nueva familia, cada uno sabe que los hijos con los que llega son uno de los puntos más delicados a cuidar para una convivencia saludable. Pero cuando alguno pierde el equilibrio aparece en escena un tercer personaje, el ex o la ex, como aquel hacia quien podría derivarse la discusión -afirma Susana Mauer-. En las nuevas configuraciones familiares en las cuales los hijos vienen de una pareja anterior se escenifican conflictos que expresan los hijos, pero que despiertan desacuerdos dentro de la nueva pareja respecto de cómo son manejados. Estas discrepancias suelen ser motivo de tensión dentro de la nueva pareja en un terreno muy delicado.»
Hijos
El problema de (poner) los límites
Así como el mundo laboral dejó de ser territorio exclusivo de los varones, la crianza ya no es patrimonio de las mujeres. Y en ese ayudar a crecer a los hijos, las discusiones en torno de los límites son un número fijo. «Es habitual que uno de los padres ponga límites y el otro se dedique a diluir esos límites con la palabra pobrecito», dice Miguel Espeche, que sostiene que «se ha polarizado el territorio de la crianza entre los rígidos y los laxos, sin lograr muchas veces entender que la cuestión pasa por complementar las dos posturas, que son válidas siempre que estén «en equipo»».
«Cada vez que hay que retar a alguno de los chicos, probablemente terminemos discutiendo entre nosotros -confirma Daniel Juarez, de 35 años-. Yo tengo el rol de autoridad en casa, soy el rígido, el severo. Ella es la permisiva, la compinche. Si buscamos que un reto haga efecto es probable que lo tenga que poner yo. Y no está bueno ser siempre el malo. No sólo por el efecto en los chicos, sino porque también deriva en una discusión entre nosotros: «¿Le podés decir a tu hijo que se ponga a estudiar?», y yo contesto: «¿Por qué no se lo decís vos, no entiende tu tono de voz?»».
Fuente: La Nación, 20/08/16.
.
.
Conflict of Interest? Moi?
julio 25, 2014
Conflict of Interest? Moi?
By Jason Zweig
 The Financial Industry Regulatory Authority is examining how major investment banks and brokerage firms define and manage conflicts of interest between themselves and their clients. Will the first systematic look at conflicts on Wall Street in years make a difference for investors?
Enlarge Image
In the next few weeks, according to Susan Axelrod, an executive vice president at Finra, its regulators will start to examine 14 big firms, which she declined to name.
Finra—a self-regulatory organization funded by the securities industry—telegraphed its intentions in May, when its chief executive, Richard Ketchum, said in a speech that «we will look to have a focused conversation with you about the conflicts you have identified and the steps you have taken to eliminate, mitigate or disclose each of them.»
Mr. Ketchum added that he would like detailed reviews of conflicts of interest to «become a standard part of operating procedure» on Wall Street.
Finra’s call appears to be the first time in nearly a decade that regulators have explicitly targeted the question of how Wall Street handles conflicts of interest. In a speech in 2003, Stephen Cutler, then director of enforcement at the Securities and Exchange Commission (and now general counsel of J.P. Morgan Chase JPM +0.56% ), urged every financial firm to run a «top-to-bottom review» that would seek to correct «conflicts of interest of every kind.» He added, «No one is in a better position than you to identify» such conflicts.
Mr. Cutler’s speech, say other regulators, led to an outpouring of submissions to the SEC in which firms laid out the conflicts they had identified and the safeguards they had put in place to control them.
Investors should bear two things in mind in light of Finra’s examinations.
 First, conflicts of interest aren’t a part of how Wall Street does business; conflicts are its stock-in-trade. Even as they were professing their purity to the SEC in response to Mr. Cutler’s call, many firms turned out to be enticing ignorant borrowers into taking out mortgages they couldn’t afford, unloading portfolios of toxic debt on unsuspecting clients and manipulating one of the world’s most widely used interest rates for their own benefit.
«We understand that conflicts exist,» says Ms. Axelrod of Finra. «What defines firms and their culture is how they deal with those conflicts.»
Even so, it might be too much to expect Wall Streeters to identify their own conflicts.
In a recently published study, researchers led by behavioral economist George Loewenstein of Carnegie Mellon University asked hundreds of physicians and financial planners to evaluate conflict-of-interest policies. Half of each group read a set of proposed rules to minimize conflicts for doctors; the other half saw almost-identically worded rules to reduce conflicts for financial planners.
The doctors were outraged that financial advisers might accept pens, coffee mugs, free meals or educational junkets from investment companies. Yet the physicians rejected the idea that accepting pens, coffee mugs, free meals or educational junkets from drug companies could ever compromise the integrity of doctors.
The financial planners wanted doctors to be barred from accepting gifts from pharmaceutical companies, lest their objectivity be compromised—but thought the same restrictions in their own profession would be unnecessary and onerous.
In short, our eagle eye for spotting other people’s biases is blind as a bat’s to our own.
«Each of us tends to think that we are much more fair and more impartial than other people are,» says Prof. Loewenstein. «So we believe there’s no need for us to worry that we might be influenced by conflicts of interest, even as we think everyone else is.»
«There’s plenty of people who sell bad stuff knowingly,» says Robert Seawright, chief investment officer at Madison Avenue Securities, a financial-advisory firm in San Diego, «but I think the far bigger problem is inappropriate sales that are well-intended. I’ve seen people who sell bad stuff to their moms, because they thought it was the right thing.»
Remember now, as always, that the individual investor is at the bottom of Wall Street’s food chain—a speck of plankton adrift in a sea of predators.
The challenge is to defend yourself without being offensive. Never forget to ask your financial adviser: What benefit is there for you in selling this investment to me? And with a kind voice and a smile, ask for the answer in writing.
Fuente: The Wall Street Journal, 2012.
Día Internacional de la Mujer, ¿por qué se conmemora?
marzo 8, 0201
Día Internacional de la Mujer, ¿por qué se conmemora?
En 1975, la Asamblea General de las Naciones Unidas establece el 8 de marzo como Día Internacional de la Mujer. Con la elección de esa fecha se conmemora, según la opinión más difundida, la muerte de 129 trabajadoras que tuvo lugar en 1857 en la fábrica textil Cotton de Nueva York, donde se habían encerrado las trabajadoras reclamando mejoras de salario y horario de trabajo. Un incendio, tal vez provocado por el empresario, acabó con sus vidas. Sin embargo, otras investigaciones señalan que no existen pruebas documentales del suceso y que lo que sí tuvo lugar en 1857 fue una marcha convocada en el mes de marzo por el sindicato de costureras de la compañía textil de Lower East Side, de Nueva York, que reclamaban una jornada laboral de diez horas.
Diez años después, en 1867, también en el mes de marzo, tuvo lugar una huelga de planchadoras de cuellos de la ciudad de Troy, N.Y. y la formación de un sindicato; pero la historia del 8 de marzo está cruzada por situaciones y hechos que muestran un escenario más complejo y rico en acontecimientos marcados por la Primera Guerra Mundial, la revolución rusa, la lucha por el sufragio femenino, las pugnas entre socialistas y sufragistas, y el creciente auge del sindicalismo femenino durante las primeras décadas del siglo XX.
En el año 1866 se celebra el primer congreso de la Asociación Internacional de Trabajadores, en el que se aprueba la participación del trabajo profesional de las mujeres. En 1899, los Países Bajos celebraron la Conferencia de Mujeres contra la Primera Guerra Mundial, lo que definió el carácter antibélico de las movilizaciones femeninas. En 3 de mayo de 1908, mujeres del partido socialista de EE.UU. y Europa instauran unas jornadas de acción denominadas Woman’s Day. En 1909 tiene lugar una sublevación de más de 20.000 trabajadoras de Nueva York que apoyan a las huelguistas de la compañía de blusas Triangle, pero en 1911, el 25 de marzo, un incendio destruye gran parte de las instalaciones de esta firma y acaba con la vida de 146 trabajadoras.
En 1910 se celebra en Copenhague la Segunda Conferencia de Mujeres Socialistas, en el que Clara Zetkin, del sindicato internacional de obreras de la confección presenta la primera propuesta del Día Internacional de la Mujer. No será hasta un año más tarde, el 19 de marzo de 1911, cuando se celebre el Día Internacional de la Mujer en Alemania, Austria, Dinamarca y Suiza. En 1913 las mujeres rusas se unen a la propuesta del Día Internacional de la Mujer y el 8 de febrero de 1917 las mujeres de San Petersburgo realizan una manifestación pidiendo pan y el regreso de los combatientes, acción que algunos consideran como el detonante de la Revolución Rusa.
Cuatro días más tarde, el Zar abdica y el Gobierno provisional otorga a las mujeres el derecho a voto. Casi 30 años después, el 8 de marzo de 1945, delegadas de 20 países aprueban en Londres el proyecto Carta de la Mujer que después será presentada a las Naciones Unidas en San Francisco.
Al fin, el 8 de marzo de 1975, la Asamblea de las Naciones Unidas establece oficialmente el 8 de marzo como Día Internacional de la Mujer. Y con él, arranca la lucha por la paz. El 16 de diciembre de 1977 la Asamblea General de las Naciones Unidas invitó a todos los estados a que proclamaran una fecha anual como el Día de las Naciones Unidas para los Derechos de la Mujer y la Paz Internacional.
El 8 de marzo del 2001, el Secretario General de las Naciones Unidas afirmaba que “se reconoce cada vez más que las mujeres tienen aptitudes y experiencias que les permiten hacer una contribución en todas las etapas del proceso de paz. La plena participación de la mujer para prevenir y resolver conflictos es indispensable”.
INTEGRACIÓN EN LA SOCIEDAD
El Día Internacional de la Mujer se celebra este viernes, como cada 8 de marzo desde hace más de un siglo para recordar la lucha de la mujer por su participación en la sociedad y su desarrollo íntegro como persona, una celebración que nació unida a la condición “trabajadora” de la mujer y que, aún a día de hoy, se ve empañada por datos sobrecogedores que evidencian que, además del camino abierto hasta ahora, queda todavía mucho por andar.
Hasta el 50 % de las agresiones sexuales se cometen contra niñas menores de 16 años. 603 millones de mujeres viven en países donde la violencia doméstica no se considera un delito. Hasta el 70 % de las mujeres aseguran haber sufrido una experiencia física o sexual violenta en algún momento de su vida. Más de 60 millones de niñas son novias y se casan antes de los 18 años.
Por realidades como estas y bajo el lema “Una promesa es una promesa: Es hora de actuar para acabar con la violencia contra la mujer”, el Día Internacional de la Mujer se vuelca este viernes en la lucha contra el sufrimiento del género femenino. Así lo ha establecido la ONU en su afán por reforzar el compromiso de la comunidad internacional hacia situaciones que, lamentablemente, se repiten en el año 2013 en todos los rincones del mundo y que afectan a siete de cada diez mujeres. “No hay lugar en el siglo XXI para la discriminación y la violencia contra mujeres y niñas”. Así lo ha asegurado la Directora Ejecutiva de ONU Mujeres Michelle Bachelet en su discurso en ocasión del Día Internacional de la Mujer que este 8 de marzo se celebra en todo el mundo.
El pasado 4 de marzo, cuatro días antes del Día Internacional de la Mujer, arrancó en Nueva York la Comisión de la Condición Jurídica y Social de la Mujer, la reunión internacional más importante hasta la fecha programada para abordar el problema de la violencia contra las mujeres. La ONU insiste en que el liderazgo político es clave para negociar una hoja de ruta mundial con acciones concretas destinadas a prevenir y poner fin a este tipo de violencia, por lo que la organización hizo el pasado mes de diciembre un llamamiento a los gobiernos de todo el mundo a través de su iniciativa NOS COMPROMETEMOS. A día de hoy, en el Día Internacional de la Mujer, al menos 41 gobiernos ya se han comprometido en materia de prevención, protección y justicia, así como en poner en marcha leyes y estrategias nacionales más eficaces, llevar a cabo un enjuiciamiento más severo de los casos de violencia, impulsar campañas de promoción orientadas a hombres y jóvenes, formar a funcionarias y funcionarios para que sepan detectar casos de violencia y aumentar los servicios públicos tales como los refugios.
Paralelamente, la ONU celebra hoy el Día Internacional de la Mujer con el estreno de One Woman, una canción inédita escrita y grabada en exclusiva para ONU Mujeres en la que célebres cantantes y músicos procedentes de todo el mundo, tanto mujeres como hombres, unen su voz para divulgar un mensaje de unidad y solidaridad. Con el objetivo de hacer llegar la banda sonora del Día Internacional de la Mujer del 2013, la organización internacional insta a todos los usuarios de Twitter a compartir el tema musical con sus amigos a través del hashtag #1woman en Twitter y opinar en Facebook.
Fuente: 26noticias, 08/03/13.
Otro porqué: La-modelo-del-desierto-Waris_Dirie
Video de Google:

8 de Marzo
La arquitectura invisible del éxito: independencia, infraestructura y el nuevo paradigma del asesor financiero
mayo 1, 2026
Por Gustavo Ibáñez Padilla.
En los últimos años, el negocio del asesoramiento financiero ha experimentado una transformación silenciosa pero profunda. Lo que durante décadas fue un ecosistema dominado por grandes instituciones —con estructuras jerárquicas y burocráticas, procesos estandarizados y márgenes definidos— ha comenzado a dar paso a un modelo más flexible, más personalizado y, sobre todo, más alineado con los intereses del cliente: el del asesor independiente.
Sin embargo, esta evolución no es simplemente un cambio de forma jurídica o de estructura contractual. Es, en esencia, una redefinición del concepto mismo de valor dentro del negocio financiero. La independencia ya no se mide únicamente por la ausencia de un empleador institucional, sino por la capacidad real de construir un modelo sostenible, escalable y competitivo en un entorno crecientemente complejo.
Planteamos aquí una reflexión dirigida a consultores independientes —o a quienes evalúan dar ese paso— sobre el verdadero significado de la independencia en el siglo XXI. Más aún, sobre la oportunidad estratégica que surge cuando esa autonomía se combina con una infraestructura profesional de nivel institucional.
.
Independencia: de la promesa a la realidad operativa
El impulso hacia la independencia suele estar motivado por factores legítimos y, en muchos casos, inevitables. La necesidad de eliminar conflictos de interés, la búsqueda de mayor flexibilidad en la relación con los clientes, la posibilidad de definir una propuesta de valor propia, o simplemente el deseo de construir un patrimonio empresarial genuino.
No obstante, existe una diferencia sustancial entre la independencia como aspiración y la independencia como sistema operativo.
En su fase inicial, el asesor independiente suele experimentar una sensación de control ampliado: decisiones más ágiles, contacto directo con el cliente, ausencia de capas burocráticas. Pero esa misma libertad expone rápidamente una realidad menos visible: la infraestructura que antes estaba implícita ahora debe ser diseñada, implementada y sostenida.
Procesos que parecían secundarios —como la gestión de proveedores, la protección de datos, el cumplimiento normativo o la continuidad operativa— se convierten en variables críticas. No porque antes no existieran, sino porque ahora recaen directamente sobre quien lidera el negocio.
La independencia, en este sentido, no es un evento. Es un sistema.
El costo oculto de la fragmentación
Uno de los errores más frecuentes en esta transición es subestimar la complejidad de la infraestructura necesaria para sostener un crecimiento saludable. En un mercado donde la oferta tecnológica se ha multiplicado, la tentación de construir un ‘stack’ propio —combinando distintas herramientas— es comprensible, pero no siempre eficiente.
La fragmentación tecnológica introduce fricciones invisibles:
* Duplicación de tareas
* Inconsistencias en la información
* Mayor probabilidad de errores operativos
* Dificultades para escalar procesos
A esto se suma un factor crítico: el tiempo. Cada hora dedicada a resolver problemas operativos es una hora que no se invierte en generar valor estratégico, fortalecer relaciones o desarrollar nuevas oportunidades de negocio.
Estudios de consultoras internacionales como McKinsey & Company han señalado que la complejidad operativa es uno de los principales frenos al crecimiento en firmas de asesoramiento financiero. No por falta de talento, sino por la ausencia de sistemas integrados que permitan transformar ese talento en resultados sostenibles.
Ciberseguridad y cumplimiento: de requisitos a ventajas competitivas
Si hay dos áreas donde la evolución ha sido particularmente acelerada, son la ciberseguridad y el cumplimiento normativo.
Lo que hace una década podía resolverse con protocolos básicos, hoy requiere una aproximación estructurada y permanente. Las amenazas ya no son aleatorias; son específicas, dirigidas y, en muchos casos, sofisticadas.
Organismos como Financial Industry Regulatory Authority (FINRA) han advertido reiteradamente que la supervisión de proveedores externos y la protección de la información del cliente se han convertido en prioridades centrales para el sector.
Para el asesor independiente, esto plantea un dilema: asumir estos desafíos en forma individual implica costos elevados y una curva de aprendizaje significativa. Ignorarlos, en cambio, expone al negocio a riesgos que pueden afectar no solo la operación, sino también la reputación construida durante años.
En este contexto, la ciberseguridad deja de ser un gasto para convertirse en un activo estratégico. No solo protege, sino que también diferencia.
Infraestructura como multiplicador de valor
Cuando la infraestructura se concibe de manera integral —y no como un conjunto de soluciones aisladas— su impacto va mucho más allá de la eficiencia operativa.
Una arquitectura bien diseñada permite:
* Automatizar procesos repetitivos
* Mejorar la calidad y disponibilidad de la información
* Reducir riesgos operativos
* Aumentar la capacidad de respuesta ante el cliente
* Escalar el negocio sin incrementar proporcionalmente los costos
En términos de management, esto implica una transición clave: del profesional que “hace todo” al líder que dirige un sistema.
Ese cambio de rol es fundamental. Porque el crecimiento sostenido no depende únicamente del conocimiento técnico, sino de la capacidad de organizar recursos —tecnológicos, humanos y estratégicos— de manera coherente.
El modelo híbrido: autonomía con soporte
Frente a este escenario, ha comenzado a consolidarse un modelo que combina lo mejor de ambos mundos: la independencia del asesor con el respaldo de una plataforma estructurada.
Este enfoque no implica resignar control. Por el contrario, permite preservarlo en las áreas donde realmente genera valor —relación con el cliente, estrategia, posicionamiento— mientras se apoya en capacidades externas para resolver aspectos operativos complejos.
El concepto es simple, pero poderoso: no se trata de hacer todo solo, sino de elegir bien con quién construir.
Las plataformas más avanzadas ya no se limitan a ofrecer herramientas. Funcionan como ecosistemas integrados donde la tecnología, el cumplimiento, la seguridad y la supervisión de proveedores operan de manera coordinada.
Esto reduce la fricción, aumenta la confiabilidad y, sobre todo, libera tiempo.
.
La dimensión internacional: una ventaja subestimada
Para los consultores que operan en Hispanoamérica, existe además un factor adicional que puede marcar una diferencia significativa: el acceso a proveedores y estructuras reguladas en mercados más desarrollados.
El vínculo con el sistema financiero estadounidense, por ejemplo, introduce estándares de control, transparencia y solvencia que elevan la calidad del servicio ofrecido al cliente final.
No se trata únicamente de diversificación geográfica. Se trata de calidad institucional.
Integrar soluciones y productos que operan bajo marcos regulatorios exigentes no solo mejora la propuesta de valor, sino que también fortalece la confianza —un activo crítico en cualquier relación financiera.
.
El verdadero negocio del asesor independiente
Existe una tendencia a definir el negocio del asesor financiero en términos de productos: carteras, seguros, instrumentos de inversión. Sin embargo, esa visión es incompleta.
El verdadero activo del asesor independiente es su capacidad de interpretar la complejidad y traducirla en decisiones claras para sus clientes.
Eso requiere tiempo, foco y profundidad analítica. Tres elementos que difícilmente prosperan en un entorno donde la energía se dispersa en tareas operativas.
Por eso, la infraestructura no es un tema secundario. Es, en muchos sentidos, el habilitador de la propuesta de valor.
Una reflexión sobre escala y legado
A medida que el negocio crece, surge una pregunta inevitable: ¿qué se está construyendo realmente?
Un portafolio de clientes puede generar ingresos. Pero una estructura bien diseñada genera empresa.
La diferencia no es menor. Una empresa tiene continuidad, valor transferible y capacidad de expansión. Un portafolio, en cambio, depende en gran medida de la presencia activa de quien lo gestiona.
Pensar en términos de escala implica diseñar procesos replicables, sistemas robustos y relaciones estratégicas que trasciendan lo individual.
En este punto, la independencia encuentra su madurez. Deja de ser una declaración de intenciones para convertirse en un modelo empresarial.
El rol de los equipos profesionales
Ningún crecimiento relevante ocurre en aislamiento. Incluso los modelos más ágiles requieren redes de apoyo que aporten especialización, experiencia y perspectiva.
Trabajar asociado a equipos profesionales permite:
* Acceder a conocimiento acumulado
* Reducir tiempos de implementación
* Minimizar errores críticos
* Potenciar la capacidad de innovación
Pero, sobre todo, permite algo menos tangible: pensar mejor.
Porque la calidad de las decisiones no depende únicamente de la información disponible, sino también del contexto en el que se procesa.
Una oportunidad estratégica, no evidente
En este contexto de transformación, surgen oportunidades que no siempre son evidentes a primera vista. Espacios donde la independencia no se vive en soledad, sino como parte de una arquitectura mayor.
Modelos que integran asesoramiento financiero, planificación patrimonial, acceso a mercados internacionales y soporte operativo bajo una misma lógica.
Estructuras que permiten al consultor independiente mantener su identidad profesional, mientras se apoya en un sistema que potencia su alcance.
En Argentina, donde la volatilidad económica obliga a pensar en términos globales, este tipo de enfoque adquiere una relevancia muy particular.
La decisión que redefine el camino
La independencia, bien entendida, no consiste en hacer todo por cuenta propia. Consiste en tener la capacidad de elegir cómo, con quién y sobre qué bases construir un negocio que perdure.
En un entorno donde la complejidad seguirá aumentando —tecnológica, regulatoria, competitiva—, la diferencia no la marcará únicamente el conocimiento técnico, sino la calidad de la infraestructura que lo sostiene.
Los consultores que logren integrar autonomía con soporte, visión estratégica con ejecución disciplinada, serán quienes definan el estándar de la próxima década.
La pregunta, entonces, no es si vale la pena ser independiente.
La pregunta es cómo hacerlo de manera inteligente.
Y en ese “cómo”, se abre un espacio de diálogo que merece ser explorado con seriedad.
Si este enfoque resuena con su visión profesional, el siguiente paso es natural: conocer en profundidad qué estructuras, qué equipos y qué modelos pueden acompañar ese crecimiento sin comprometer la esencia de su independencia.
Porque las oportunidades relevantes no suelen anunciarse como tales. Se reconocen. Y se aprovechan.
Fuente: Ediciones EP, 01/05/26.
Información sobre Gustavo Ibáñez Padilla
Si desea explorar opciones en el negocio de la planificación financiera personal, envíe un e-mail con sus datos personales a: economiapersonal@gmail.com o a través del formulario de Contacto de esta web.
Más información:
La Libertad Financiera es un camino, no un destino
La Norma ISO 22222: Un pilar en la Planificación Financiera
La Importancia de la Planificación Financiera Personal en los Programas de Outplacement
Planificar con criterio: por qué el asesoramiento profesional marca la diferencia en el plan de inversión personal y familiar
El futuro del asesoramiento financiero independiente en Argentina: una oportunidad para construir valor, libertad profesional y legado
Vincúlese a nuestras Redes Sociales: LinkedIn YouTube Twitter
.
Antes de realizar cualquier inversión infórmese: Aviso Legal
.
.
La jubilación ya no es un destino: expectativas, riesgos y soluciones para quienes planifican su retiro
diciembre 12, 2025
Por Gustavo Ibáñez Padilla.
La idea clásica de la jubilación —definida como el retiro definitivo del mercado laboral para disfrutar de la “segunda mitad de la vida”— está mutando con rapidez. Encuestas recientes muestran que una proporción significativa de los ahorradores espera seguir vinculada al trabajo —por elección o necesidad— cuando llegue la edad de retiro, y esa nueva realidad redefine las decisiones de ahorro, inversión y protección que deben tomar quienes están próximos a jubilarse. La radiografía global y el espejo argentino revelan coincidencias y desafíos propios que exige una planificación más sofisticada y dinámica.
Demografía y longevidad: la matemática que cambia el tablero
El envejecimiento poblacional es una fuerza estructural que presiona las pensiones públicas y altera la ecuación individual del ahorro. En los países de la OCDE, la esperanza de vida restante a los 65 años sigue creciendo y las proyecciones apuntan a varios años más de vida promedio en las próximas décadas, lo que convierte el riesgo de longevidad en un factor central de la planificación financiera. A nivel macro, esto también empuja a elevar gradualmente la edad efectiva de jubilación en muchas jurisdicciones.
Argentina no es la excepción. Las mejoras sanitarias y la estructura poblacional han elevado la esperanza de vida, mientras que tasas de fertilidad más bajas y una creciente proporción de mayores implican presión sobre los sistemas previsionales y posibles reajustes en beneficios y edades de retiro. En ese contexto, la volatilidad económica e inflacionaria local añade complejidad: la capacidad de mantener el poder adquisitivo durante la jubilación exige estrategias concretas de inversión y cobertura.
Expectativas de actividad y calidad de vida: más que dinero
La encuesta de T. Rowe Price de diciembre de 2025 encontró que cerca de un tercio de los ahorradores prevé mantener algún tipo de trabajo en la jubilación; además, solo un tercio se declara entusiasmado por jubilarse y una proporción relevante duda de poder sostener su estilo de vida actual cuando deje de trabajar. Eso traduce una mezcla de motivaciones —económicas, sociales y personales— que obliga a repensar el “paquete” de retiro: ingresos, salud, ocupación productiva y propósito.
Consecuencias prácticas para el ahorrador
─Horizonte temporal más largo y riesgo de longevidad: los productos que transfieren el riesgo de vivir demasiado —como las anualidades (annuities)— adquieren relevancia. Aunque los mercados voluntarios de rentas vitalicias han sido históricamente reducidos por problemas de selección adversa y baja demanda, su función como seguro contra la longevidad es indiscutible en carteras de retiro bien diseñadas.
─Protección ante eventos adversos: los seguros de vida —bien estructurados— permiten proteger legados, cubrir deudas y garantizar liquidez para contingencias de salud o necesidades familiares. Integrados con soluciones de renta, contribuyen a convertir un ahorro acumulado en flujos previsibles y resistentes a shocks.
─Búsqueda de rendimientos “seguros pero reales”: en entornos de tasas volátiles e inflación, la asignación entre activos reales (inmuebles, infraestructura), renta fija indexada y activos de crecimiento debe priorizar preservación de capital y generación de ingresos. La tentación de perseguir altas rentabilidades sin considerar riesgo de sequía de ingresos en la vejez puede resultar desastrosa.
─Flexibilidad y “jubilación activa”: dado que muchos planean combinar trabajo y ocio, la planificación debe incorporar escenarios múltiples —retiro gradual, emprendimientos, consultoría por proyectos— y modelos de caja que permitan alternar ingresos laborales y retiros programados.
El rol de las Anualidades y los Seguros de Vida en la arquitectura de retiro
Las anualidades ofrecen la ventaja técnica de transformar capital en flujo de por vida, resolviendo el riesgo más difícil de cubrir: la longevidad. Por su parte, el seguro de vida agrega una capa de protección patrimonial y liquidez. Ambos instrumentos, utilizados de forma complementaria, ayudan a estabilizar la “columna vertebral” del ingreso de retiro y permiten que una porción del patrimonio pueda ser invertida con horizonte de crecimiento sin poner en riesgo el consumo básico. La evidencia académica y estudios de organismos multilaterales avalan su papel en portafolios de jubilación, aunque remarcan la necesidad de transparencia de costos y regulación para evitar productos inapropiados.
Asesoría profesional bajo norma: ISO 22222 y el consultor independiente
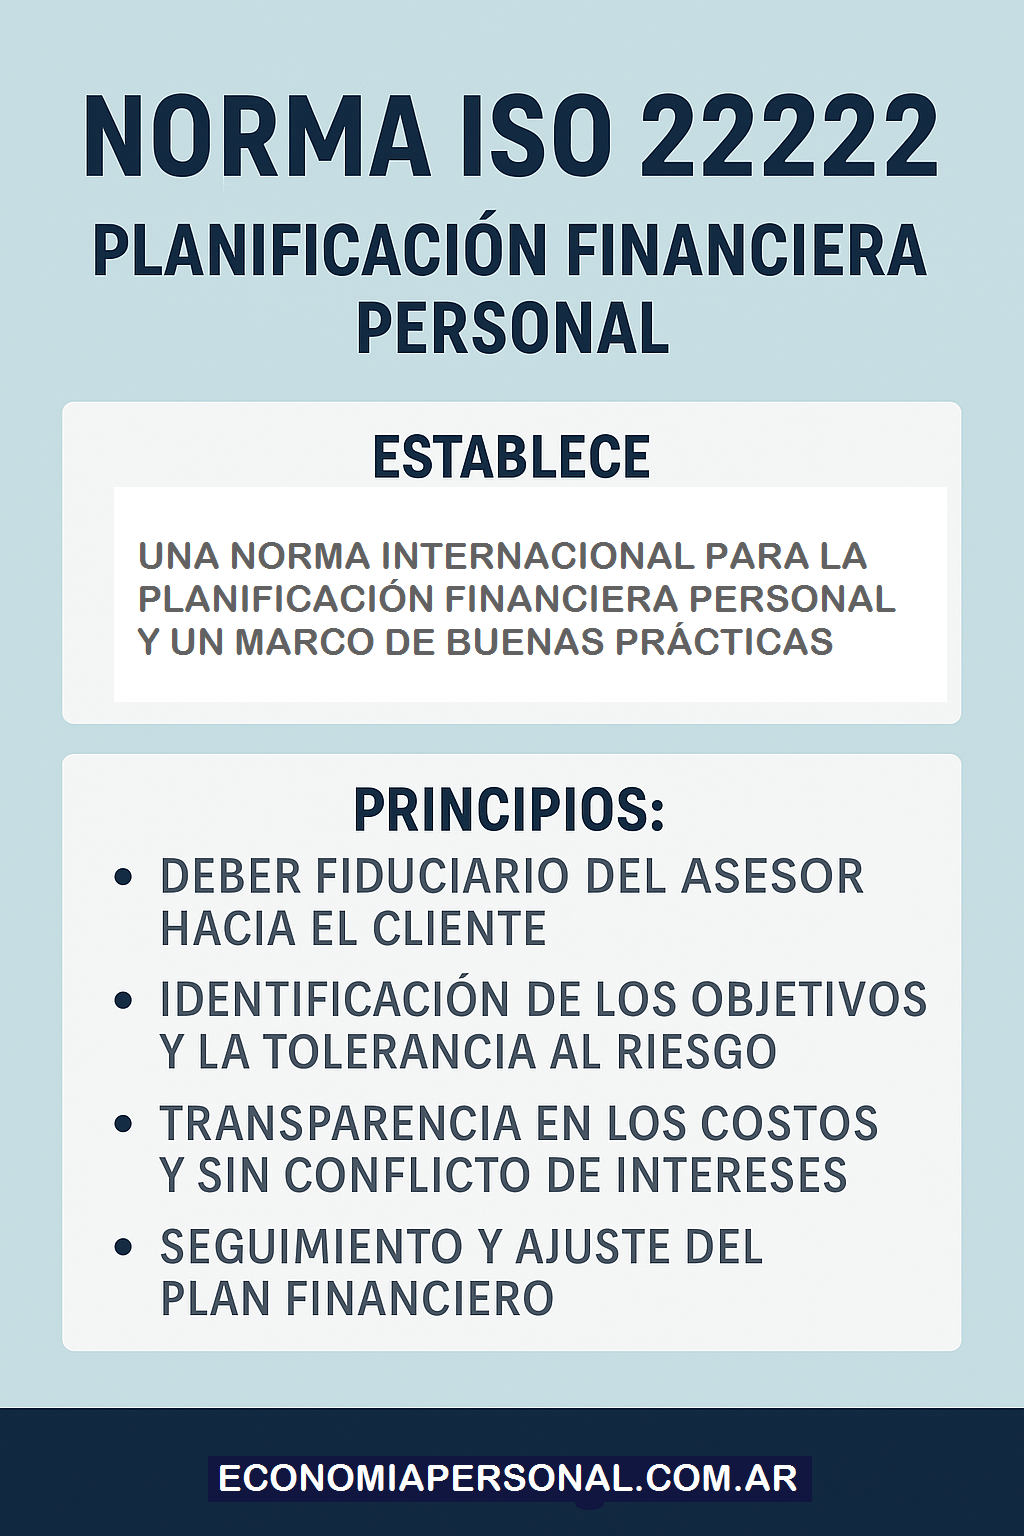
En escenarios complejos, el consultor financiero independiente que aplica la norma ISO 22222 aporta un marco estructurado, ético y reproducible para diseñar planes de finanzas personales. La norma ISO 22222 define responsabilidades, competencias y principios que mitiguen conflictos de interés y aseguren que la recomendación esté alineada con los objetivos del cliente y su situación integral (patrimonio, familia, fiscalidad, tolerancia al riesgo). Para un ahorrador próximo a jubilarse, contar con un profesional certificado o que opere bajo estos estándares reduce la probabilidad de decisiones subóptimas y mejora la personalización de soluciones —por ejemplo, la combinación entre renta vitalicia, anualidades indexadas y reserva de liquidez.
Outplacement y retiro: la transición laboral como proyecto estratégico
Los procesos de retiro voluntario o de retiro anticipado ganan en calidad cuando incorporan programas de outplacement y reorientación profesional. Estas herramientas —habituales en procesos de desvinculación empresarial— facilitan la redefinición de roles, la capacitación y la reconversión hacia emprendimientos o consultoría, reduciendo el coste económico y psicológico del cambio. En Argentina existen proveedores con oferta local que combinan coaching, evaluación de competencias, educación financiera y acompañamiento práctico en búsqueda de oportunidades. Invertir en una transición bien planificada suele redundar en mejores ingresos y mayor bienestar durante la jubilación.
Un llamado a la acción: empezar o actualizar el Plan Financiero Personal
La convergencia de mayor longevidad, expectativas de actividad prolongada y entornos macroeconómicos inciertos exige abandonar recetas únicas. Sea que su objetivo sea jubilarse pronto, trabajar por elección o montar un proyecto propio, la ventana de planificación debe contemplar:
- Diagnóstico realista del gasto requerido para mantener su estilo de vida;
- Evaluación del riesgo de longevidad y la incorporación de soluciones de renta y seguro;
- Asignación de activos que combine preservación y crecimiento;
- Escenarios de retiro activo y formación para la transición laboral; y
- Supervisión periódica con un asesor independiente que aplique estándares profesionales como ISO 22222.
Si usted está a años o meses de la jubilación, hoy es el momento óptimo para trazar —o revisar— ese plan. Programar una sesión con un consultor financiero independiente, contrastar opciones de anualidades y seguros, y evaluar un programa de outplacement cuando corresponda, son pasos concretos que reducen incertidumbre y aumentan la probabilidad de una jubilación con seguridad económica y propósito. Comience ahora: defina metas, cuantifíquelas y póngalas a prueba con escenarios adversos. La jubilación dejó de ser un destino fijo; es un viaje que se planifica con método y acompañamiento profesional.
Fuente: Ediciones EP, 12/12/25.
Información sobre Gustavo Ibáñez Padilla
Más información:
Una historia de Libertad Financiera
La Libertad Financiera es un camino, no un destino
La Norma ISO 22222: Un pilar en la Planificación Financiera
Las Anualidades como instrumentos de planificación financiera personal
El auge de las Anualidades: Un escudo financiero en un mundo de incertidumbre
La Libertad Financiera: Flujo de Efectivo vs. Stock de Capital en la Economía del Siglo XXI
Vincúlese a nuestras Redes Sociales: LinkedIn YouTube Twitter
Nota del editor: Para profundizar en el diseño de un plan financiero personal y evitar errores comunes, conviene conocer la Norma ISO 22222, que establece estándares internacionales para la planificación financiera personal. Una brújula técnica para navegar con claridad y seguridad en este mar de decisiones económicas. Puede obtener un Diagnóstico Financiero Personal sin cargo enviando un e-mail con sus datos de contacto a: economiapersonal@gmail.com o a través del formulario de Contacto de esta web.
.
.
Antes de realizar cualquier inversión infórmese: Aviso Legal
.
.
.
Cómo evitar el próximo carnaval financiero
octubre 3, 2025
Por Gustavo Ibáñez Padilla.
La sucesión de fraudes, quiebras y crisis que han marcado las últimas décadas —desde esquemas Ponzi monumentales hasta quiebras tecnológicas y manipulación de índices de referencia— no es un punteo de anécdotas aisladas. Constituye, más bien, la señal de un fallo sistémico: la colisión entre incentivos privados mal alineados, arquitecturas regulatorias fragmentadas y una cultura pública que ha normalizado la incomprensión de los riesgos financieros. El resultado es un mercado que, con demasiada frecuencia, traslada pérdidas a familias, empleos y estabilidad social.
.
Casos paradigmáticos: síntesis y lecciones
Bernard Madoff representa la cara más dramática y humana del desastre. Sentenciado a la pena máxima —150 años de prisión— por montar lo que se considera el mayor esquema Ponzi conocido, su caso recordó que la enorme sofisticación aparente puede ocultar fragilidad operativa, y que la connivencia involuntaria o deliberada de intermediarios agrava la tragedia. La documentación judicial y las crónicas periodísticas conservan el relato de una estafa que arrasó el patrimonio de particulares, fundaciones y fondos.
Las investigaciones y demandas posteriores pusieron el foco sobre bancos que habían tratado con Madoff, y uno de los capítulos más ilustrativos fue el acuerdo de JPMorgan Chase: la entidad acordó en 2014 pagar 2.600 millones de dólares para resolver reclamaciones relacionadas con su presunta inacción pese a señales de alerta. Ese acuerdo no borra la pregunta central: ¿hasta qué punto las instituciones financieras toleraron o ignoraron irregularidades por interés propio?
El caso del fondo Abacus, con Goldman Sachs en el centro, mostró otro riesgo: el conflicto de agencia. En 2010 la Securities and Exchange Commission (SEC) resolvió una denuncia contra Goldman por la comercialización de un producto sintético ligado al mercado hipotecario, con un acuerdo por 550 millones de dólares y exigencias de reforma en prácticas comerciales. La acusación no era mera mala praxis técnica: señalaba que los diseñadores del producto tenían posiciones contrarias a las de los clientes a quienes se les vendía, una estructura que convierte al asesor en jugador y vendedor al mismo tiempo.
Más reciente en la cronología, Wirecard —la fintech alemana entonces alabada por mercados y gobiernos europeos— colapsó cuando se descubrió que cerca de 1.900 millones de euros «faltaban» en sus cuentas. La compañía entró en insolvencia y su caída puso en evidencia fallas de auditoría, supervisión y credulidad política. La lección es doble: las narrativas de éxito tecnológico pueden enmascarar déficits de control, y la presión política para preservar empleos o relato económico puede retardar controles efectivos.
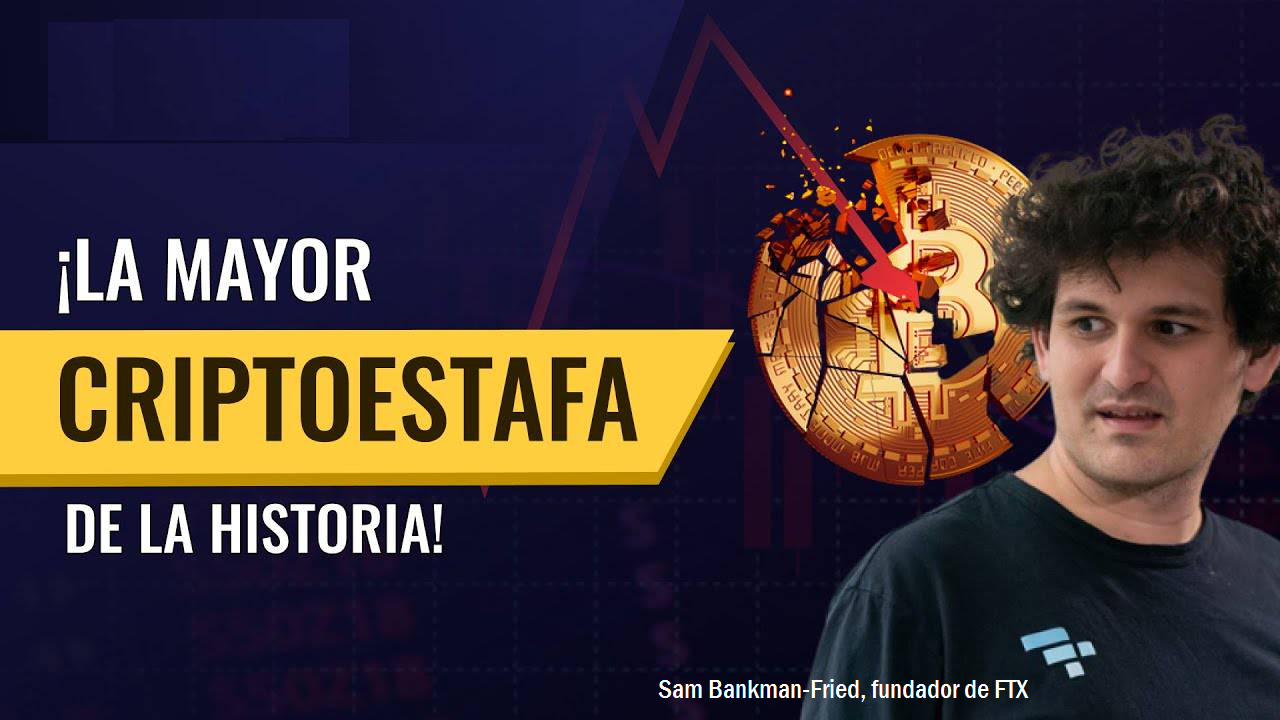
En el nuevo terreno de las criptomonedas, el derrumbe de FTX es el ejemplo vivo de cómo modelos de negocio opacos y conflictos operativos pueden traducirse en pérdidas planetarias. La caída de FTX y el proceso penal contra su fundador muestran que la ausencia de reglas claras y supervisión efectiva en mercados emergentes produce víctimas masivas —clientes minoristas incluidos— y exige respuestas regulatorias contundentes. En 2024, la justicia estadounidense condenó y sancionó duramente a los responsables de esa trama.
Finalmente, la manipulación de índices referenciales (como la LIBOR) y la constatación de mercados de divisas concertados descubiertos por autoridades, han sido episodios que erosionaron la confianza en la infraestructura misma del mercado, con multas y procesos contra bancos globales. Estos hechos confirman que no basta con supervisores débiles o sanciones ex post: hay que modelar incentivos para evitar la captura y el abuso antes de que el daño sea sistémico.
.
Causas estructurales: por qué se repiten las fallas
No existe una única explicación; hay un mosaico de factores que interactúan:
—Desalineación de incentivos: remuneraciones basadas en resultados de corto plazo, estructuras de comisiones y posiciones en sentido contrario fomentan la toma de riesgos oportunista.
—Complejidad opaca: productos financieros empaquetados en estructuras casi herméticas resultan ininteligibles para la mayoría de supervisores y clientes.
—Regulación fragmentada y política débil: la regulación frecuentemente es reactiva, capturada por intereses sectoriales o limitada por fronteras nacionales en un mercado que opera globalmente.
—Cultura institucional permisiva: cuando la reputación y el lobby institucional pesan tanto como la ley, la prudencia queda subordinada a la ganancia. Alan Greenspan, en su testimonio de 2008, reconoció una falla de juicio en confiar en que la autorregulación sería suficiente para contener excesos. Esa admisión pública resalta el problema: las creencias ideológicas pueden volverse riesgos sistémicos.
Paul Volcker, por su parte, sintetizó con ironía el descrédito de una «innovación» financiera que ha generado más complejidad que valor social, cuando observó que muchas de las llamadas innovaciones no habían contribuido al crecimiento real en la economía; su comentario sobre el cajero automático se ha transformado en emblema de una crítica mayor a la deriva de la ingeniería financiera
Qué funciona y qué no: principios de una reforma creíble
La prevención del próximo gran fraude exige medidas que combinen técnica, institucionalidad y cultura pública:
1. Órganos reguladores verdaderamente independientes. No basta con crear entidades; hay que blindar su financiación, rotación de personal y mecanismos contra la captura política. La autonomía debe ser real y operativa.
2. Transparencia operativa radical. Registros centralizados de posiciones, contrapartes y exposición a derivados que permitan auditorías en tiempo razonable y acceso razonado por autoridades.
3. Fiduciaria obligatoria y sanciones personales. Endurecer la responsabilidad legal de ejecutivos y auditores, con sanciones proporcionales y realistas que disuadan la toma de riesgos deliberada.
4. Herramientas de supervisión tecnológica. Reguladores con capacidades analíticas para detectar patrones anómalos (matching de transacciones, análisis de redes, control estadístico) antes de que las pérdidas se escalen.
5. Cooperación internacional. Los productos y flujos transfronterizos exigen marcos acordados y procedimientos de ejecución que no permitan a actores trasladar operaciones a jurisdicciones de baja vigilancia.
6. Protección y premio al whistleblower. Incentivos para empleados y consultores que detecten irregularidades y las eleven con garantías reales.
7. Educación financiera pública. Una ciudadanía que entienda los productos, y que pueda exigir mejores prácticas, constituye la defensa última contra la normalización de abusos.
Además, en mercados nuevos (fintech, criptomonedas) es imprescindible aplicar el principio de «prudencia antes que permisividad»: la innovación no puede ser un asidero para eludir supervisión. Los casos de las criptomonedas $LIBRA y Diem —una estafa pump & dump y un caso de vacíos normativos, respectivamente— alertan sobre la necesidad de marcos claros desde el diseño.
Entre la ética y el mercado: la necesidad de un capitalismo más humano
Frente a este escenario, la discusión va más allá de reformas puntuales. Lo que está en juego es el sentido mismo del sistema económico global. El Papa Benedicto XVI, en su encíclica Caritas in Veritate, subrayó que “la economía necesita de la ética para su correcto funcionamiento”. No se trata de moralizar superficialmente los mercados, sino de reconocer que, sin un anclaje en valores, las finanzas se convierten en un casino global que traslada las pérdidas a los más vulnerables.
El Distributismo, inspirado en la Doctrina Social de la Iglesia y defendido por pensadores como G.K. Chesterton y Hilaire Belloc, proponía desde principios del siglo XX un modelo donde la propiedad y la producción estuvieran más equitativamente distribuidas. Aunque en gran medida fue relegado por la hegemonía del capitalismo financiero, existen ejemplos de empresarios que buscaron ese equilibrio. En Argentina, Enrique Shaw —hoy en proceso de beatificación— mostró que era posible conjugar rentabilidad económica con respeto a la dignidad humana, uniendo eficiencia empresarial con compromiso social.
.
La resistencia a la regulación
Cada intento de imponer controles más estrictos a las instituciones financieras se topa con la resistencia férrea de lobbies y parlamentos. La reforma de Wall Street posterior a 2008, conocida como Dodd-Frank, fue denunciada por Madoff como un chiste. Y, en efecto, buena parte de sus disposiciones fueron luego diluidas. La lógica de los ciclos electorales, sumada a la influencia del dinero en la política, hace que la reforma estructural del sistema financiero sea siempre una promesa postergada.
Es sabido que la acumulación de capital en muy pocas manos tiende a crear desigualdades extremas si no se establecen mecanismos correctivos. El problema es que esas desigualdades no son solo económicas: generan un poder político que captura al Estado, impidiendo que las regulaciones se materialicen.
No todos los problemas se resuelven con normas técnicas. La restauración de la confianza requiere un cambio cultural: una ética pública que presuma responsabilidad en la esfera financiera y una dirigencia dispuesta a sacrificar ventajas de corto plazo por la estabilidad y el bien común. La justicia, entendida como sanción ejemplar y reparación real a las víctimas, tiene un componente simbólico importante; pero sin reformas estructuradas la sanción individual se queda en anécdota.
Las sanciones monumentales y las condenas dramáticas generan titulares, pero sin arquitecturas que impidan la repetición del delito, el mercado permanecerá vulnerable. En otras palabras: la justicia punitiva sin arquitectura preventiva es meramente paliativa.
Entrar en acción
El diagnóstico está claro: cuando la búsqueda del rendimiento convierte al mercado en un laberinto opaco y sus actores en agentes que entran en conflicto con los intereses de sus clientes y del público, la receta para la catástrofe está servida. Evitar el próximo carnaval financiero exige, simultáneamente, fortalecimiento institucional, translación de incentivos y una renovación ética del ejercicio profesional en finanzas.
Propongo tres pasos operativos y urgentes: (1) blindar la independencia y la capacidad técnica de los reguladores; (2) imponer requisitos de transparencia operativa en tiempo real para instrumentos complejos; (3) endurecer la responsabilidad fiduciaria con sanciones efectivas contra directores, auditores y gestores que oculten o faciliten fraudes. Si la economía no pone límites al oportunismo interno, la próxima crisis no será un fallo técnico: será la consecuencia previsible de decisiones humanas.
El mercado financiero no es una ruleta ni un teatro para ganancias sin costo colectivo. Es una infraestructura social que funciona —o falla— según las reglas que la sociedad impone. La tarea es política y técnica, requiere voluntad ciudadana y decisión de la dirigencia. Actuar ahora no es un ademán moral: es una inversión en estabilidad, crecimiento y en la dignidad de millones que confían sus ahorros, pensiones y esperanzas a instituciones que deben responder por ellas.
Fuente: Ediciones EP, 03/10/25.
Información sobre Gustavo Ibáñez Padilla
Más información:
El fraude Pump and Dump: Cuando la codicia nubla el juicio
La Gran Apuesta: Lecciones de la Crisis subprime de 2008
Goldman Sachs y Abacus 2007
Conflictos de intereses: Goldman Sachs y Abacus 2007
La Crisis y los Fraudes financieros
Caída libre: La crisis subprime y sus consecuencias
Especulación Financiera: Lecciones de la historia para el presente
Burbujas financieras: Orígenes, evolución y lecciones para inversores prudentes
.
.