

Construya su Marca Personal
noviembre 13, 2026
Por Gustavo Ibáñez Padilla.
Una empresa necesita resolver un problema. Durante una reunión, alguien pregunta si conocen a un profesional capaz de ayudar. Surgen dos o tres nombres. Uno pertenece a una persona que publicó un artículo esclarecedor, dio una charla en una cámara empresarial y respondió con generosidad una consulta. Su nombre queda sobre la mesa antes de que exista una convocatoria formal.
Esa escena permite comprender el valor de una marca personal: conseguir que otros relacionen nuestro nombre con una capacidad concreta y tengan razones para recomendarnos. Para un emprendedor, un consultor o un profesional en transición laboral, esa asociación puede abrir oportunidades que un currículum, por sí solo, difícilmente genere.
El desafío consiste en hacer visible lo que sabemos hacer y lograr que esa visibilidad inspire confianza.
.
Elegir por qué queremos ser recordados
La primera decisión es definir qué problema queremos ayudar a resolver y para quién. Una trayectoria extensa puede contener experiencias valiosas, pero necesita un hilo conductor que los demás comprendan.
Pensemos en un responsable de recursos humanos que desea iniciar una actividad independiente. Presentarse como «profesional con amplia experiencia en gestión» dice poco. Explicar que ayuda a empresas de servicios a mejorar la selección, reducir la rotación y organizar sus equipos permite imaginar cuándo convendría convocarlo.
Algo semejante ocurre con una contadora que se especializa en ordenar las finanzas de pequeños comercios o con un ingeniero que asesora a pymes sobre mantenimiento preventivo. La especialización ofrece una puerta de entrada reconocible, desde la cual luego pueden mostrar capacidades más amplias.
Conviene probar una presentación sencilla: «Ayudo a este tipo de personas u organizaciones a resolver este problema mediante esta experiencia». Si exige demasiadas explicaciones, todavía falta precisión.
Transformar la experiencia en evidencia
Decir que somos expertos es fácil. Mostrar cómo pensamos requiere trabajo y resulta mucho más convincente.
Un artículo que explica un error frecuente, una guía para tomar decisiones o el análisis de un caso permiten apreciar criterio profesional. El lector observa qué preguntas hacemos, qué riesgos advertimos y cómo ordenamos un problema.
Quien conoce la gestión de personal, por ejemplo, podría escribir sobre el costo de cubrir puestos apresuradamente. Un especialista en seguridad podría explicar cómo revisar los accesos de proveedores sin entorpecer la operación. Una diseñadora podría mostrar cómo un envase confuso dificulta la elección de un producto. En cada caso, el contenido hace tangible un conocimiento que suele permanecer encerrado en la práctica cotidiana.
Una buena materia prima son las preguntas que clientes y colegas repiten. ¿Qué equivocaciones aparecen una y otra vez? ¿Qué señales conviene detectar temprano? ¿Qué decisión parece sencilla y después resulta costosa?
Los ejemplos deben proteger la confidencialidad: publicar un caso real requiere autorización cuando corresponda, y cambiar un nombre puede ser insuficiente para impedir su identificación. También es posible construir situaciones hipotéticas, señalándolas como tales.
Darle recorrido a una buena idea
Una publicación puede ser el comienzo de una conversación más amplia. Un artículo sobre rotación laboral puede convertirse en una charla para una cámara empresarial; las preguntas del público, en nuevas notas; y ese conjunto, en una guía digital o un taller.
Esta continuidad permite profundizar un tema y acercarlo a personas que prefieren distintos formatos. Además, ayuda a construir un archivo de trabajo que respalda la trayectoria: publicaciones, presentaciones y materiales útiles que alguien pueda consultar antes de contactarnos.
Conviene elegir un canal principal que podamos sostener y sumar otros cuando exista una razón. Una presencia cuidada en LinkedIn, acompañada por una página propia y actividades sectoriales, puede ser un punto de partida razonable para muchos servicios profesionales.
Las entrevistas en radio, los pódcast y los medios locales o especializados también merecen atención. Para interesar a un periodista, ayuda proponer una cuestión concreta, vinculada con su audiencia, y explicar con claridad qué podemos aportar. La solvencia incluye reconocer los límites de lo que sabemos y evitar opiniones improvisadas sobre cualquier asunto.
.
Ampliar el círculo con aportes concretos
Las relaciones profesionales necesitan oportunidades de encuentro. Participar en cámaras, colegios, asociaciones y espacios universitarios permite compartir problemas y trabajar con personas que quizá nunca llegarían a nuestro entorno habitual.
La investigación ofrece un antecedente interesante. Un estudio publicado en Science en 2022 analizó experimentos en LinkedIn con más de veinte millones de usuarios y encontró evidencia del valor de los vínculos débiles para la movilidad laboral. El efecto variaba según la intensidad de la relación y el sector: acumular contactos indiscriminadamente no era una receta universal. [1]
Como orientación práctica, vale la pena conversar también fuera del círculo de siempre. Un antiguo compañero, un proveedor o un participante de una jornada pueden acercarnos perspectivas y conexiones diferentes.
La participación adquiere valor cuando hacemos algo útil: colaborar en una comisión, preparar un informe o ayudar a organizar una actividad. Ese trabajo permite que otros conozcan nuestra forma de cumplir compromisos.
También conviene cultivar relaciones con profesiones complementarias. Un contador, un abogado y un consultor de gestión pueden detectar necesidades distintas en una misma empresa y recomendarse cuando exista una adecuación real. La confianza exige cuidar la calidad de cada derivación.
Facilitar el paso de la lectura a la consulta
Quien encuentra un contenido interesante debería poder averiguar fácilmente quién lo escribió, qué servicios ofrece y cómo contactarlo. Una biografía comprensible, antecedentes verificables y una descripción concreta del trabajo evitan que el interés se pierda.
El informe de Edelman y LinkedIn sobre liderazgo de opinión empresarial de 2025 destaca que los contenidos especializados también llegan a personas que influyen en las compras sin ser el interlocutor comercial visible. Es un estudio de percepciones y conductas declaradas, pero aporta una observación útil: quien lee puede influir en una contratación aunque nunca comente la publicación. [2]
De allí surge una recomendación: redactar materiales que alguien pueda compartir con un socio o un responsable de área porque ayudan a entender una decisión.
Cada pieza puede ofrecer un próximo paso proporcionado: consultar una guía, inscribirse en una charla o solicitar una conversación inicial. Si se ofrece asesoramiento, conviene explicar qué problema aborda y cómo comienza el proceso. La claridad también forma parte del servicio.
Empezar mientras todavía hay tiempo
En los procesos de transición laboral aparece una dificultad frecuente: la trayectoria es sólida, pero casi toda su visibilidad pertenece a la empresa en la que se trabajaba. Fuera de ella, pocos conocen las capacidades de la persona.
Por eso conviene construir presencia profesional durante los períodos de estabilidad. Publicar, actualizar vínculos y participar en actividades requiere continuidad; hacerlo con urgencia agrega presión y limita las opciones.
Para empezar, puede fijarse un plan de un mes: revisar la presentación profesional, publicar una respuesta útil a un problema habitual, retomar conversaciones con colegas y proponer una colaboración sectorial. Reservar tiempo en la agenda convierte una intención difusa en una práctica.
Después habrá que observar resultados. Importan las consultas pertinentes, las invitaciones, las recomendaciones y los proyectos que se concretan. Esas señales permiten ajustar el tema, el público y los canales elegidos con más criterio que el simple recuento de seguidores.
Construir una marca que deje huella
Una marca personal pregnante es clara, reconocible y fácil de recordar. Se fortalece cuando la presentación, las publicaciones y el desempeño permiten asociar un nombre con una contribución valiosa.
La imagen pública crea expectativas que el trabajo cotidiano debe sostener. Cumplir lo prometido, escuchar con atención y responder con seriedad es lo que motiva a nuestros clientes a volver a elegirnos y recomendarnos.
Empiece esta semana. Elija el problema por el que quiere ser reconocido, explique algo que otros necesiten comprender y acérquese a un espacio donde pueda aportar. Haga que su experiencia circule y que cada intervención deje una señal coherente de su valor.
La próxima vez que alguien pregunte «¿a quién podríamos llamar?», su nombre podría aparecer en la conversación. Construya desde hoy las razones para que lo recuerden, lo recomienden y quieran trabajar con usted.
*****
Fuentes consultadas:
1. Rajkumar, Karthik; Saint-Jacques, Guillaume; Bojinov, Iavor; Brynjolfsson, Erik; y Aral, Sinan. (2022). A causal test of the strength of weak ties. Science, 377(6612), 1304–1310. https://doi.org/10.1126/science.abl4476
2. Edelman y LinkedIn. (2025). 2025 B2B Thought Leadership Impact Report. https://www.edelman.com/expertise/Business-Marketing/2025-b2b-thought-leadership-report
Fuente: Ediciones EP, 13/11/26.
Más inforrmación:
El valor de una Marca Personal en el mundo profesional
Cómo construir tu marca personal
Desarrolle su Marca personal en las redes sociales
.
.
Centros de estafas y riesgo empresarial
noviembre 6, 2026
Cómo la inteligencia y la contrainteligencia ayudan a proteger a las organizaciones
Por Gustavo Ibáñez Padilla.
Quien trabaja en una organización conoce el ritmo de las decisiones cotidianas: responder mensajes, autorizar pagos, contratar servicios y resolver pedidos urgentes. La experiencia y la confianza permiten avanzar. Sin embargo, entre esas tareas habituales puede aparecer una solicitud que merece una segunda mirada. ¿La información es auténtica? ¿La persona que escribe es quien dice ser? ¿Qué convendría comprobar antes de actuar?
Estas preguntas nos acercan a la inteligencia y la contrainteligencia empresarial. La primera ayuda a comprender el entorno y anticipar riesgos; la segunda contribuye a detectar engaños y proteger información y relaciones de confianza. [5] Su utilidad se aprecia mejor cuando observamos cómo se organiza el fraude.
Un informe del Grupo de Acción Financiera Internacional (GAFI), publicado el 5 de noviembre de 2026, ofrece una perspectiva reveladora. Los llamados centros de estafas forman parte de redes criminales transnacionales que pueden combinar grandes instalaciones, pequeños grupos dispersos y proveedores especializados. Aunque operen en lugares distintos, pueden estar dirigidos por los mismos organizadores, utilizar canales financieros comunes para recibir y mover dinero o depender de los mismos proveedores de tecnología, comunicaciones y otros servicios. [1]
.
Qué hay detrás de una estafa
El circuito comienza con la captación de trabajadores y la búsqueda de víctimas. Después del engaño, los fondos llegan a cuentas, billeteras digitales o intermediarios. Luego se realizan movimientos para ocultar su origen, convertirlos en otros activos o incorporarlos a negocios, y parte de las ganancias financia nuevas operaciones. [1]
El GAFI describe un modelo circular y modular: diferentes participantes pueden realizar o contratar cada tarea. También recuerda que algunas personas obligadas a ejecutar estafas son víctimas de trata. Investigar exige reconocer esas situaciones de coerción y distinguirlas de la responsabilidad de los organizadores. [2]
Para una empresa, esto invita a revisar cómo sus propios recursos podrían utilizarse sin que lo advierta. Una cuenta comercial, una campaña publicitaria, una base de contactos o un servicio tercerizado pueden facilitar parte del circuito. Comprender para qué se solicita cada recurso y comprobar la identidad de quien lo requiere ayuda a reconocer esa exposición.
Aprender a conectar las señales
El informe señala que algunos servicios son difíciles de reemplazar y que interrumpirlos puede afectar especialmente a las redes criminales. [1] Para el analista, conviene investigar qué relaciones sostienen varias operaciones y cuánto tardarían en sustituirse. Una dirección web puede cambiar con rapidez; conocer quién financia y administra varias plataformas permite comprender mejor lo que hay detrás.
Conectar señales también exige prudencia. Si varias sociedades comparten contactos o destinatarios de pagos, podría existir una dirección común, un proveedor legítimo compartido o una coincidencia. El análisis debe separar lo comprobado de lo que todavía es una interpretación, registrar las fuentes y buscar datos que pongan a prueba la explicación inicial.
Del mismo modo, una técnica de engaño semejante no basta para atribuir un fraude a un centro de estafas: establecer ese vínculo requiere más evidencia.
Los principios del GAFI proponen reunir información financiera, tecnológica y de telecomunicaciones, responder con rapidez entre países y comprobar si las intervenciones debilitan de manera duradera a las redes, aunque estas reemplacen sus recursos. [3] En una organización, un primer paso es que las áreas compartan las señales que reciben y puedan interpretarlas en conjunto.
La normalidad aparente y la Regla 99/1
La Regla 99/1 plantea que, en los sistemas complejos, largos períodos de aparente normalidad pueden ocultar vulnerabilidades que se acumulan o permanecen inadvertidas, hasta que un episodio breve concentra consecuencias decisivas. Una empresa es uno de esos sistemas: sus personas, procesos, tecnologías y relaciones comerciales dependen unos de otros. Una falla localizada puede propagarse y afectar otras actividades.
El «99» representa el tiempo disponible para observar, aprender y prepararse; el «1», el momento crítico en que esa preparación se pone a prueba. Las cifras son simbólicas, no porcentajes estadísticos universales. [4] La enseñanza es aprovechar los períodos de normalidad para corregir debilidades, incluso cuando todavía no han provocado problemas.
Imaginemos un caso hipotético: administración recibe un pedido de cambio de cuenta de un proveedor habitual. El mensaje reproduce su lenguaje y menciona una factura real. Como todo parece conocido y el pago es urgente, alguien lo aprueba. Años de operaciones sin incidentes pueden favorecer esa confianza. El punto débil aparece cuando el propio mensaje indica también a qué número llamar para verificarlo.
Esta perspectiva se desarrolla en mi libro La Regla 99/1, próximo a editarse, y encuentra su expresión práctica en Prudencia Aplicada: un marco de pensamiento y acción que integra el análisis de riesgos, la inteligencia y la preparación para decidir cuando la información es incompleta y el resultado es incierto. Su propósito es convertir lo que comprendemos sobre las amenazas y nuestras debilidades en medidas concretas de protección.
Dentro de este marco, las Acciones Prudentes Mínimas permiten comenzar por mejoras sencillas y realizables. Cada una debe reducir una vulnerabilidad identificada, tener un responsable y permitir comprobar que se cumple. Esa primera mejora puede ampliarse y sostenerse en el tiempo.
Acciones Prudentes Mínimas para comenzar hoy
─Confirmar los cambios de cuenta por otra vía. Antes de utilizar nuevos datos bancarios, tesorería debe comunicarse con un contacto previamente registrado y obtener una segunda aprobación. Llamar al número incluido en el mensaje recibido deja abierta la misma debilidad. Registrar la confirmación permite comprobar después que el control se realizó. [6]
─Cuidar los accesos al correo y a los pagos. El área de tecnología debe activar autenticación multifactor, que requiere más de una prueba de identidad, preferentemente resistente al phishing o engaño para robar credenciales. También debe revisar las sesiones abiertas y retirar accesos innecesarios. Estos controles dificultan la apropiación de cuentas; la verificación de pagos sigue siendo necesaria porque una persona legítima también puede ser engañada. [7]
─Conocer a quienes contratan con la empresa. Compras y cumplimiento deben comprobar identidad, actividad y titularidad de las cuentas. Según el riesgo, también corresponde identificar a los beneficiarios finales, las personas que en última instancia poseen o controlan la entidad. Los cobros o reintegros hacia terceros sin explicación merecen revisión. La evaluación debe basarse en hechos y contexto comercial, evitando generalizaciones por nacionalidad.
─Revisar qué información queda expuesta. Comunicación y recursos humanos deben observar qué datos públicos revelan jerarquías, ausencias, contactos y formas de autorizar operaciones. También conviene verificar a los reclutadores y las ofertas que utilizan el nombre empresarial. Así se limita el material disponible para fabricar pedidos creíbles y se detectan usos abusivos de la identidad corporativa.
─Dar permiso para detenerse y consultar. La dirección debe respaldar expresamente a quien pause una operación dudosa. Debe existir un responsable de consulta y un suplente, y también deben verificarse las instrucciones atribuidas a superiores. Un ejercicio breve con un cambio de cuenta ficticio permite comprobar si el procedimiento funciona bajo presión.
─Tener preparada la respuesta. Seguridad y finanzas deben contar con contactos bancarios verificados y saber a quién avisar y cómo conservar mensajes, comprobantes y registros. Ante una sospecha fundada, hay que contactar inmediatamente al proveedor financiero para solicitar la intervención disponible y realizar la denuncia pertinente. Actuar pronto es esencial, aunque la recuperación no está garantizada. [6]
Una capacidad al alcance de todas las organizaciones
El GAFI destaca la importancia de las primeras 24 a 72 horas posteriores a la detección o comunicación del fraude. [2] La respuesta debe comenzar de inmediato. Para evaluar la preparación, propongo observar cuánto se tarda en avisar al banco, si se verifican los cambios de pago y si se corrigen las debilidades descubiertas en incidentes o intentos frustrados.
Inteligencia y contrainteligencia cumplen funciones complementarias de anticipación y protección. [5] Incorporarlas al trabajo cotidiano requiere responsables claros, comunicación con quienes deciden y coordinación entre seguridad, finanzas, recursos humanos y asesoría jurídica, dentro de límites legales y éticos.
La inteligencia empresarial ayuda a evaluar amenazas, actores y relaciones relevantes para decidir. La contrainteligencia examina cómo podrían obtenerse o manipularse información, identidades y vínculos de confianza para perjudicar a la organización. Ambas necesitan atender a las personas y los procedimientos, además de la tecnología. Una PyME puede comenzar con un responsable capacitado y apoyo especializado; una compañía compleja necesitará una estructura acorde.
El informe reconoce que la evidencia sobre eficacia sostenida es limitada y desigual. [2] Por eso, acumular alertas no demuestra por sí solo una buena protección. Hay que revisar qué riesgos se redujeron, qué controles se eluden y cómo adaptar la respuesta cuando cambian las formas de engaño.
Toda organización necesita estas funciones, con recursos proporcionados a su exposición. Sus directivos pueden comenzar hoy: designar un responsable, elegir una decisión vulnerable y comprobar que exista una barrera efectiva antes de ejecutarla. Incorporar Inteligencia y Contrainteligencia Empresarial significa cuidar la información y el criterio con que se decide. La mejor oportunidad para hacerlo es ahora, mientras la normalidad permite prepararse y todavía estamos a tiempo de evitar una pérdida.

Fuentes
[1] Financial Action Task Force. (2026, 5 de noviembre). Combating End-to-End Illicit Financial Flows Linked to Scam Compounds: Applying the FATF Toolkit to the Fraud Epidemic. París: FATF. Presentación oficial del informe. Consultar fuente
[2] Financial Action Task Force. (2026). Combating End-to-End Illicit Financial Flows Linked to Scam Compounds: Applying the FATF Toolkit to the Fraud Epidemic. París: FATF. Resumen ejecutivo, pp. 3–5. Consultar fuente
[3] Financial Action Task Force. (2026). FATF Principles for Combating Illicit Financial Flows Linked to Scam Compounds. París: FATF. Consultar fuente
[4] Ibáñez Padilla, Gustavo. (2026, 15 de junio). La Regla 99/1: el uno por ciento que puede cambiarlo todo. Economía Personal. Consultar fuente
[5] Ibáñez Padilla, Gustavo. (2025, 12 de noviembre). La inteligencia estratégica en los negocios del siglo XXI. Economía Personal. Consultar fuente
[6] Federal Bureau of Investigation. (s. f.). Business Email Compromise; Sacramento FBI Encourages Business Community to Guard Against and Report Business Email Compromise. Fuente 1 | Fuente 2
[7] Cybersecurity and Infrastructure Security Agency y Federal Bureau of Investigation. (2024). How to Protect against Iranian Targeting of Accounts. Consultar fuente
Fuente: Ediciones EP, 06/11/26.
Información sobre Gustavo Ibáñez Padilla
Más información:
Vivir en un mundo incierto y complejo
Seguridad Humana Multidimensional: Una clave para enfrentar los retos contemporáneos
.
.
El stock cambió de valor. ¿Su seguro también?
noviembre 5, 2026
Por Gustavo Ibáñez Padilla.
En una farmacia, las listas de precios se actualizan, las compras se revisan y el inventario cambia. La póliza, mientras tanto, puede conservar una cifra calculada varios meses atrás. Los estantes parecen iguales, pero el capital expuesto ya es otro. La suma asegurada suele tener menos movimiento que la lista de la droguería.
El desajuste puede surgir por aumentos de precios, compras extraordinarias o incorporación de medicamentos costosos. Conviene revisar cantidades y valores utilizando el criterio previsto en el contrato: el precio de venta al público no debe tomarse automáticamente como referencia.
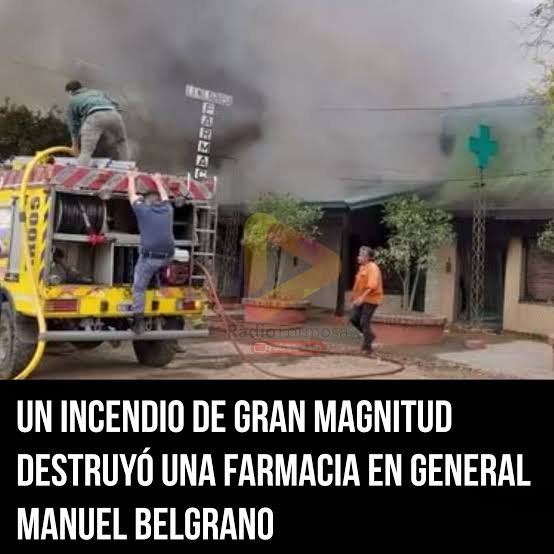
Cuando la suma asegurada resulta inferior al valor asegurable, aparece el infraseguro. En incendios es habitual la modalidad a prorrata: si existe ese desajuste, la compañía indemniza el daño en la misma proporción que representa la suma asegurada respecto del valor asegurable al momento del siniestro.
.
Veamos un ejemplo hipotético. Una farmacia tiene mercadería con un valor asegurable de 100 millones de pesos, cubierta por 50 millones. Un incendio parcial ocasiona daños por 20 millones. Si corresponde aplicar la regla proporcional, la indemnización sería de 10 millones, antes de franquicias u otros ajustes. Los otros 10 millones quedarían a cargo del propietario, comprometiendo recursos de su propio patrimonio.
Existen modalidades, como el primer riesgo absoluto, que no aplican esa reducción proporcional, aunque mantienen límites y condiciones. Conocer cómo se indemniza es tan importante como conocer cuánto se asegura.
Para prevenir el desajuste, conviene revisar y actualizar periódicamente las sumas, acompañando la evolución del valor de las drogas y medicamentos. También pueden evaluarse cláusulas de ajuste automático en pesos, comprobando sus porcentajes máximos, alcance y funcionamiento. Una cláusula insuficiente puede dejar parte del incremento sin protección.
Otra alternativa, cuando esté disponible, consiste en contratar sumas aseguradas en dólares. Puede ayudar a reducir el descalce frente a la depreciación del peso, pero requiere revisar la moneda de pago y el tipo de cambio aplicable. Los medicamentos también pueden cambiar de valor en dólares.
En todos los casos, el asesoramiento especializado y el monitoreo continuo de las pólizas son esenciales. Un profesional que conoce farmacias puede relacionar inventarios, compras estacionales y condiciones contractuales, proponer ajustes y comprobar que queden documentados.
En la próxima revisión, lleve el inventario actualizado y pregunte:
- ¿Qué criterio corresponde utilizar para valorar la mercadería?
- ¿Cómo se indemnizaría un incendio parcial?
- ¿Qué actualización necesita la póliza y cuándo volveremos a revisarla?
Conserve facturas y registros, y adelante la revisión cuando cambie significativamente el stock.
Cada compra modifica el patrimonio que necesita cuidar. Revise hoy si su seguro acompaña ese cambio: la parte que queda sin asegurar puede terminar financiándose con años de trabajo.
*****
Fuentes consultadas:
Ley 17.418 (Argentina), artículos 65 y 87; análisis técnico de LEA sobre cláusulas de ajuste; y publicación de AAPAS sobre actualización de sumas aseguradas.
Gestión de riesgos especializada en farmacias
*****
Gustavo Ibáñez Padilla es consultor empresarial, especializado en finanzas y gestión de riesgos.
[Leer más]
El dinero que desaparece antes de empezar a invertir
octubre 25, 2026
Cuando los costos ocultos y la falta de liquidez destruyen una inversión
Por Gustavo Ibáñez Padilla.
Una inversión puede fracasar incluso antes de que los mercados comiencen a caer. No necesariamente por una crisis económica, una mala decisión empresarial o un desplome bursátil, sino por algo mucho menos espectacular y, en ocasiones, más difícil de detectar: los costos que consumen el capital desde el primer día y las restricciones que impiden recuperar el dinero cuando se necesita.
Muchos inversores dedican horas a comparar rentabilidades, estudiar tendencias y escuchar pronósticos. Sin embargo, prestan poca atención a dos preguntas fundamentales: ¿cuánto de mi dinero se invertirá realmente y en qué condiciones podré recuperarlo?
Un caso judicial reciente en Estados Unidos permite comprender por qué estas preguntas deberían formularse antes de firmar cualquier contrato.
Un fondo millonario y una advertencia para todos
En octubre de 2026, aproximadamente 60 inversores presentaron una demanda judicial contra los operadores del Broad Street Global Fund. Según la denuncia, el fondo habría captado más de 1.000 millones de dólares, destinado alrededor de 305 millones al cobro anticipado de honorarios y posteriormente intentado reemplazar determinados rescates en efectivo mediante la entrega de acciones restringidas.
El fondo había ofrecido distintas alternativas de inversión, vinculadas con actividades como infraestructura, desarrollos inmobiliarios y minería de criptomonedas. De acuerdo con la información publicada por InvestmentNews el 22 de octubre, los rendimientos anuales prometidos oscilaban entre el 7 % y el 28 %, dependiendo de la modalidad elegida.
Estas afirmaciones forman parte de una demanda y no deben interpretarse como hechos judicialmente probados. No obstante, constituyen un excelente punto de partida para reflexionar sobre problemas que pueden afectar a cualquier inversor, independientemente del país donde resida.
La cuestión central no es solamente determinar si existió una conducta fraudulenta. También importa comprender cómo una estructura de costos desproporcionada, combinada con restricciones de liquidez, puede poner en peligro un patrimonio.
En términos sencillos: no alcanza con saber cuánto promete ganar una inversión; también debemos conocer cuánto cuesta mantenerla y qué posibilidades reales tenemos de salir de ella.
El costo invisible de invertir
Imaginemos que una persona dispone de 100.000 dólares y decide colocarlos en un fondo que promete una rentabilidad atractiva.
Supongamos que el producto descuenta, al ingresar, una comisión extraordinaria del 30 %.
Ejemplo hipotético:
-Inversión inicial de USD 100.000
-Capital invertido: USD 70.000
-Comisión inicial: USD 30.000
Para que los USD 70.000 vuelvan a convertirse en USD 100.000, el capital efectivamente invertido debería crecer aproximadamente un 42,86 %, sin considerar otros costos ni impuestos.
Este ejemplo no significa que todos los fondos cobren semejantes porcentajes. Se trata de una situación extrema, utilizada para ilustrar la magnitud del problema.
La enseñanza resulta aplicable incluso cuando las comisiones son considerablemente menores.
Los honorarios de administración, los gastos operativos, las comisiones de intermediación y otros cargos reducen el dinero disponible para generar rendimientos. Además, cuando esos costos se mantienen durante muchos años, su impacto se multiplica porque también disminuye la base sobre la cual actúa el interés compuesto.
La Securities and Exchange Commission (SEC) estadounidense advierte expresamente sobre este fenómeno en sus materiales educativos para inversores.
Por eso, comparar únicamente la rentabilidad bruta de dos productos puede conducir a decisiones equivocadas.
Lo que verdaderamente importa es el resultado neto, después de considerar costos, impuestos aplicables y riesgos.
La liquidez: el derecho a recuperar nuestro dinero
Existe otro peligro que con frecuencia permanece oculto detrás de las promesas de rendimiento: la imposibilidad de recuperar el capital cuando se necesita.
En finanzas, la liquidez representa la facilidad con la que un activo puede convertirse en dinero disponible, en un plazo razonable y sin sufrir una pérdida significativa por la venta.
No todas las inversiones poseen el mismo grado de liquidez.
Una cuenta bancaria a la vista, un depósito a plazo, un bono negociado en un mercado activo, una propiedad inmobiliaria o una participación en un fondo privado presentan características muy diferentes.
Y ninguna de esas alternativas es necesariamente buena o mala por ese único atributo.
Invertir a largo plazo puede justificar aceptar restricciones temporales. El problema aparece cuando el inversor desconoce esas limitaciones, no recibe una explicación adecuada o descubre que las condiciones de salida son diferentes de las que había comprendido.
En el caso Broad Street, los demandantes sostienen que se pretendió sustituir determinadas obligaciones de rescate en efectivo por acciones sujetas a restricciones de negociación. Si esto se confirma, estaríamos frente a una transformación sustancial de las condiciones económicas esperadas por los inversores.
Una participación accionaria puede tener un valor teórico importante y, simultáneamente, carecer de un mercado donde venderse a ese precio.
Tener un activo valorado en un millón de dólares no equivale necesariamente a disponer de un millón de dólares.
Esta distinción resulta crucial al planificar necesidades familiares, gastos imprevistos, obligaciones empresariales o compromisos sucesorios.
Cuando el horizonte temporal no coincide con las necesidades
Pensemos en una familia que desea invertir para complementar su jubilación dentro de quince años.
Puede resultar razonable destinar una parte de su patrimonio a instrumentos de largo plazo, siempre que comprenda sus características y mantenga recursos suficientes para afrontar necesidades de corto plazo.
Pero imaginemos que esa misma familia compromete la totalidad de sus ahorros en un producto con restricciones de rescate durante varios años.
¿Qué sucedería si uno de sus integrantes pierde el empleo? ¿O si aparecen gastos médicos extraordinarios? ¿Y si surge la necesidad de ayudar económicamente a un hijo?
La inversión podría estar funcionando exactamente como fue diseñada y, aun así, resultar inadecuada para las necesidades de esa familia.
Esto revela una distinción fundamental entre la calidad de un producto financiero y su conveniencia para determinado inversor.
Una inversión técnicamente sólida puede ser una mala elección cuando no coincide con los objetivos, la capacidad económica o el horizonte temporal de quien la contrata.
De allí surge la importancia de mantener reservas líquidas y distribuir el patrimonio entre instrumentos con distintas funciones.
Los productos de largo plazo requieren una mirada integral
Estas consideraciones también son relevantes para los seguros de vida con componentes de ahorro o inversión, las anualidades y otras soluciones de planificación patrimonial.
Se trata de instrumentos que pueden cumplir múltiples funciones: protección familiar, acumulación de capital, planificación del retiro, organización sucesoria y cobertura de contingencias.
Pero su evaluación exige comprender elementos que no siempre aparecen en una presentación comercial resumida.
En un seguro de vida universal indexado, por ejemplo, es indispensable distinguir entre las garantías contractuales y las proyecciones de valores futuros. También deben examinarse las primas previstas, los costos de cobertura, los gastos administrativos, las reglas de acreditación de intereses, los posibles cargos por rescate y las condiciones que permiten mantener vigente la póliza.
No corresponde equiparar estos productos con los fondos privados cuestionados judicialmente. Sus estructuras, objetivos y marcos jurídicos pueden ser muy diferentes.
Sin embargo, existe un principio común: una decisión financiera responsable exige comprender el contrato completo, no solamente sus beneficios esperados.
En determinados casos, aceptar costos iniciales o limitaciones temporales puede justificarse por las prestaciones ofrecidas. Lo decisivo es que esos compromisos sean conocidos, razonables y compatibles con el plan financiero personal.
Los incentivos también importan
Al estudiar una inversión, generalmente analizamos los riesgos del mercado, pero pocas veces examinamos con suficiente profundidad los incentivos de quienes diseñan, administran y comercializan el producto.
¿Cómo obtiene sus ingresos el administrador? ¿Cobra al ingresar el dinero, por el patrimonio administrado o en función de los resultados? ¿Recibe una remuneración diferente según el producto recomendado?
Estas preguntas permiten identificar posibles conflictos de intereses.
Por ejemplo, cuando una organización cobra una parte sustancial de sus honorarios al inicio, puede existir un incentivo económico para concentrarse en captar nuevos clientes, incluso si el valor del servicio debería generarse durante muchos años.
Esto no implica que toda comisión anticipada sea abusiva o ilegítima. Lo importante es evaluar su proporcionalidad, justificación y transparencia.
Un sistema adecuado de asesoramiento debe procurar que los incentivos del profesional estén alineados con los intereses del cliente.
Y cuando surgen conflictos inevitables, corresponde identificarlos, administrarlos y comunicarlos de manera comprensible.
Antes de invertir, hay que saber preguntar
La prevención comienza con una actitud sencilla: no aceptar aquello que no se comprende.
Conviene exigir documentación, analizar escenarios desfavorables, comprobar las habilitaciones correspondientes y solicitar explicaciones sobre costos y condiciones de salida.
También es recomendable revisar la custodia de los activos y verificar si existen mecanismos independientes de control.
Un producto legítimo no garantiza una rentabilidad positiva. Pero la transparencia permite conocer los riesgos que estamos aceptando y evita agregar peligros innecesarios.
La prudencia financiera no consiste en desconfiar sistemáticamente de toda oportunidad, sino en distinguir las promesas comerciales de los compromisos contractuales.
La mejor inversión comienza antes de transferir el dinero
Los grandes problemas patrimoniales rara vez aparecen de improviso. Con frecuencia se desarrollan durante largos períodos en los que determinados costos, restricciones o conflictos de intereses pasan inadvertidos.
Cuando finalmente se manifiestan, las posibilidades de corregirlos pueden ser escasas.
Por eso, el momento decisivo de una inversión no siempre ocurre cuando compramos o vendemos, sino cuando evaluamos sus condiciones y elegimos cómo comprometer nuestro patrimonio.
Antes de perseguir una rentabilidad extraordinaria, debemos asegurarnos de comprender los costos ordinarios, los riesgos posibles y las alternativas de salida.
Invertir bien no es solamente saber cómo ganar dinero. También es saber cuánto podemos perder, qué estamos pagando y cuándo podremos recuperar nuestro capital.
La próxima vez que le presenten una oportunidad financiera especialmente atractiva, no comience preguntando cuánto promete rendir. Pregunte primero cuánto cuesta, quién controla el dinero y bajo qué condiciones puede recuperarlo.
Y antes de asumir compromisos patrimoniales importantes, procure el acompañamiento de un profesional idóneo, capaz de evaluar las alternativas en función de sus necesidades y objetivos.
Porque la rentabilidad puede ser incierta, pero la responsabilidad de comprender lo que firmamos comienza mucho antes de invertir.
Fuentes de consulta
• Romero, T. (2026, 22 de octubre). Investors accuse Broadstreet fund of alleged billion-dollar ‘Ponzi-like’ scheme. InvestmentNews.
• U.S. Securities and Exchange Commission. (2025, 23 de julio). How Fees and Expenses Affect Your Investment Portfolio – Investor Bulletin. Investor.gov.
• Tribunal Federal del Distrito Sur de Florida. (2026). GSC Capital Holdings, LLC v. Broadstreet Global Fund, LLC et al.. Registro judicial, expediente 9:2026cv81034.
***********
Ficha práctica para el inversor. Herramienta complementaria al artículo · Economía Personal
Las diez preguntas que debe responder antes de invertir
Esta ficha está diseñada para utilizarse durante una entrevista con un asesor financiero, al comparar productos de inversión o antes de comprometer capital en un fondo, seguro de vida con inversión u otro instrumento de largo plazo.
Control previo a la inversión
- ¿Quién recibe y administra mi dinero?
Identificar la entidad contratante, el administrador, el custodio y sus respectivas responsabilidades. - ¿Está habilitado y supervisado?
Comprobar registros oficiales y determinar qué organismo tiene competencia sobre la entidad y el producto. - ¿En qué se invertirá efectivamente?
Verificar los activos subyacentes, su estrategia, diversificación y riesgos principales. - ¿Qué costos pagaré?
Exigir un detalle escrito de comisiones iniciales, cargos recurrentes, gastos indirectos, impuestos y penalidades. - ¿Qué rendimiento necesito para recuperar lo aportado?
Solicitar una simulación del punto de equilibrio después de costos, sin confundir resultados proyectados con garantías. - ¿Cuándo y cómo puedo recuperar el dinero?
Examinar períodos mínimos, condiciones de rescate, plazos de pago, suspensiones y posibles restricciones. - ¿Cuánto podría perder?
Evaluar escenarios adversos, pérdida de capital, riesgos de contraparte y ausencia o alcance de garantías. - ¿Qué garantías tengo realmente?
Distinguir garantías contractuales, cobertura aseguradora, protección regulatoria y simples proyecciones. - ¿Cómo se remunera quien me recomienda esta inversión?
Identificar comisiones, incentivos, vínculos comerciales y potenciales conflictos de intereses. - ¿Es adecuada para mis objetivos personales?
Relacionar la inversión con necesidades familiares, horizonte temporal, reservas líquidas y planificación patrimonial.
Fuente: Ediciones EP, 25/10/26.
Información sobre Gustavo Ibáñez Padilla
En Economía Personal podemos acompañarlo en la evaluación de opciones de inversión. Solicite una entrevista inicial a través del formulario de contacto para identificar prioridades y analizar si una oferta determinada resulta adecuada para su situación.
Más información:
La Libertad Financiera es un camino, no un destino
La Norma ISO 22222: Un pilar en la Planificación Financiera
Saber invertir también es saber cómo se puede perder
La arquitectura invisible del éxito: independencia, infraestructura y el nuevo paradigma del asesor financiero
Planificar con criterio: por qué el asesoramiento profesional marca la diferencia en el plan de inversión personal y familiar
.
Antes de realizar cualquier inversión infórmese: Aviso Legal
.
.
.
El talento no tiene fecha de vencimiento: cuando una sociedad jubila su memoria
octubre 12, 2026
Por Gustavo Ibáñez Padilla.
Una empresa publica una búsqueda laboral: «Se requiere experiencia, criterio, liderazgo y capacidad para resolver crisis. Edad máxima: 45 años».
La contradicción merecería un premio al humor involuntario. Se pide el fruto de décadas de aprendizaje, pero se excluye a quienes probablemente tuvieron más oportunidades de adquirirlo.
Detrás de estos avisos se esconde una pregunta mucho más importante: ¿cuánto conocimiento puede permitirse desperdiciar una sociedad?
Vivir más no significa retirarse antes de tiempo
Durante décadas imaginamos la vida como una secuencia rígida: estudiar, trabajar, jubilarse y descansar. Hoy ese calendario resulta insuficiente.
Entre los 60 y los 80 años encontramos adultos mayores jóvenes con energía para emprender, enseñar, dirigir proyectos y reinventarse. Entre los 80 y los 100 también existen personas capaces de continuar creando y aportando, aunque sus condiciones de salud y autonomía sean muy diversas.
El Fondo Monetario Internacional, en su informe de 2025 sobre la economía plateada (silver economy), encontró que, en una muestra de 41 economías, las capacidades cognitivas promedio de una persona de 70 años en 2022 eran comparables, según los indicadores estudiados, con las de una de 53 años en 2000.
No significa que todos envejezcan igual, pero sí que nuestros antiguos prejuicios necesitan una revisión urgente.
Los superancianos y la reserva intelectual de la sociedad
La Universidad Northwestern investiga a los llamados SuperAgers o superancianos: personas de 80 años o más cuyo rendimiento en determinadas pruebas de memoria es semejante al de individuos varias décadas más jóvenes. Constituyen un grupo excepcional; no es correcto aplicar esa denominación a todos los adultos longevos.
Pero existe otra memoria que merece protección: la memoria social y productiva.
Un ingeniero que recuerda por qué falló un puente, una enfermera que reconoce una señal clínica infrecuente o un empresario que sobrevivió a varias crisis poseen conocimientos difíciles de capturar en un manual.
Este patrimonio incluye también saberes familiares, oficios, historias locales y experiencias de generaciones que atravesaron transformaciones económicas, políticas y tecnológicas.
Cuando sus conocimientos no se transmiten, desaparece una parte de la inteligencia colectiva. Una sociedad que pierde esa memoria queda condenada a repetir errores que otros ya habían aprendido a evitar.
.
La discriminación etaria: una costosa forma de incompetencia
La película Pasante de moda (The Intern, 2015) presenta a un jubilado de 70 años, interpretado por Robert De Niro, que ingresa como pasante en una empresa de comercio electrónico de ropa. El contraste genera humor, pero revela una verdad: la experiencia no compite necesariamente con la innovación; puede darle perspectiva.
La Organización Mundial de la Salud denomina edadismo a los estereotipos, prejuicios y prácticas discriminatorias basadas en la edad.
Por su parte, la OCDE ha documentado beneficios de productividad asociados con equipos intergeneracionales, capaces de combinar experiencia, conocimientos recientes y competencias complementarias.
Establecer requisitos físicos o habilitaciones indispensables para una función puede estar justificado. Descartar automáticamente a alguien por tener 60, 70 u 80 años, cuando esas condiciones no son relevantes, es una exclusión injusta y una pésima decisión económica.
El talento debe evaluarse por competencias y resultados, no por la fecha de nacimiento.
Inteligencia artificial: experiencia multiplicada por tecnología
La inteligencia artificial generativa abre posibilidades extraordinarias para los profesionales mayores.
Imaginemos a una médica jubilada que desarrolla materiales educativos con asistencia de IA, a un técnico industrial de 75 años que documenta décadas de fallas y soluciones, o a una emprendedora de 82 que utiliza herramientas digitales para comercializar sus conocimientos.
Estas personas no necesitan convertirse en programadores. Necesitan curiosidad, capacitación accesible y oportunidades.
La IA puede facilitar investigaciones, organizar documentos, mejorar comunicaciones y transformar experiencia acumulada en productos, servicios o contenidos educativos.
Un estudio de la OCDE publicado en julio de 2026 destaca que la experiencia laboral puede complementar las capacidades de la inteligencia artificial, aunque también subraya la necesidad de actualización.
La tecnología no reemplaza automáticamente el buen juicio. Puede equivocarse y requiere supervisión, especialmente cuando intervienen cuestiones profesionales o información sensible.
La combinación más prometedora no enfrenta generaciones: reúne experiencia humana, capacidades digitales y voluntad de aprendizaje.
Prudencia Aplicada: el verdadero valor de preservar la experiencia
La longevidad productiva adquiere una dimensión estratégica cuando la examinamos desde la perspectiva de Prudencia Aplicada.
La Regla 99/1, o Regla de Ibáñez Padilla, sostiene que «En la mayoría de los sistemas complejos, el 99 % del tiempo parece no pasar nada y en el 1 % restante pasa todo».
No se trata de una proporción estadística exacta, sino de un heurístico prudencial: una herramienta para comprender cómo largos períodos de aparente normalidad pueden ocultar vulnerabilidades que se manifiestan durante episodios críticos.
Aplicada a la longevidad, esta mirada permite identificar dos riesgos complementarios.
El primero es colectivo: una organización pierde silenciosamente experiencia cuando se retiran sus trabajadores más antiguos sin transmitir sus conocimientos.
Imaginemos una empresa que jubila a su responsable de mantenimiento después de cuarenta años. Durante meses todo funciona normalmente. Hasta que una falla extraordinaria paraliza la producción. Entonces descubren que aquel veterano conocía una anomalía recurrente, nunca documentada, y sabía cómo resolverla.
El problema no comenzó el día de la avería. Se fue construyendo durante años de aparente tranquilidad.
El segundo riesgo es individual: una persona puede atravesar décadas de estabilidad laboral sin preparar alternativas. Cuando llega una desvinculación, una enfermedad o una transformación tecnológica, descubre que dependía de un único empleador, una sola fuente de ingresos o competencias que dejaron de ser demandadas.
La Regla 99/1 enseña que la preparación decisiva debe realizarse durante los períodos de normalidad, cuando todavía existen tiempo, recursos y opciones.
De allí surge una aplicación fundamental de Prudencia Aplicada: documentar conocimientos, actualizar competencias, fortalecer relaciones profesionales, construir reservas financieras y desarrollar alternativas antes de necesitarlas.
En las organizaciones, esto significa establecer mentorías intergeneracionales, programas de transferencia de conocimientos, archivos de lecciones aprendidas y mecanismos de sucesión.
En las personas, significa continuar aprendiendo, cuidar la salud, mantener redes de contacto y evitar que el retiro convencional se convierta en una pérdida abrupta de identidad, actividad e ingresos.
La prudencia no consiste en impedir que las personas envejezcan o se jubilen, sino en evitar que su experiencia desaparezca y que su futuro dependa de una sola posibilidad.
.
Outplacement: reinventarse cuando otros consideran terminada la carrera
Los programas de outplacement o transición laboral asistida pueden desempeñar un papel decisivo en esta nueva realidad.
Pensemos en Lucía, una profesional de 63 años que pierde su empleo después de tres décadas coordinando operaciones administrativas.
Sus primeras búsquedas laborales resultan frustrantes. Su currículum parece describir un pasado exitoso, pero los reclutadores no advierten cómo podría contribuir al futuro.
Un programa de outplacement bien diseñado comienza por identificar sus competencias transferibles: resolución de conflictos, organización de equipos, negociación, gestión de proveedores y conocimiento de procesos.
Luego incorpora actualización tecnológica, herramientas de IA, fortalecimiento de su marca personal, entrenamiento para entrevistas y recuperación de contactos profesionales.
También analiza opciones que Lucía nunca había considerado: trabajar por proyectos, prestar servicios de consultoría, capacitar empleados jóvenes o acompañar pequeñas empresas que necesitan profesionalizar su administración.
Finalmente, incorpora planificación financiera personal para evaluar cuánto necesita ganar, qué riesgos debe proteger y cuánto tiempo puede dedicar a construir su nueva actividad.
Lucía no recupera necesariamente su antiguo puesto. Puede conseguir algo diferente: una cartera de actividades profesionales compatible con sus conocimientos, necesidades económicas y preferencias personales.
El objetivo no es simplemente conseguir otro empleo. Es transformar la transición en una oportunidad de reconversión, aprendizaje y autonomía.
Múltiples ingresos: cuando jubilarse no significa dejar de producir
Existe otra dimensión frecuentemente ignorada: la capacidad de generar ingresos después de la edad convencional de retiro.
Imaginemos a Roberto, un contador de 72 años. Percibe una jubilación que cubre buena parte de sus gastos habituales, pero continúa desarrollando actividades que disfruta.
Asesora a dos pequeñas empresas, dicta cursos virtuales de administración y recibe ingresos por inversiones acumuladas durante su vida laboral.
Sus conocimientos, contactos y experiencia se han convertido en activos productivos.
Si deja de asesorar a una empresa, conserva otras fuentes de recursos. Si decide reducir sus horas de trabajo, puede apoyarse parcialmente en sus ahorros e inversiones. Si desea viajar o dedicar tiempo a su familia, dispone de mayores posibilidades para organizar su agenda.
La jubilación constituye su base de estabilidad, pero no determina necesariamente el límite de sus ingresos.
Naturalmente, estas actividades requieren planificación, y los rendimientos financieros no están garantizados. También deben considerarse los impuestos, las regulaciones previsionales y los riesgos de cada inversión.
La clave está en comprender que el capital humano puede seguir generando valor mucho después de la edad jubilatoria.
Diversificar los ingresos reduce la dependencia de una sola fuente y puede contribuir a construir mayor libertad financiera.
No se trata de trabajar indefinidamente por obligación, sino de conservar la posibilidad de elegir.
La verdadera libertad financiera no significa necesariamente dejar de trabajar: significa tener recursos y alternativas suficientes para decidir cómo, cuánto, dónde y para quién hacerlo.
El futuro necesita nuestra memoria
Necesitamos empresas que eliminen barreras etarias arbitrarias, universidades que abran sus aulas a todas las generaciones y políticas públicas que faciliten el aprendizaje permanente.
Necesitamos organizaciones que comprendan que transmitir conocimientos no es un gasto, sino una inversión en continuidad y resiliencia. Y personas que preparen su futuro profesional y financiero antes de llegar a una situación crítica.
También necesitamos jóvenes dispuestos a escuchar y mayores dispuestos a actualizarse. Ni la juventud garantiza innovación ni la edad asegura sabiduría: ambas deben cultivarse.
Sobre todo, debemos abandonar la idea de que el respeto a los mayores consiste únicamente en reconocer lo que hicieron.
Respetarlos significa ofrecerles oportunidades reales para continuar haciendo.
Una sociedad que desprecia a sus adultos mayores no solo pierde su pasado: compromete su capacidad de enfrentar el futuro.
No desperdiciemos décadas de inteligencia acumulada por obedecer a un prejuicio administrativo.
La vejez no es una fecha de vencimiento. La jubilación no tiene por qué ser el final de la productividad. Y la experiencia, cuando encuentra oportunidades, puede seguir siendo futuro.
Fuente: Economía Personal, 12/10/26.
Información sobre Gustavo Ibáñez Padilla
Más información:
La Libertad Financiera es un camino, no un destino
La Importancia de la Planificación Financiera Personal en los Programas de Outplacement
.
.
Su farmacia necesita un asesor que hable su idioma
octubre 2, 2026
Las farmacias deben protegerse para crecer.
Por Gustavo Ibáñez Padilla.
Un farmacéutico explica todos los días cuestiones complejas con palabras comprensibles.
Sabe que una indicación mal entendida puede terminar en un problema.
Al contratar seguros, merece recibir esa misma claridad.
Además, comprender qué está protegido, bajo qué condiciones y qué situaciones requieren otras medidas.
Sin embargo, a veces la conversación empieza y termina con una pregunta: «¿Cuánto cuesta?».
Además, es comprensible; administrar una farmacia exige cuidar cada peso.
Pero elegir una cobertura solamente por su precio se parece a elegir un medicamento por el tamaño de la caja. Falta información importante.
Relevancia para farmacias
Una farmacia reúne particularidades que deben formar parte del asesoramiento. Si conserva medicamentos refrigerados, trabaja de turno o realiza entregas, esas condiciones deben conocerse antes de recomendar una póliza. Además, si depende de plataformas digitales, también deben conocerse antes de recomendar una póliza.
Imaginemos una consulta sencilla: «¿La mercadería está asegurada?». Una respuesta afirmativa puede dejar pendiente lo decisivo. Además, frente a qué acontecimientos debe responder? También, ¿con qué exclusiones aplica la póliza? Si una falla eléctrica compromete medicamentos termolábiles, habrá que revisar si esa pérdida está contemplada. Y es necesario conocer cuáles son los requisitos del contrato. La palabra «mercadería», por sí sola, explica bastante poco.
Un asesor especializado conecta la operación farmacéutica con las condiciones del seguro.
Además, el asesor pregunta, escucha, identifica vulnerabilidades y explica alternativas.
Puede advertir que una protección necesita actualizarse.
O bien indica que un procedimiento debe mejorarse o que cierto riesgo requiere consultar a otro profesional.
Esa capacidad se desarrolla mediante formación y trabajo sostenido en el sector.
Además, después de veinticinco años de trabajo en este ámbito, considero especialmente valioso el diálogo entre disciplinas.
Asimismo, los conocimientos aseguradores, jurídicos, técnicos y financieros permiten examinar distintas dimensiones de un mismo problema.
Además, la coordinación ayuda a ofrecer respuestas comprensibles y a evitar que el propietario deba reconstruirlas por su cuenta.
La norma ISO 31000 aporta un criterio útil.
Además, en una farmacia, esto puede comenzar con una conversación ordenada sobre qué podría ocurrir y cómo responder.
Además, en su próxima revisión, formule tres preguntas.
- ¿Qué particularidades de mi farmacia se tuvieron en cuenta?
- ¿Qué situaciones relevantes quedan fuera de las coberturas?
- ¿Quién me acompañará y cómo, si ocurre un siniestro?
Pida respuestas claras, aplicadas a sus farmacias y respaldadas por las condiciones contratadas.
Además, comprender la protección de sus establecimientos forma parte de administrarlas bien.
Así, una buena conversación hoy puede evitar una sorpresa costosa mañana.
*****
Fuentes:
Gestión de riesgos especializada en farmacias
Directrices oficiales de ISO 31000 Economía Personal
*****
Fuente: Ediciones EP, 02/10/26.
Información sobre Gustavo Ibáñez Padilla
Más información:
Retail100 Farmacias 2026
Más rentabilidad sin inversión: Cómo la gestión de riesgos inteligente potencia el capital de una Farmacia
Antifragilidad, Regla 99/1 y Gestión integral de la vulnerabilidad
junio 26, 2026
Cómo prosperar en un mundo que no podemos predecir
Por Gustavo Ibáñez Padilla.
Hay libros que explican una idea y libros que modifican la manera de mirar la realidad. Antifrágil, de Nassim Nicholas Taleb, pertenece a esta segunda categoría. No es sólo una obra sobre riesgo, finanzas o incertidumbre. Es, sobre todo, una reflexión profunda sobre cómo sobreviven —y a veces prosperan— los sistemas vivos, las organizaciones, las sociedades, los patrimonios y las personas cuando se enfrentan a lo inesperado.
Taleb parte de una distinción aparentemente simple, pero de consecuencias enormes: no todo lo que resiste es igual. Lo frágil se rompe ante el desorden; lo robusto lo soporta; lo antifrágil mejora gracias a él. Una copa de cristal es frágil: necesita calma, estabilidad y protección. Una roca puede ser robusta: soporta golpes sin transformarse demasiado. Pero un organismo vivo, un músculo entrenado, un sistema inmunológico o una empresa bien diseñada pueden fortalecerse ante ciertos niveles de estrés. No sobreviven a pesar de la presión, sino que aprenden, se adaptan y mejoran por medio de ella.
Esta idea permite comprender mejor muchos fenómenos de la vida económica y social. Una familia, una empresa, una farmacia, una cartera de inversiones, una organización de seguridad o un sistema de inteligencia no fracasan solamente por la aparición de una crisis. Fracasan, sobre todo, porque llegan a esa crisis cargados de fragilidades previas. La crisis revela lo que ya estaba mal diseñado.
En este punto, Antifrágil se conecta naturalmente con una línea de pensamiento que hemos venido desarrollando en trabajos anteriores: la gestión integral de la vulnerabilidad. La pregunta central ya no es únicamente ¿qué riesgo enfrentamos?, sino ¿dónde somos vulnerables aunque no sepamos exactamente qué ocurrirá? La diferencia es decisiva. Quien sólo intenta predecir el futuro queda atrapado en la ilusión del pronóstico perfecto. Quien estudia su propia fragilidad puede prepararse aunque ignore la forma concreta que adoptará la próxima crisis.
Taleb insiste en que los grandes acontecimientos imprevisibles —los llamados Cisnes Negros— son, por definición, difíciles o imposibles de anticipar. Nadie puede construir una estrategia seria basada en adivinar con precisión la próxima pandemia, el próximo colapso financiero, el próximo atentado terrorista, el próximo cambio regulatorio o la próxima disrupción tecnológica. Pero sí podemos hacer algo mucho más práctico: reducir nuestra exposición a daños irreversibles y aumentar nuestra capacidad de adaptación.
Ése es el punto donde la antifragilidad deja de ser una teoría y se convierte en una disciplina de decisión.
.
Fragilidad invisible y falsa estabilidad
Uno de los grandes aportes de Taleb consiste en mostrar que la estabilidad excesiva puede ser peligrosa. Los sistemas que nunca enfrentan pequeños errores, tensiones o pérdidas menores suelen acumular vulnerabilidades ocultas. La ausencia de problemas visibles no siempre indica salud; a veces indica fragilidad reprimida.
Esto ocurre en la economía, en la seguridad y en las finanzas personales. Una empresa que crece durante años gracias al endeudamiento puede parecer exitosa hasta que sube la tasa de interés, cae la demanda o se interrumpe el crédito. Una familia que mantiene un buen nivel de vida sin ahorro ni seguros parece estable hasta que aparece una enfermedad, un fallecimiento prematuro o la pérdida del empleo. Una farmacia que funciona correctamente mientras el titular está presente puede descubrir, ante una contingencia, que nunca tuvo protocolos, sucesión, reservas ni separación patrimonial adecuada. Una organización que nunca sufrió un ataque informático puede creer que está protegida, cuando en realidad simplemente no ha sido probada.
La falsa estabilidad es una de las formas más peligrosas de fragilidad. Se parece a la calma antes de la tormenta, pero no porque la tormenta sea inevitable en sentido fatalista, sino porque todo sistema complejo termina enfrentando perturbaciones. La vida real no ofrece ambientes completamente controlados.
En contrainteligencia y seguridad ocurre algo similar. El mayor error consiste en confundir la ausencia de incidentes con la ausencia de amenaza. Una instalación, una empresa, una familia o un directivo pueden pasar años sin sufrir un ataque, una filtración de información o una intrusión. Pero esa tranquilidad no prueba que el sistema sea seguro; sólo prueba que aún no fue sometido a determinada clase de presión.
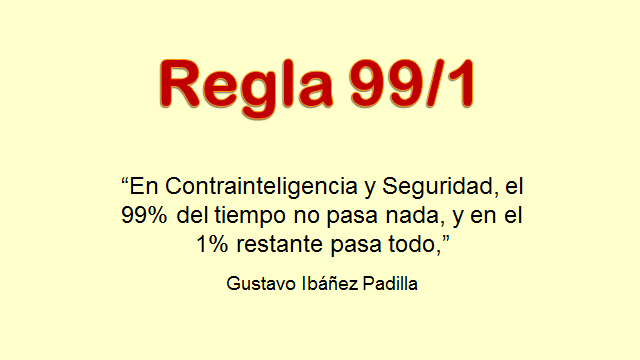
Aquí aparece con claridad la Regla 99/1, o Regla de Ibáñez Padilla: “En contrainteligencia y seguridad, el 99% del tiempo no pasa nada, y en el 1% restante pasa todo”. Esta regla no debe interpretarse como una proporción estadística rígida, sino como una advertencia estratégica. La mayor parte del tiempo, los sistemas parecen funcionar con normalidad. Sin embargo, una pequeña fracción de eventos concentra la mayor parte de las consecuencias. El problema es que las decisiones preventivas deben tomarse durante el 99% aparentemente tranquilo, no cuando ya comenzó el 1% crítico.
Taleb y la Regla 99/1 convergen en una misma intuición: los sistemas complejos no fallan de manera lineal. Un pequeño descuido puede producir un daño desproporcionado. Una pequeña reserva de liquidez puede evitar una quiebra. Un seguro correctamente diseñado puede impedir la ruina patrimonial de una familia. Una clave de acceso mal protegida puede abrir la puerta a una catástrofe informática. Una decisión sucesoria postergada puede destruir una empresa familiar construida durante décadas.
Reducir fragilidad antes que buscar rentabilidad
Una enseñanza fundamental de Antifrágil es que la primera tarea no consiste en maximizar beneficios, sino en evitar la ruina. Este principio es especialmente relevante en finanzas personales, management y planificación patrimonial. La rentabilidad sólo tiene sentido si el sistema sobrevive.
Muchos errores financieros nacen de invertir el orden correcto de las prioridades. Se busca rendimiento antes que liquidez, crecimiento antes que protección, eficiencia antes que redundancia, velocidad antes que seguridad. Pero un sistema excesivamente optimizado puede volverse frágil. La eficiencia absoluta suele eliminar márgenes de maniobra. Y sin márgenes de maniobra no hay adaptación.
Una familia financieramente frágil no es necesariamente pobre. Puede tener altos ingresos y, sin embargo, carecer de reservas, seguros, diversificación, planificación sucesoria o protección patrimonial. Del mismo modo, una empresa puede facturar mucho y ser vulnerable por depender de un solo proveedor, un solo cliente, un solo directivo, un solo canal de ventas o una sola fuente de financiamiento.
La planificación financiera profesional apunta precisamente a ordenar estas dimensiones. No elimina la incertidumbre, pero reduce la vulnerabilidad frente a ella. En este sentido, la Norma ISO-IRAM 22222, vinculada a la planificación financiera personal, resulta especialmente pertinente porque propone un proceso sistemático, ético y profesional para comprender la situación del cliente, identificar objetivos, analizar alternativas y monitorear decisiones. Esta visión es profundamente compatible con la filosofía de Taleb: no se trata de adivinar el futuro, sino de construir una arquitectura de decisión más sólida.
El asesoramiento especializado, cuando es independiente, ético y competente, forma parte de esa arquitectura. Ninguna persona puede dominar por sí sola todas las dimensiones relevantes del riesgo financiero, legal, tributario, sucesorio, asegurador, tecnológico y patrimonial. Por eso, contar con asesores especializados no debe entenderse como un lujo ni como un gasto superfluo, sino como una forma de capital estratégico.
Capital antifrágil
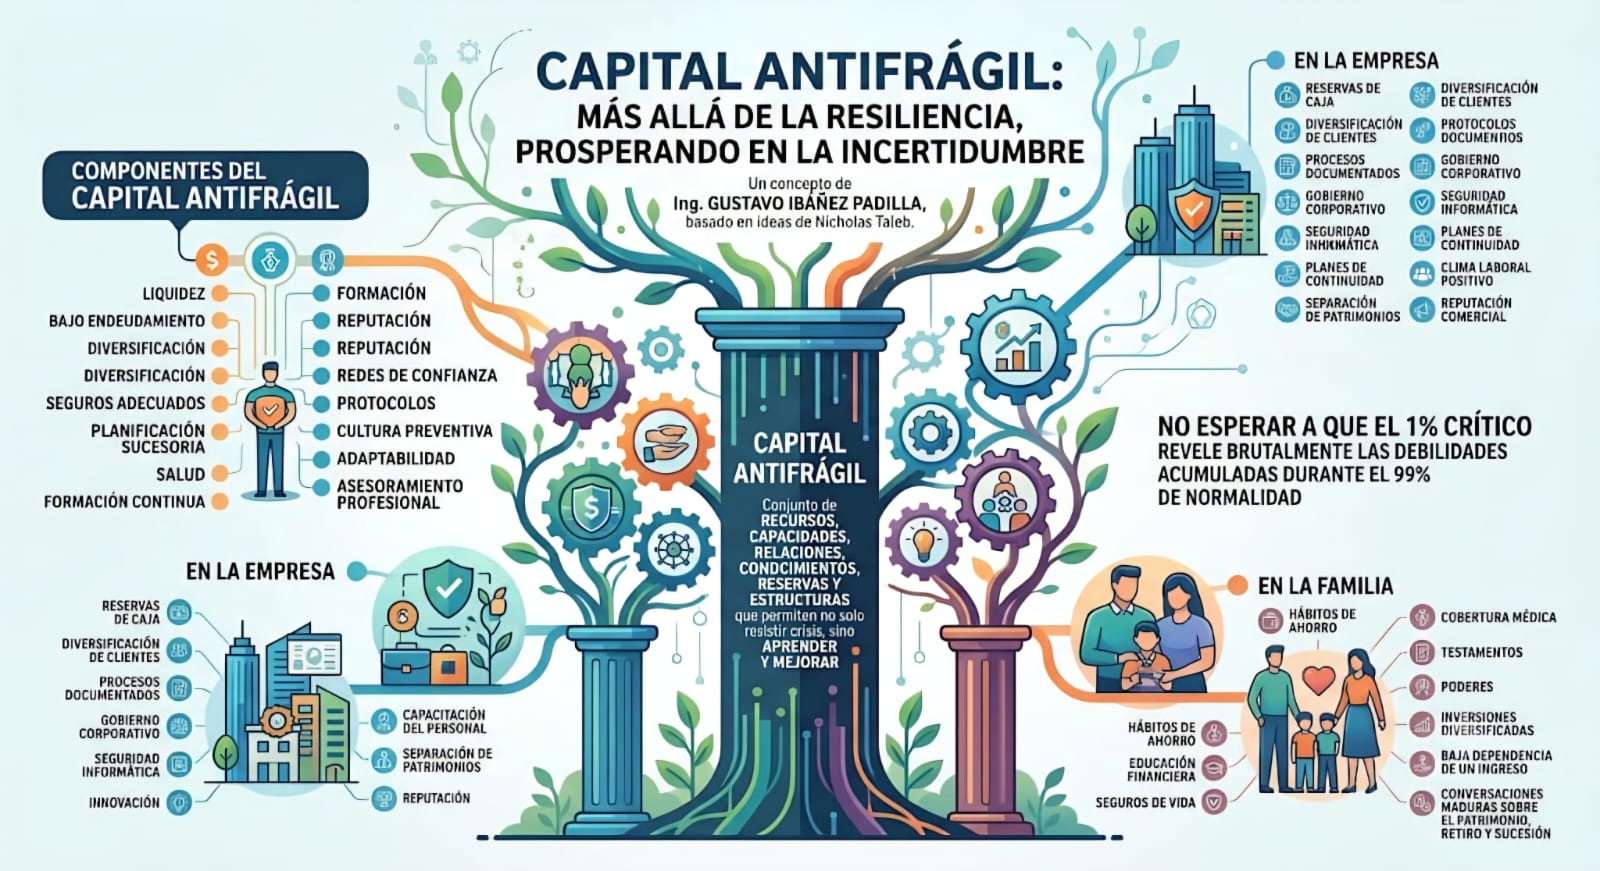
Podemos definir el capital antifrágil como el conjunto de recursos, capacidades, relaciones, conocimientos, reservas y estructuras que permiten a una persona, una familia o una organización no sólo resistir una crisis, sino aprender de ella y salir mejor posicionada.
Este capital no es exclusivamente financiero. Incluye liquidez, bajo endeudamiento, diversificación, seguros adecuados, planificación sucesoria, salud, formación, reputación, redes de confianza, protocolos, cultura preventiva, capacidad de adaptación y acceso a asesoramiento profesional. Una persona con capital antifrágil no es aquella que no enfrenta problemas, sino aquella que evita que un problema puntual destruya todo su sistema de vida.
En una empresa, el capital antifrágil puede expresarse en reservas de caja, diversificación de clientes, procesos documentados, gobierno corporativo, seguridad informática, planes de continuidad, buen clima laboral, reputación comercial y capacidad de innovación. En una farmacia, puede incluir control de inventarios, protocolos sanitarios, cobertura de responsabilidad civil, protección patrimonial del titular, planificación sucesoria, capacitación del personal y separación clara entre patrimonio familiar y patrimonio empresarial.
En una familia, el capital antifrágil se manifiesta en hábitos de ahorro, educación financiera, seguros de vida, cobertura médica, testamentos, poderes, inversiones diversificadas, baja dependencia de una sola fuente de ingreso y conversaciones familiares maduras sobre patrimonio, retiro y sucesión.
En todos los casos, el principio es el mismo: no esperar a que el 1% crítico revele brutalmente las debilidades acumuladas durante el 99% de normalidad.
.
La Regla 99/1 como metodología práctica
Taleb ofrece una filosofía de la incertidumbre. La Regla 99/1 puede funcionar como una metodología práctica para actuar sobre ella.
Si la realidad fuera homogénea, todas las decisiones tendrían una importancia similar. Pero no es así. En los sistemas complejos, unas pocas variables explican una parte desproporcionada de los resultados. Un solo punto de falla puede comprometer toda una estructura. Una sola omisión puede destruir años de trabajo. Una sola protección bien diseñada puede evitar una pérdida irreversible.
Por eso, la tarea del consultor, del empresario, del asesor financiero, del responsable de seguridad o del jefe de familia no consiste en controlarlo todo. Consiste en identificar las pocas vulnerabilidades críticas que realmente pueden comprometer la continuidad del sistema.
En seguridad, puede ser el control de accesos. En ciberseguridad, la autenticación y las copias de respaldo. En finanzas personales, la falta de liquidez o de seguro de vida. En una PyME, la dependencia de un único cliente. En una farmacia, la ausencia de sucesión y protocolos. En una familia, el desorden patrimonial. En una cartera de inversiones, la concentración excesiva. En una organización, la falta de información confiable.
La Regla 99/1 enseña que el objetivo no es multiplicar controles inútiles, sino encontrar los puntos donde una intervención pequeña produce una reducción enorme de la fragilidad. Esto se vincula con la idea de prevención inteligente: actuar antes, actuar sobre lo esencial y actuar donde el impacto potencial es mayor.
Contrainteligencia y antifragilidad
La contrainteligencia ofrece un ejemplo privilegiado de pensamiento antifrágil. La inteligencia tradicional pregunta: ¿Qué hará el adversario?. La contrainteligencia pregunta: ¿Dónde soy vulnerable aunque no sepa qué hará el adversario?
Esta segunda pregunta es más poderosa. Ningún sistema de seguridad puede anticipar todas las acciones posibles de un enemigo inteligente. Pero sí puede reducir superficies de ataque, compartimentar información, limitar accesos, entrenar al personal, detectar anomalías, crear redundancias y establecer protocolos de respuesta.
La contrainteligencia no pretende eliminar la incertidumbre; pretende impedir que la incertidumbre se convierta en colapso. Esto la acerca mucho al pensamiento de Taleb. Un sistema antifrágil no depende de acertar siempre. Está diseñado para que sus errores sean pequeños, contenidos y útiles para aprender.
Esta lógica también sirve en la empresa. Un buen empresario no necesita prever cada crisis macroeconómica, pero sí debe evitar que una sola crisis lo destruya. Un buen inversor no necesita acertar cada movimiento del mercado, pero sí debe evitar la concentración ruinosa. Un buen asesor no necesita prometer certezas imposibles, pero sí puede ayudar a construir decisiones más robustas y menos frágiles.
El problema ético: quién gana y quién pierde
Taleb ha insistido también en una cuestión ética central: no es aceptable que algunos capturen los beneficios mientras transfieren los riesgos a otros. Este problema aparece en las finanzas, la política, las corporaciones y el asesoramiento profesional.
Un asesor que recomienda productos inadecuados sin sufrir las consecuencias del daño que produce es un agente de fragilidad. Un directivo que toma riesgos excesivos porque cobrará bonos si acierta y trasladará pérdidas si fracasa también fragiliza el sistema. Un burócrata que impone reglas sin experimentar sus efectos reales puede aumentar vulnerabilidades que nunca pagará personalmente.
Por eso, la ética profesional no es un adorno moral. Es una condición de diseño antifrágil. Los sistemas funcionan mejor cuando quienes deciden asumen consecuencias proporcionales a sus decisiones. En planificación financiera, esto exige transparencia, competencia, independencia de criterio y orientación real al interés del cliente.
La verdadera confianza no nace de la promesa de resultados, sino de la calidad del proceso. Y la calidad del proceso depende de información adecuada, diagnóstico prudente, identificación de riesgos, claridad de objetivos y revisión periódica. Esa lógica coincide con las mejores prácticas internacionales de planificación financiera y con la necesidad de construir relaciones profesionales de largo plazo.
Argentina y América Latina como escuela de incertidumbre
Hablar de antifragilidad desde Argentina y América Latina tiene un valor especial. Nuestras sociedades han convivido durante décadas con inflación, devaluaciones, crisis bancarias, cambios regulatorios, inestabilidad política, presión fiscal, informalidad, inseguridad jurídica y fragilidad institucional. En otros contextos, la incertidumbre aparece como una anomalía. En nuestra región, muchas veces es parte del ambiente cotidiano.
Esto obliga a desarrollar una inteligencia práctica particular. El empresario argentino sabe que debe pensar en escenarios alternativos. La familia argentina sabe que la moneda, el empleo y las reglas pueden cambiar. El profesional independiente sabe que la estabilidad nunca está garantizada. La PyME sabe que sobrevivir ya es una forma de excelencia.
Pero esa experiencia no siempre se traduce en método. Allí aparece la necesidad de una síntesis: convertir la intuición acumulada en una arquitectura de decisión. Taleb aporta el marco conceptual; la planificación financiera aporta proceso; la seguridad aporta disciplina preventiva; la contrainteligencia aporta mirada adversarial; la Regla 99/1 aporta criterio de priorización.
De esa integración puede surgir una verdadera gestión integral de la vulnerabilidad.
La clave: no adivinar el futuro, prepararse para merecerlo
La gran enseñanza de Antifrágil no es que debamos buscar el caos ni exponernos irresponsablemente al riesgo. Ésa sería una lectura superficial. La verdadera enseñanza es mucho más exigente: debemos reducir fragilidades, limitar daños irreversibles, crear opciones, construir redundancias inteligentes y diseñar sistemas capaces de aprender.
La Regla 99/1 complementa esta visión al recordarnos que las consecuencias decisivas suelen concentrarse en pocos momentos, pocos factores y pocas vulnerabilidades. Por eso, la prevención no debe medirse por la cantidad de controles, sino por su capacidad para proteger aquello que realmente sostiene el sistema.
En la vida personal, esto significa cuidar la salud, ordenar las finanzas, proteger a la familia, asegurar lo esencial y planificar el patrimonio. En la empresa, significa construir continuidad, diversificar riesgos, documentar procesos, formar equipos y evitar dependencias críticas. En seguridad, significa prepararse durante la calma para no improvisar durante la crisis. En inversiones, significa no confundir rentabilidad con supervivencia. En asesoramiento profesional, significa aportar criterio, independencia y responsabilidad.
La incertidumbre no desaparecerá. Tampoco los Cisnes Negros. La pregunta relevante no es si ocurrirán eventos inesperados, sino qué tan vulnerables estaremos cuando ocurran.
La verdadera planificación no consiste en adivinar el futuro. Consiste en construir personas, familias, empresas y patrimonios capaces de seguir prosperando aunque el futuro resulte diferente de lo esperado.
Ése es, quizás, el mayor punto de encuentro entre Taleb, la Regla 99/1 y una visión madura de la economía personal: la libertad no se alcanza eliminando el riesgo, sino diseñando sistemas que permitan vivir, emprender, invertir y proteger lo valioso sin quedar a merced de cada perturbación del entorno.
En definitiva, la antifragilidad no es una moda intelectual. Es una forma superior de prudencia. Y la prudencia bien entendida no paraliza: libera.
Fuente: Ediciones EP, 26/06/26.
Información sobre Gustavo Ibáñez Padilla
Más información:
La Regla 99/1: el uno por ciento que puede cambiarlo todo
Inteligencia es anticipación
Estadística: ¿Cuál error es peor: Tipo I o Tipo II?
La Seguridad Personal y Familiar en el Siglo XXI
Dinero en efectivo: el viejo héroe en tiempos de crisis
Frágil, robusto y antifrágil
______________________________________________________________________________
Vincúlese a nuestras Redes Sociales: LinkedIn YouTube Twitter
______________________________________________________________________________
.
.
El futuro del asesoramiento financiero independiente en Argentina: una oportunidad para construir valor, libertad profesional y legado
junio 25, 2026
Por Redacción EP.
Una transformación silenciosa está cambiando la profesión
Algo importante está ocurriendo en el mundo del asesoramiento financiero.
No aparece todos los días en los titulares de los medios económicos ni suele ocupar el centro de los debates públicos. Sin embargo, está redefiniendo la manera en que miles de profesionales desarrollan sus carreras y construyen sus negocios.
En Estados Unidos, Europa y cada vez más en América Latina, numerosos asesores financieros están abandonando los modelos tradicionales de dependencia institucional para construir prácticas profesionales independientes. No se trata de una moda pasajera ni de una reacción coyuntural a los cambios tecnológicos. Es una transformación estructural impulsada por una convicción profunda: los mejores asesores desean tener la libertad de servir a sus clientes de acuerdo con sus propios principios profesionales.
En Argentina, donde la complejidad económica genera una demanda permanente de orientación financiera, patrimonial y estratégica, esta tendencia adquiere una relevancia aún mayor.
Para muchos consultores, productores asesores de seguros, especialistas en inversiones, profesionales de riesgos, contadores y abogados patrimonialistas, la independencia profesional representa hoy una de las oportunidades más interesantes de desarrollo económico y personal.
La pregunta ya no es si este modelo continuará creciendo.
La pregunta es quiénes estarán preparados para aprovecharlo.
.
El nuevo paradigma: del vendedor de productos al arquitecto patrimonial
Durante décadas, gran parte de la industria financiera estuvo organizada alrededor de la comercialización de productos.
Los asesores eran valorados principalmente por su capacidad para distribuir inversiones, seguros, créditos o soluciones financieras específicas.
Hoy la situación es diferente.
Internet ha democratizado el acceso a la información. La inteligencia artificial puede procesar datos, elaborar informes y responder preguntas técnicas en segundos. Los clientes tienen acceso a herramientas que hace apenas unos años estaban reservadas a los especialistas.
Paradójicamente, cuanto más abundante se vuelve la información, más valioso resulta el criterio profesional.
Los clientes ya no buscan únicamente productos.
Buscan interpretación.
Buscan acompañamiento.
Buscan alguien que los ayude a tomar decisiones complejas en contextos inciertos.
Necesitan profesionales capaces de integrar inversiones, seguros, planificación patrimonial, protección familiar, gestión de riesgos empresariales, sucesión y desarrollo de negocios dentro de una visión coherente.
En otras palabras, necesitan asesores de confianza.
Y los mejores asesores descubren tarde o temprano una realidad fundamental: el valor de su trabajo no reside en los productos que distribuyen, sino en la calidad de sus recomendaciones y en la confianza que generan.
La economía de la confianza
Vivimos en una época donde la información es abundante, pero la confianza es escasa.
Este fenómeno está modificando profundamente la economía moderna.
La información puede copiarse.
Los algoritmos pueden replicarse.
Las plataformas pueden cambiar.
La confianza, en cambio, se construye lentamente y constituye uno de los activos más valiosos que puede desarrollar un profesional.
Cuando una familia decide cómo proteger su patrimonio, planificar la educación de sus hijos, organizar una sucesión empresarial o administrar una indemnización, no está comprando un producto financiero.
Está depositando confianza.
Lo mismo ocurre cuando una PyME enfrenta riesgos operativos, incertidumbre económica o decisiones de inversión relevantes.
Los clientes recuerdan quién los ayudó a atravesar las crisis.
Recuerdan quién estuvo presente cuando los mercados caían, cuando las reglas cambiaban o cuando las circunstancias familiares exigían tomar decisiones difíciles.
Esa confianza no pertenece a una institución.
Pertenece al profesional que la construyó.
Y precisamente por ello la independencia resulta cada vez más atractiva.
Lo que la experiencia internacional nos enseña
Estados Unidos ofrece un caso especialmente interesante.
El crecimiento de los Registered Investment Advisors (RIA) refleja la consolidación de un modelo centrado en el asesoramiento independiente y en la alineación de intereses con el cliente.
Los datos muestran que este segmento ha experimentado un crecimiento sostenido durante los últimos años. Según estudios de la industria, los activos administrados por firmas independientes crecieron a tasas superiores a las observadas en otros canales tradicionales, mientras miles de profesionales decidieron desarrollar sus propias prácticas.
La explicación es simple.
Los asesores desean libertad para decidir:
▪ Qué clientes atender.
▪ Cómo prestar sus servicios.
▪ Qué herramientas utilizar.
▪ Qué soluciones recomendar.
▪ Cómo construir su marca profesional.
La independencia no garantiza el éxito.
Pero permite que el éxito dependa principalmente del talento, la disciplina y la visión del profesional.
Argentina: un mercado lleno de oportunidades
Si el asesoramiento financiero independiente tiene sentido en economías estables, resulta aún más valioso en países complejos.
Argentina constituye un caso paradigmático.
Inflación persistente.
Cambios regulatorios frecuentes.
Necesidad de diversificación internacional.
Presión tributaria.
Volatilidad cambiaria.
Riesgos políticos.
Transformaciones tecnológicas aceleradas.
Todo ello incrementa la necesidad de asesoramiento profesional.
Al mismo tiempo, el país continúa exhibiendo niveles relativamente bajos de educación financiera y patrimonial.
Esta combinación genera una oportunidad extraordinaria.
Nunca hubo tanta necesidad de asesoramiento especializado.
Nunca hubo tantos desafíos que requirieran criterio profesional.
Nunca fue tan importante la gestión integral de riesgos.
Y, sin embargo, todavía existe una cantidad limitada de profesionales capaces de brindar una visión verdaderamente integral.
La independencia como herramienta de Gestión de riesgos
Cuando se habla de independencia, muchas veces se enfatiza exclusivamente el aspecto económico.
Sin embargo, existe otra dimensión igualmente importante: la reducción de riesgos.
Los especialistas en management saben que toda organización excesivamente dependiente de una única fuente de ingresos o de una única estructura enfrenta vulnerabilidades importantes.
Lo mismo ocurre con los profesionales.
La independencia permite reducir diversos riesgos:
▪ Riesgo de concentración comercial
Cuando toda la actividad depende de una sola organización, cualquier cambio estratégico puede afectar significativamente la carrera profesional.
▪ Riesgo reputacional
Las decisiones corporativas de terceros pueden impactar sobre la imagen construida durante años por un asesor.
▪ Riesgo regulatorio
La diversificación de relaciones profesionales y modelos de negocio suele aumentar la capacidad de adaptación frente a cambios normativos.
▪ Riesgo de dependencia tecnológica
La arquitectura abierta permite elegir herramientas y proveedores de acuerdo con las necesidades reales del negocio.
▪ Riesgo de sucesión
Una práctica profesional propia puede transformarse en un activo transferible y planificable.
Desde esta perspectiva, la independencia no constituye únicamente una estrategia de crecimiento.
También representa una estrategia de protección.
.
Construir un activo empresarial propio
Existe una pregunta que todo profesional debería formularse periódicamente:
¿El esfuerzo que realizo cada día está construyendo un activo que me pertenece?
Muchos asesores dedican décadas a generar valor para organizaciones que no controlan.
Construyen relaciones.
Desarrollan reputación.
Generan negocios.
Capacitan clientes.
Crean procesos.
Pero gran parte de ese valor queda dentro de estructuras ajenas.
La independencia cambia esa ecuación.
Cada nuevo cliente fortalece la empresa propia.
Cada mejora operativa incrementa el valor del negocio.
Cada contenido publicado contribuye a construir una marca.
Cada alianza estratégica amplía la capacidad de crecimiento futuro.
Con el tiempo, la práctica profesional deja de ser simplemente una fuente de ingresos y se transforma en un verdadero activo patrimonial.
Un activo que puede asociarse.
Un activo que puede profesionalizarse.
Un activo que puede venderse.
Un activo que puede formar parte de una planificación sucesoria.
Historias que se repiten
Aunque cada trayectoria es única, existen patrones que aparecen una y otra vez.
Está el productor asesor de seguros que comenzó atendiendo familias de su ciudad y terminó desarrollando una cartera regional de clientes empresariales.
Está el especialista en inversiones que decidió abandonar un esquema cerrado para ofrecer alternativas más amplias y personalizadas.
Está el contador que descubrió que sus clientes necesitaban mucho más que asesoramiento impositivo y comenzó a desarrollar servicios de planificación patrimonial.
Está el consultor de empresas que incorporó gestión de riesgos, protección patrimonial y planificación financiera a sus servicios tradicionales.
Todos ellos comparten un rasgo común.
Comprendieron que el verdadero valor estaba en su capacidad de asesorar, no simplemente en su capacidad de intermediar.
La inteligencia artificial y el valor irremplazable del asesor humano
Algunos observadores consideran que la inteligencia artificial reducirá la importancia del asesoramiento profesional.
La realidad parece indicar exactamente lo contrario.
La IA podrá automatizar cálculos.
Podrá generar reportes.
Podrá analizar grandes volúmenes de información.
Pero seguirá siendo incapaz de reemplazar elementos esenciales de la relación humana.
La empatía.
La comprensión del contexto familiar.
La interpretación de motivaciones personales.
La gestión de conflictos.
La construcción de confianza.
La experiencia acumulada.
La prudencia en situaciones de incertidumbre.
Lejos de eliminar al asesor financiero, la inteligencia artificial probablemente aumente el valor relativo de aquellos profesionales capaces de aportar criterio, experiencia y visión estratégica.
La falsa dicotomía entre independencia y respaldo
Uno de los principales obstáculos psicológicos para independizarse es el temor al aislamiento.
Muchos profesionales imaginan que la independencia implica trabajar completamente solos.
La realidad moderna es muy diferente.
Los ecosistemas colaborativos permiten combinar autonomía con apoyo profesional.
─ Capacitación.
─ Networking.
─ Generación de contenidos.
─ Desarrollo comercial.
─ Intercambio de experiencias.
─ Asistencia técnica.
─ Visibilidad profesional.
La independencia ya no significa aislamiento.
Significa libertad acompañada por una comunidad de pares.
El ecosistema Economía Personal
En este contexto adquiere especial relevancia el trabajo desarrollado durante años por Economía Personal.
Bajo el liderazgo del Ing. Gustavo Ibáñez Padilla, reconocido consultor financiero argentino especializado en gestión de riesgos, planificación patrimonial, protección familiar y desarrollo de negocios, el proyecto se ha consolidado como uno de los espacios de divulgación y formación financiera más influyentes del ámbito hispanohablante.
Pero Economía Personal trasciende el concepto tradicional de portal informativo.
Representa un ecosistema profesional orientado a promover la excelencia en el asesoramiento financiero independiente.
Un espacio donde convergen educación financiera, gestión patrimonial, seguros, inversiones, protección familiar, análisis económico, gestión de riesgos, inteligencia de negocios y desarrollo empresarial.
Un ámbito especialmente atractivo para aquellos profesionales que buscan construir una práctica independiente sólida sin renunciar al intercambio de conocimientos y oportunidades.
.
Una profesión con futuro
Las próximas décadas probablemente estarán marcadas por profundas transformaciones económicas y tecnológicas.
Sin embargo, una necesidad permanecerá constante.
Las personas seguirán necesitando orientación para proteger su patrimonio, administrar riesgos, financiar proyectos, planificar sucesiones y alcanzar objetivos de largo plazo.
Los consultores capaces de brindar esa orientación tendrán una importancia creciente.
No como vendedores.
No como operadores.
No como distribuidores de productos.
Sino como arquitectos patrimoniales, gestores de riesgos y constructores de confianza.
La decisión de construir algo propio
Toda carrera profesional llega a un momento en que surge una pregunta inevitable.
¿Estoy construyendo el futuro que deseo o simplemente participando en el proyecto de otros?
La independencia no es el camino más sencillo.
Exige visión.
Exige disciplina.
Exige responsabilidad.
Pero para quienes están preparados, ofrece algo extraordinariamente valioso:
La posibilidad de construir una práctica profesional alineada con sus convicciones.
Una marca propia.
Una empresa propia.
Un legado propio.
Los grandes patrimonios familiares, las empresas más exitosas y los proyectos de vida más sólidos rara vez se construyen de manera improvisada. Detrás de ellos suele existir un asesor de confianza que ayuda a anticipar riesgos, identificar oportunidades y tomar decisiones prudentes.
La próxima generación de consultores financieros independientes tendrá un papel decisivo en ese proceso.
La pregunta es si usted será uno de ellos.
Una invitación
Si comparte una visión profesional basada en la independencia, la excelencia técnica, la ética, la gestión de riesgos y la creación de valor de largo plazo, lo invitamos a explorar oportunidades de colaboración con el ecosistema de Economía Personal.
Envíe sus comentarios mediante el enlace Contacto o enviando un e-mail a: economiapersonal@gmail.com y descubra cómo integrarse a una comunidad de profesionales comprometidos con construir el futuro del asesoramiento financiero independiente en Argentina.
Porque las mejores carreras no se construyen siguiendo caminos ajenos.
Se construyen creando el propio.
Fuente: Ediciones EP, 25/06/26.
Información sobre Gustavo Ibáñez Padilla
Más información:
La Libertad Financiera es un camino, no un destino
La Norma ISO 22222: Un pilar en la Planificación Financiera
La Importancia de la Planificación Financiera Personal en los Programas de Outplacement
La arquitectura invisible del éxito: independencia, infraestructura y el nuevo paradigma del asesor financiero
Planificar con criterio: por qué el asesoramiento profesional marca la diferencia en el plan de inversión personal y familiar
Vincúlese a nuestras Redes Sociales: LinkedIn YouTube Twitter
.
Antes de realizar cualquier inversión infórmese: Aviso Legal
.
.
.
La Regla 99/1: el uno por ciento que puede cambiarlo todo
junio 15, 2026
Por Gustavo Ibáñez Padilla.
En el mundo de la seguridad, la contrainteligencia y la gestión de riesgos existen principios que no surgieron en un laboratorio ni en un tratado académico, sino de la observación repetida de la realidad. Uno de ellos es la Regla 99/1, o Regla de Ibáñez Padilla, cuya formulación es tan sencilla como contundente:
“En Contrainteligencia y Seguridad, el 99 % del tiempo no pasa nada, y en el 1 % restante pasa todo.”
La frase parece una paradoja, pero describe con extraordinaria precisión el funcionamiento de los sistemas de seguridad, ya sean estatales, corporativos o personales.
Por supuesto, los valores 99 y 1 no constituyen proporciones matemáticas exactas. Son números simbólicos que expresan una realidad empírica: los acontecimientos decisivos suelen concentrarse en un período extremadamente breve, precedido por largos intervalos de aparente normalidad. El riesgo puede permanecer latente durante meses o años y, sin embargo, manifestarse en cuestión de minutos con consecuencias devastadoras.
La historia de la humanidad está llena de ejemplos.
Las empresas quiebran en pocos días después de años de crecimiento. Los mercados financieros se desploman en semanas tras largos períodos de prosperidad. Los atentados terroristas duran apenas minutos, pero cambian el rumbo de naciones enteras. Una familia puede perder su estabilidad económica en un instante debido al fallecimiento prematuro de quien proveía el sustento del hogar.
La gran lección es que las crisis extraordinarias no se anuncian. Simplemente ocurren.
.
La peligrosa ilusión de la normalidad
La mente humana está programada para proyectar el pasado hacia el futuro. Si algo no ha sucedido en mucho tiempo, tendemos a creer que probablemente nunca sucederá.
Es un mecanismo psicológico natural, pero extremadamente peligroso en materia de seguridad.
La ausencia prolongada de incidentes genera confianza; la confianza conduce a la rutina; la rutina produce relajación; y la relajación abre las puertas al desastre.
En mi artículo El importante mensaje de Los tres días del cóndor, señalaba que la gran enseñanza de aquella magnífica obra cinematográfica es precisamente la necesidad de permanecer alerta aun cuando todo parece estar en calma. Las amenazas más peligrosas suelen desarrollarse silenciosamente, lejos de la atención de quienes se han acostumbrado a la normalidad.
En el ámbito empresarial esto se traduce en expresiones muy frecuentes:
—“Nunca tuvimos un problema de seguridad.”
—“Jamás sufrimos un ciberataque.”
—“Nadie intentaría hacer algo así.”
—“No vale la pena gastar dinero en prevención.”
Precisamente ahí reside el peligro.
La historia demuestra que las mayores catástrofes suelen ocurrir después de largos períodos en los que aparentemente no había motivo de preocupación.
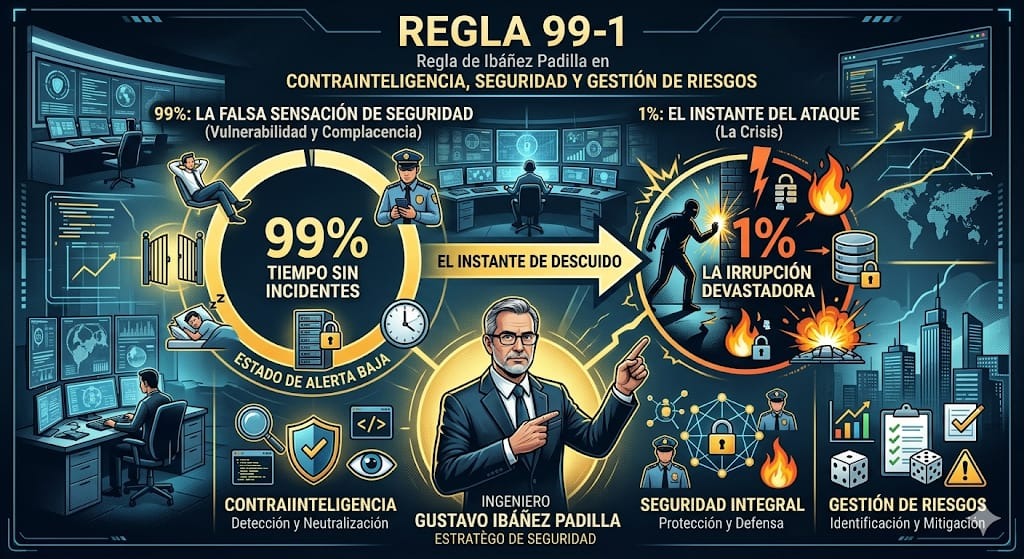
.
El uno por ciento en el que ocurre todo
El uno por ciento de la regla representa el instante crítico. Es el momento en que la amenaza deja de ser una hipótesis y se convierte en realidad.
Una intrusión informática.
Un atentado.
Una filtración de información estratégica.
Un fraude interno.
Una demanda judicial.
Un incendio.
La muerte prematura del sostén económico de una familia.
En ese momento ya no existe tiempo para planificar. Solamente queda ejecutar aquello que se preparó durante el largo período de tranquilidad.
Por ello, la seguridad tiene una característica paradójica: cuando funciona correctamente parece inútil.
El éxito de un sistema de prevención consiste, precisamente, en que no ocurre nada.
Pero el día en que llega el 1 %, todo el valor acumulado durante años de preparación se hace evidente de forma inmediata.
El seguro de vida y la protección de la familia
Pocas actividades ilustran mejor la Regla 99/1 que el seguro de vida.
Durante años o décadas, una familia paga una prima periódica y, aparentemente, no recibe ningún beneficio tangible. La cobertura permanece allí, silenciosa, sin utilizarse. A los ojos de algunos, parece un gasto innecesario.
Hasta que llega el momento crítico.
Imaginemos una familia en la que el principal sostén económico fallece inesperadamente a los cuarenta y cinco años. La hipoteca continúa existiendo. Los gastos educativos de los hijos continúan. Las expensas, la alimentación y las obligaciones financieras permanecen intactas, pero los ingresos desaparecen de un día para otro.
En ese instante, el seguro de vida deja de ser un contrato y se convierte en una herramienta de supervivencia económica.
Durante veinte años no había ocurrido nada. Sin embargo, en un solo día ocurrió todo.
El propósito del seguro de vida no es proteger el 99 % de normalidad. Su verdadera razón de ser es el 1 % de las circunstancias extraordinarias que pueden cambiar para siempre el destino de una familia.
Lo mismo sucede con la constitución de un fondo de emergencia, la elaboración de un testamento o la planificación patrimonial. Son medidas que parecen innecesarias hasta el día en que se vuelven imprescindibles.
La farmacia y los riesgos de baja frecuencia y alto impacto
La gestión de riesgos en una farmacia ofrece un ejemplo particularmente interesante.
Miles de operaciones se realizan cada mes sin inconvenientes. Los medicamentos se dispensan correctamente y los pacientes reciben el tratamiento adecuado.
Pero basta un único error.
Una equivocación en la concentración de un medicamento pediátrico.
Una alteración en la cadena de frío de una vacuna.
La entrega de un producto incorrectamente rotulado.
La confusión entre dos medicamentos de nombres similares.
Ese único incidente puede provocar graves daños a la salud de un paciente, desencadenar demandas judiciales millonarias y destruir la reputación construida durante años.
Por ello existen protocolos, procedimientos de doble verificación, herramientas de trazabilidad, auditorías, programas de capacitación permanente y sistemas de gestión de riesgos.
Durante el 99 % del tiempo parecen excesivos.
En el 1 % restante demuestran su verdadero valor.
La amenaza terrorista y la preparación permanente
El terrorismo constituye una de las expresiones más dramáticas de la Regla 99/1.
Una ciudad puede vivir décadas de paz. Los controles de seguridad comienzan a percibirse como una molestia. Los presupuestos destinados a inteligencia y prevención son cuestionados. Las medidas de vigilancia se consideran exageradas.
Hasta que un día se produce un atentado.
En cuestión de minutos cambian las prioridades nacionales, la percepción del riesgo, la política y la vida de miles de personas.
La preparación de los organismos de seguridad se realiza precisamente para ese breve instante.
Porque el día del ataque ya no existe tiempo para diseñar procedimientos, entrenar al personal o establecer mecanismos de coordinación.
Todo eso debió hacerse antes.
El adversario necesita acertar una sola vez.
Los defensores, en cambio, deben estar preparados todos los días.
.
Contrainteligencia empresarial: basta un solo infiltrado
En el ámbito corporativo la amenaza suele adoptar formas más discretas.
La inmensa mayoría de los empleados son personas honestas y comprometidas con la organización. Pero basta una excepción.
Un directivo desleal.
Un colaborador resentido.
Un empleado reclutado por la competencia.
Un proveedor comprometido.
Un individuo sometido a chantaje.
La historia empresarial está llena de casos en los que una sola persona produjo daños extraordinarios.
Un único empleado puede copiar bases de datos de clientes, revelar secretos industriales, filtrar estrategias comerciales, sustraer información sobre licitaciones o facilitar el acceso de terceros a sistemas críticos.
Las pérdidas económicas pueden ser enormes, pero el daño reputacional suele ser aún mayor.
Después de cada incidente aparece la misma pregunta:
—¿Cómo pudo ocurrir?
La respuesta suele ser sencilla:
Porque durante demasiado tiempo se creyó que no podía ocurrir.
La contrainteligencia empresarial existe precisamente para gestionar ese uno por ciento de riesgo que puede comprometer la supervivencia de una organización.
La seguridad informática y el enemigo invisible
La ciberseguridad constituye la manifestación digital de la Regla 99/1.
Millones de transacciones se realizan diariamente sin inconvenientes. Los servidores funcionan, las comunicaciones fluyen y las operaciones continúan con normalidad.
Entonces llega el ransomware.
En pocas horas una organización puede ver secuestrada toda su información, paralizadas sus operaciones y destruida su reputación.
A menudo el ataque dura apenas unas horas.
Las consecuencias pueden prolongarse durante años.
Por ello, las copias de respaldo, los sistemas de detección, la capacitación del personal y las auditorías permanentes son inversiones que parecen excesivas… hasta el día en que se las necesita.
La Regla 99/1 y los errores de decisión
Desde la perspectiva estadística, la Regla 99/1 se relaciona estrechamente con los llamados Error Tipo I y Error Tipo II.
El Error Tipo I consiste en detectar una amenaza que finalmente no existe. Es un falso positivo.
El Error Tipo II consiste en no detectar una amenaza real. Es un falso negativo.
En numerosos ámbitos de la seguridad resulta preferible soportar algunos falsos positivos antes que dejar pasar la única amenaza capaz de producir una catástrofe.
Investigar una sospecha infundada tiene un costo.
Ignorar la única amenaza real puede destruir una empresa, una institución o una familia.
Por esa razón, la seguridad profesional acepta deliberadamente ciertos niveles de sobreprotección.
Su objetivo no es administrar la tranquilidad del 99 %, sino prepararse para el 1 %.
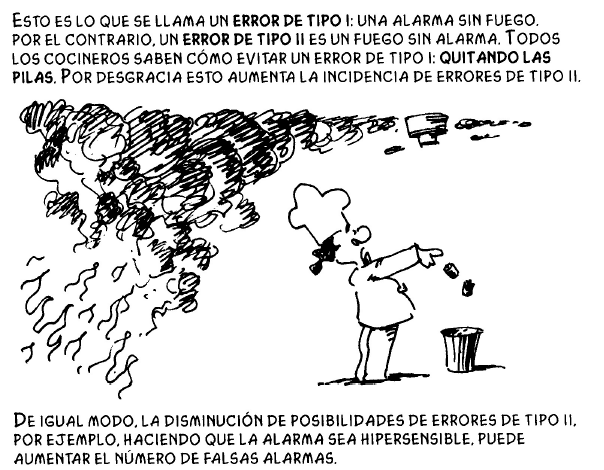
.
Una filosofía de preparación
La Regla de Ibáñez Padilla es, en esencia, una filosofía de previsión y prudencia.
Nos recuerda que la estabilidad prolongada no elimina el riesgo; simplemente hace que olvidemos su existencia.
Nos enseña que las amenazas más peligrosas son precisamente aquellas que parecen improbables.
Y nos obliga a formular una pregunta incómoda pero imprescindible:
¿Qué ocurriría si mañana sucediera aquello que creemos imposible?
La respuesta a esa pregunta determina la calidad de nuestra seguridad personal, familiar y empresarial.
Porque las personas y las organizaciones rara vez fracasan por los problemas cotidianos. Generalmente fracasan por los acontecimientos extraordinarios para los cuales nunca se prepararon.
Por ello, el momento de actuar es ahora, durante el 99 % del tiempo en que aparentemente no ocurre nada.
Revise sus planes de contingencia. Proteja a su familia. Evalúe sus coberturas de seguros. Fortalezca la seguridad de su empresa. Capacite a su personal. Audite sus vulnerabilidades. Desarrolle protocolos y practique su ejecución.
No espere al uno por ciento.
Porque cuando ese momento llega, ya no queda tiempo para prepararse.
Y, en definitiva, la verdadera misión de la contrainteligencia, la seguridad y la gestión de riesgos no consiste en administrar la tranquilidad, sino en estar listos para el instante extraordinario que puede cambiarlo todo.
Fuente: Ediciones EP, 15/06/26.
Información sobre Gustavo Ibáñez Padilla
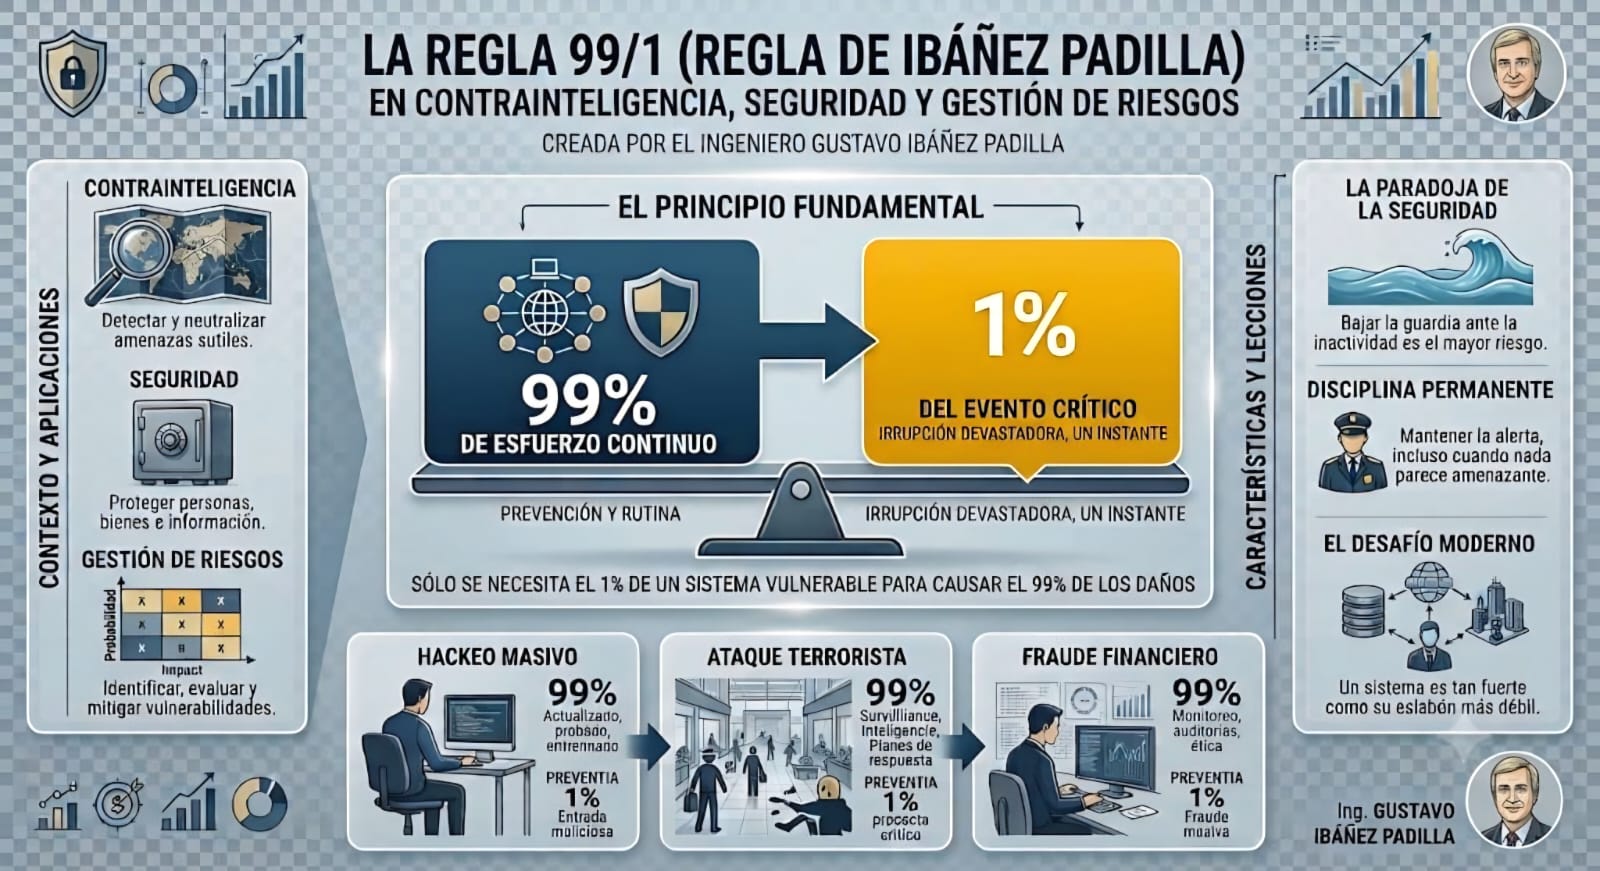
Más información:
Inteligencia es anticipación
Estadística: ¿Cuál error es peor: Tipo I o Tipo II?
La Seguridad Personal y Familiar en el Siglo XXI
Dinero en efectivo: el viejo héroe en tiempos de crisis
______________________________________________________________________________x
______________________________________________________________________________
Vincúlese a nuestras Redes Sociales: LinkedIn YouTube Twitter
______________________________________________________________________________
.


La arquitectura invisible del éxito: independencia, infraestructura y el nuevo paradigma del asesor financiero
mayo 1, 2026
Por Gustavo Ibáñez Padilla.
En los últimos años, el negocio del asesoramiento financiero ha experimentado una transformación silenciosa pero profunda. Lo que durante décadas fue un ecosistema dominado por grandes instituciones —con estructuras jerárquicas y burocráticas, procesos estandarizados y márgenes definidos— ha comenzado a dar paso a un modelo más flexible, más personalizado y, sobre todo, más alineado con los intereses del cliente: el del asesor independiente.
Sin embargo, esta evolución no es simplemente un cambio de forma jurídica o de estructura contractual. Es, en esencia, una redefinición del concepto mismo de valor dentro del negocio financiero. La independencia ya no se mide únicamente por la ausencia de un empleador institucional, sino por la capacidad real de construir un modelo sostenible, escalable y competitivo en un entorno crecientemente complejo.
Planteamos aquí una reflexión dirigida a consultores independientes —o a quienes evalúan dar ese paso— sobre el verdadero significado de la independencia en el siglo XXI. Más aún, sobre la oportunidad estratégica que surge cuando esa autonomía se combina con una infraestructura profesional de nivel institucional.
.
Independencia: de la promesa a la realidad operativa
El impulso hacia la independencia suele estar motivado por factores legítimos y, en muchos casos, inevitables. La necesidad de eliminar conflictos de interés, la búsqueda de mayor flexibilidad en la relación con los clientes, la posibilidad de definir una propuesta de valor propia, o simplemente el deseo de construir un patrimonio empresarial genuino.
No obstante, existe una diferencia sustancial entre la independencia como aspiración y la independencia como sistema operativo.
En su fase inicial, el asesor independiente suele experimentar una sensación de control ampliado: decisiones más ágiles, contacto directo con el cliente, ausencia de capas burocráticas. Pero esa misma libertad expone rápidamente una realidad menos visible: la infraestructura que antes estaba implícita ahora debe ser diseñada, implementada y sostenida.
Procesos que parecían secundarios —como la gestión de proveedores, la protección de datos, el cumplimiento normativo o la continuidad operativa— se convierten en variables críticas. No porque antes no existieran, sino porque ahora recaen directamente sobre quien lidera el negocio.
La independencia, en este sentido, no es un evento. Es un sistema.
El costo oculto de la fragmentación
Uno de los errores más frecuentes en esta transición es subestimar la complejidad de la infraestructura necesaria para sostener un crecimiento saludable. En un mercado donde la oferta tecnológica se ha multiplicado, la tentación de construir un ‘stack’ propio —combinando distintas herramientas— es comprensible, pero no siempre eficiente.
La fragmentación tecnológica introduce fricciones invisibles:
* Duplicación de tareas
* Inconsistencias en la información
* Mayor probabilidad de errores operativos
* Dificultades para escalar procesos
A esto se suma un factor crítico: el tiempo. Cada hora dedicada a resolver problemas operativos es una hora que no se invierte en generar valor estratégico, fortalecer relaciones o desarrollar nuevas oportunidades de negocio.
Estudios de consultoras internacionales como McKinsey & Company han señalado que la complejidad operativa es uno de los principales frenos al crecimiento en firmas de asesoramiento financiero. No por falta de talento, sino por la ausencia de sistemas integrados que permitan transformar ese talento en resultados sostenibles.
Ciberseguridad y cumplimiento: de requisitos a ventajas competitivas
Si hay dos áreas donde la evolución ha sido particularmente acelerada, son la ciberseguridad y el cumplimiento normativo.
Lo que hace una década podía resolverse con protocolos básicos, hoy requiere una aproximación estructurada y permanente. Las amenazas ya no son aleatorias; son específicas, dirigidas y, en muchos casos, sofisticadas.
Organismos como Financial Industry Regulatory Authority (FINRA) han advertido reiteradamente que la supervisión de proveedores externos y la protección de la información del cliente se han convertido en prioridades centrales para el sector.
Para el asesor independiente, esto plantea un dilema: asumir estos desafíos en forma individual implica costos elevados y una curva de aprendizaje significativa. Ignorarlos, en cambio, expone al negocio a riesgos que pueden afectar no solo la operación, sino también la reputación construida durante años.
En este contexto, la ciberseguridad deja de ser un gasto para convertirse en un activo estratégico. No solo protege, sino que también diferencia.
Infraestructura como multiplicador de valor
Cuando la infraestructura se concibe de manera integral —y no como un conjunto de soluciones aisladas— su impacto va mucho más allá de la eficiencia operativa.
Una arquitectura bien diseñada permite:
* Automatizar procesos repetitivos
* Mejorar la calidad y disponibilidad de la información
* Reducir riesgos operativos
* Aumentar la capacidad de respuesta ante el cliente
* Escalar el negocio sin incrementar proporcionalmente los costos
En términos de management, esto implica una transición clave: del profesional que “hace todo” al líder que dirige un sistema.
Ese cambio de rol es fundamental. Porque el crecimiento sostenido no depende únicamente del conocimiento técnico, sino de la capacidad de organizar recursos —tecnológicos, humanos y estratégicos— de manera coherente.
El modelo híbrido: autonomía con soporte
Frente a este escenario, ha comenzado a consolidarse un modelo que combina lo mejor de ambos mundos: la independencia del asesor con el respaldo de una plataforma estructurada.
Este enfoque no implica resignar control. Por el contrario, permite preservarlo en las áreas donde realmente genera valor —relación con el cliente, estrategia, posicionamiento— mientras se apoya en capacidades externas para resolver aspectos operativos complejos.
El concepto es simple, pero poderoso: no se trata de hacer todo solo, sino de elegir bien con quién construir.
Las plataformas más avanzadas ya no se limitan a ofrecer herramientas. Funcionan como ecosistemas integrados donde la tecnología, el cumplimiento, la seguridad y la supervisión de proveedores operan de manera coordinada.
Esto reduce la fricción, aumenta la confiabilidad y, sobre todo, libera tiempo.
.
La dimensión internacional: una ventaja subestimada
Para los consultores que operan en Hispanoamérica, existe además un factor adicional que puede marcar una diferencia significativa: el acceso a proveedores y estructuras reguladas en mercados más desarrollados.
El vínculo con el sistema financiero estadounidense, por ejemplo, introduce estándares de control, transparencia y solvencia que elevan la calidad del servicio ofrecido al cliente final.
No se trata únicamente de diversificación geográfica. Se trata de calidad institucional.
Integrar soluciones y productos que operan bajo marcos regulatorios exigentes no solo mejora la propuesta de valor, sino que también fortalece la confianza —un activo crítico en cualquier relación financiera.
.
El verdadero negocio del asesor independiente
Existe una tendencia a definir el negocio del asesor financiero en términos de productos: carteras, seguros, instrumentos de inversión. Sin embargo, esa visión es incompleta.
El verdadero activo del asesor independiente es su capacidad de interpretar la complejidad y traducirla en decisiones claras para sus clientes.
Eso requiere tiempo, foco y profundidad analítica. Tres elementos que difícilmente prosperan en un entorno donde la energía se dispersa en tareas operativas.
Por eso, la infraestructura no es un tema secundario. Es, en muchos sentidos, el habilitador de la propuesta de valor.
Una reflexión sobre escala y legado
A medida que el negocio crece, surge una pregunta inevitable: ¿qué se está construyendo realmente?
Un portafolio de clientes puede generar ingresos. Pero una estructura bien diseñada genera empresa.
La diferencia no es menor. Una empresa tiene continuidad, valor transferible y capacidad de expansión. Un portafolio, en cambio, depende en gran medida de la presencia activa de quien lo gestiona.
Pensar en términos de escala implica diseñar procesos replicables, sistemas robustos y relaciones estratégicas que trasciendan lo individual.
En este punto, la independencia encuentra su madurez. Deja de ser una declaración de intenciones para convertirse en un modelo empresarial.
El rol de los equipos profesionales
Ningún crecimiento relevante ocurre en aislamiento. Incluso los modelos más ágiles requieren redes de apoyo que aporten especialización, experiencia y perspectiva.
Trabajar asociado a equipos profesionales permite:
* Acceder a conocimiento acumulado
* Reducir tiempos de implementación
* Minimizar errores críticos
* Potenciar la capacidad de innovación
Pero, sobre todo, permite algo menos tangible: pensar mejor.
Porque la calidad de las decisiones no depende únicamente de la información disponible, sino también del contexto en el que se procesa.
Una oportunidad estratégica, no evidente
En este contexto de transformación, surgen oportunidades que no siempre son evidentes a primera vista. Espacios donde la independencia no se vive en soledad, sino como parte de una arquitectura mayor.
Modelos que integran asesoramiento financiero, planificación patrimonial, acceso a mercados internacionales y soporte operativo bajo una misma lógica.
Estructuras que permiten al consultor independiente mantener su identidad profesional, mientras se apoya en un sistema que potencia su alcance.
En Argentina, donde la volatilidad económica obliga a pensar en términos globales, este tipo de enfoque adquiere una relevancia muy particular.
La decisión que redefine el camino
La independencia, bien entendida, no consiste en hacer todo por cuenta propia. Consiste en tener la capacidad de elegir cómo, con quién y sobre qué bases construir un negocio que perdure.
En un entorno donde la complejidad seguirá aumentando —tecnológica, regulatoria, competitiva—, la diferencia no la marcará únicamente el conocimiento técnico, sino la calidad de la infraestructura que lo sostiene.
Los consultores que logren integrar autonomía con soporte, visión estratégica con ejecución disciplinada, serán quienes definan el estándar de la próxima década.
La pregunta, entonces, no es si vale la pena ser independiente.
La pregunta es cómo hacerlo de manera inteligente.
Y en ese “cómo”, se abre un espacio de diálogo que merece ser explorado con seriedad.
Si este enfoque resuena con su visión profesional, el siguiente paso es natural: conocer en profundidad qué estructuras, qué equipos y qué modelos pueden acompañar ese crecimiento sin comprometer la esencia de su independencia.
Porque las oportunidades relevantes no suelen anunciarse como tales. Se reconocen. Y se aprovechan.
Fuente: Ediciones EP, 01/05/26.
Información sobre Gustavo Ibáñez Padilla
Si desea explorar opciones en el negocio de la planificación financiera personal, envíe un e-mail con sus datos personales a: economiapersonal@gmail.com o a través del formulario de Contacto de esta web.
Más información:
La Libertad Financiera es un camino, no un destino
La Norma ISO 22222: Un pilar en la Planificación Financiera
La Importancia de la Planificación Financiera Personal en los Programas de Outplacement
Planificar con criterio: por qué el asesoramiento profesional marca la diferencia en el plan de inversión personal y familiar
El futuro del asesoramiento financiero independiente en Argentina: una oportunidad para construir valor, libertad profesional y legado
Vincúlese a nuestras Redes Sociales: LinkedIn YouTube Twitter
.
Antes de realizar cualquier inversión infórmese: Aviso Legal
.
.