

Tarjetas de crédito y préstamos personales: Guía para elegir, financiar compras y organizar tus finanzas
noviembre 2, 2026
Por Redacción EP.
¿Cómo elegir entre el financiamiento de una tarjeta de crédito y un préstamo personal para afrontar un gasto imprevisto, organizar las cuentas del hogar o realizar una compra importante? Esta duda encabeza de manera permanente las consultas de quienes buscan administrar mejor su dinero sin desequilibrar el presupuesto mensual.
Navegar el sistema financiero actual exige conocer las particularidades de cada herramienta, evaluar costos y definir cuál se adapta mejor a la realidad económica personal.
Antes de endeudarte: La importancia de evaluar y conocer tus finanzas personales
Antes de aceptar un ofrecimiento bancario o utilizar el límite disponible de un plástico, es fundamental realizar un diagnóstico interno para evitar que el endeudamiento se convierta en un peso insostenible para la economía familiar.
Como primer paso, resulta indispensable revisar la situación en la Central de Deudores, ya que las entidades financieras y las fintechs consultan de forma sistemática el historial crediticio en el Banco Central de la República Argentina (BCRA). Contar con un antecedente limpio o regularizar cualquier situación pendiente es el requisito inicial para calificar a cualquier línea formal.
Antes de avanzar, es necesario calcular con precisión la cuota soportable por el flujo de ingresos, analizando con números reales cuánto dinero ingresa al hogar mes a mes después de pagar servicios, alquileres y gastos fijos para que la cuota del crédito o el resumen nunca comprometan la liquidez diaria.
Por último, hay que garantizar una planificación clara de los gastos, evitando comprometer ingresos futuros en compras innecesarias, de modo que el dinero del préstamo o el uso de la tarjeta se destinen exclusivamente a objetivos concretos y no distorsionen la salud financiera personal.
.
Grupo 1: Entidades bancarias con líneas de crédito personal
Los bancos tradicionales de la red formal disponen de préstamos personales orientados a empleados en relación de dependencia, jubilados y profesionales que necesitan un desembolso de dinero en efectivo de manera directa.
Requisitos típicos y condiciones operativas
Para acceder a estas propuestas, el principal requisito es contar con ingresos formales demostrables y una antigüedad laboral mínima. En cuanto a las garantías, la gran mayoría de estos préstamos opera a sola firma mediante una sólida calificación crediticia.
- Tiempo de respuesta: Es un proceso moderado. Al requerir evaluación de riesgo humana y validación de antecedentes, la aprobación puede demorar desde unos pocos días hasta un par de semanas.
- Tipo de tasa: Suelen ofrecer tasas fijas durante todo el plazo de devolución o sistemas combinados según las condiciones vigentes del mercado.
- Destino ideal: Son convenientes para compras de contado que exigen un pago inmediato, unificación de deudas previas con altos intereses o proyectos personales de mediano plazo.
Grupo 2: Programas oficiales y líneas de asistencia crediticia estatal
Los organismos públicos instrumentan periódicamente líneas de asistencia financiera vinculadas al acceso al crédito con condiciones preferenciales para sectores específicos de la comunidad.
Características del financiamiento oficial
Estas alternativas priorizan la inclusión financiera y el apoyo a las economías familiares por sobre las exigencias comerciales de la banca privada tradicional.
- Requisitos típicos: Flexibilizan las exigencias de historial bancario riguroso, solicitando comprobantes de ingresos habituales y documentación personal básica.
- Tiempo de respuesta: Lenta, ya que depende de convocatorias específicas, cupos limitados y procesos de evaluación administrativa institucional.
- Tipo de tasa: Poseen un enfoque de fomento, trabajando habitualmente con tasas bonificadas muy por debajo de los valores comerciales estándar del mercado.
- Destino ideal: Refacción de viviendas, adquisición de bienes durables para el hogar o reorganización de pasivos financieros personales.
Grupo 3: Billeteras virtuales, fintechs y tarjetas de crédito digitales
La digitalización del sistema financiero abrió la puerta a soluciones de crédito y financiamiento ágiles que funcionan de manera completamente integrada en las aplicaciones móviles que utilizamos todos los días.
Dinámica de las plataformas digitales y tarjetas
Las aplicaciones financieras y las tarjetas asociadas analizan el comportamiento transaccional del usuario dentro de su ecosistema para ofrecer montos precalificados o límites de compra sin trámites presenciales.
- Requisitos típicos: Se basan en el historial de uso de la aplicación, el comportamiento de pago y la validación de identidad digital (DNI). No exigen carpetas físicas complejas.
- Tiempo de respuesta: Inmediata en el caso de los préstamos preaprobados o uso instantáneo del plástico para diferir compras en cuotas.
- Tipo de tasa: Tasa fija calculada sobre el perfil digital del usuario, con costos que varían según la modalidad elegida (financiación de resúmenes o créditos en efectivo).
- Destino ideal: Financiamiento de compras cotidianas a corto plazo, pago escalonado de bienes mediante planes de cuotas con tarjeta o resolución de imprevistos domésticos urgentes.
Grupo 4: Alternativas sin crédito y planificación de consumos
No todo financiamiento proviene de un préstamo bancario o del uso de tarjetas. Existen mecanismos personales tradicionales que permiten adquirir bienes o servicios sin recurrir al endeudamiento.
Crecimiento y acuerdos comerciales
- Ahorro planificado: Destinar un porcentaje mensual de los ingresos a un fondo de reserva para afrontar gastos futuros sin pagar intereses financieros.
- Promociones y cuotas sin interés con tarjetas: Aprovechar los planes de financiación vigentes en fechas especiales o comercios adheridos para adquirir bienes de consumo sin recargo.
- Destino ideal: Compra de electrodomésticos, indumentaria o realización de viajes y servicios planificados con anticipación.
.
Preguntas frecuentes sobre tarjetas de crédito y préstamos personales
¿Qué conviene más para organizar mis finanzas, una tarjeta de crédito o un préstamo personal?
Depende del objetivo. La tarjeta de crédito resulta ideal para financiar consumos puntuales mediante planes de cuotas, mientras que el préstamo personal es más adecuado cuando se necesita un desembolso de dinero en efectivo de una sola vez para una necesidad mayor o unificar deudas.
¿Qué banco ofrece mejores condiciones de financiación personal?
Las condiciones varían de acuerdo con tu nivel de ingresos, tu historial en el sistema financiero y las líneas vigentes en entidades oficiales como el Banco Nación o el Banco Provincia, así como en los bancos privados donde percibas tus haberes.
¿Se puede acceder a un préstamo o tarjeta sin historial crediticio previo?
Sí. Las billeteras virtuales, las fintechs y las tarjetas comerciales suelen evaluar el comportamiento digital y transaccional reciente del usuario, permitiendo acceder a líneas iniciales de financiamiento sin exigir una larga trayectoria bancaria tradicional.
Fuente: Ediciones EP, 02/11/26.
.
.
El dinero que desaparece antes de empezar a invertir
octubre 25, 2026
Cuando los costos ocultos y la falta de liquidez destruyen una inversión
Por Gustavo Ibáñez Padilla.
Una inversión puede fracasar incluso antes de que los mercados comiencen a caer. No necesariamente por una crisis económica, una mala decisión empresarial o un desplome bursátil, sino por algo mucho menos espectacular y, en ocasiones, más difícil de detectar: los costos que consumen el capital desde el primer día y las restricciones que impiden recuperar el dinero cuando se necesita.
Muchos inversores dedican horas a comparar rentabilidades, estudiar tendencias y escuchar pronósticos. Sin embargo, prestan poca atención a dos preguntas fundamentales: ¿cuánto de mi dinero se invertirá realmente y en qué condiciones podré recuperarlo?
Un caso judicial reciente en Estados Unidos permite comprender por qué estas preguntas deberían formularse antes de firmar cualquier contrato.
Un fondo millonario y una advertencia para todos
En octubre de 2026, aproximadamente 60 inversores presentaron una demanda judicial contra los operadores del Broad Street Global Fund. Según la denuncia, el fondo habría captado más de 1.000 millones de dólares, destinado alrededor de 305 millones al cobro anticipado de honorarios y posteriormente intentado reemplazar determinados rescates en efectivo mediante la entrega de acciones restringidas.
El fondo había ofrecido distintas alternativas de inversión, vinculadas con actividades como infraestructura, desarrollos inmobiliarios y minería de criptomonedas. De acuerdo con la información publicada por InvestmentNews el 22 de octubre, los rendimientos anuales prometidos oscilaban entre el 7 % y el 28 %, dependiendo de la modalidad elegida.
Estas afirmaciones forman parte de una demanda y no deben interpretarse como hechos judicialmente probados. No obstante, constituyen un excelente punto de partida para reflexionar sobre problemas que pueden afectar a cualquier inversor, independientemente del país donde resida.
La cuestión central no es solamente determinar si existió una conducta fraudulenta. También importa comprender cómo una estructura de costos desproporcionada, combinada con restricciones de liquidez, puede poner en peligro un patrimonio.
En términos sencillos: no alcanza con saber cuánto promete ganar una inversión; también debemos conocer cuánto cuesta mantenerla y qué posibilidades reales tenemos de salir de ella.
El costo invisible de invertir
Imaginemos que una persona dispone de 100.000 dólares y decide colocarlos en un fondo que promete una rentabilidad atractiva.
Supongamos que el producto descuenta, al ingresar, una comisión extraordinaria del 30 %.
Ejemplo hipotético:
-Inversión inicial de USD 100.000
-Capital invertido: USD 70.000
-Comisión inicial: USD 30.000
Para que los USD 70.000 vuelvan a convertirse en USD 100.000, el capital efectivamente invertido debería crecer aproximadamente un 42,86 %, sin considerar otros costos ni impuestos.
Este ejemplo no significa que todos los fondos cobren semejantes porcentajes. Se trata de una situación extrema, utilizada para ilustrar la magnitud del problema.
La enseñanza resulta aplicable incluso cuando las comisiones son considerablemente menores.
Los honorarios de administración, los gastos operativos, las comisiones de intermediación y otros cargos reducen el dinero disponible para generar rendimientos. Además, cuando esos costos se mantienen durante muchos años, su impacto se multiplica porque también disminuye la base sobre la cual actúa el interés compuesto.
La Securities and Exchange Commission (SEC) estadounidense advierte expresamente sobre este fenómeno en sus materiales educativos para inversores.
Por eso, comparar únicamente la rentabilidad bruta de dos productos puede conducir a decisiones equivocadas.
Lo que verdaderamente importa es el resultado neto, después de considerar costos, impuestos aplicables y riesgos.
La liquidez: el derecho a recuperar nuestro dinero
Existe otro peligro que con frecuencia permanece oculto detrás de las promesas de rendimiento: la imposibilidad de recuperar el capital cuando se necesita.
En finanzas, la liquidez representa la facilidad con la que un activo puede convertirse en dinero disponible, en un plazo razonable y sin sufrir una pérdida significativa por la venta.
No todas las inversiones poseen el mismo grado de liquidez.
Una cuenta bancaria a la vista, un depósito a plazo, un bono negociado en un mercado activo, una propiedad inmobiliaria o una participación en un fondo privado presentan características muy diferentes.
Y ninguna de esas alternativas es necesariamente buena o mala por ese único atributo.
Invertir a largo plazo puede justificar aceptar restricciones temporales. El problema aparece cuando el inversor desconoce esas limitaciones, no recibe una explicación adecuada o descubre que las condiciones de salida son diferentes de las que había comprendido.
En el caso Broad Street, los demandantes sostienen que se pretendió sustituir determinadas obligaciones de rescate en efectivo por acciones sujetas a restricciones de negociación. Si esto se confirma, estaríamos frente a una transformación sustancial de las condiciones económicas esperadas por los inversores.
Una participación accionaria puede tener un valor teórico importante y, simultáneamente, carecer de un mercado donde venderse a ese precio.
Tener un activo valorado en un millón de dólares no equivale necesariamente a disponer de un millón de dólares.
Esta distinción resulta crucial al planificar necesidades familiares, gastos imprevistos, obligaciones empresariales o compromisos sucesorios.
Cuando el horizonte temporal no coincide con las necesidades
Pensemos en una familia que desea invertir para complementar su jubilación dentro de quince años.
Puede resultar razonable destinar una parte de su patrimonio a instrumentos de largo plazo, siempre que comprenda sus características y mantenga recursos suficientes para afrontar necesidades de corto plazo.
Pero imaginemos que esa misma familia compromete la totalidad de sus ahorros en un producto con restricciones de rescate durante varios años.
¿Qué sucedería si uno de sus integrantes pierde el empleo? ¿O si aparecen gastos médicos extraordinarios? ¿Y si surge la necesidad de ayudar económicamente a un hijo?
La inversión podría estar funcionando exactamente como fue diseñada y, aun así, resultar inadecuada para las necesidades de esa familia.
Esto revela una distinción fundamental entre la calidad de un producto financiero y su conveniencia para determinado inversor.
Una inversión técnicamente sólida puede ser una mala elección cuando no coincide con los objetivos, la capacidad económica o el horizonte temporal de quien la contrata.
De allí surge la importancia de mantener reservas líquidas y distribuir el patrimonio entre instrumentos con distintas funciones.
Los productos de largo plazo requieren una mirada integral
Estas consideraciones también son relevantes para los seguros de vida con componentes de ahorro o inversión, las anualidades y otras soluciones de planificación patrimonial.
Se trata de instrumentos que pueden cumplir múltiples funciones: protección familiar, acumulación de capital, planificación del retiro, organización sucesoria y cobertura de contingencias.
Pero su evaluación exige comprender elementos que no siempre aparecen en una presentación comercial resumida.
En un seguro de vida universal indexado, por ejemplo, es indispensable distinguir entre las garantías contractuales y las proyecciones de valores futuros. También deben examinarse las primas previstas, los costos de cobertura, los gastos administrativos, las reglas de acreditación de intereses, los posibles cargos por rescate y las condiciones que permiten mantener vigente la póliza.
No corresponde equiparar estos productos con los fondos privados cuestionados judicialmente. Sus estructuras, objetivos y marcos jurídicos pueden ser muy diferentes.
Sin embargo, existe un principio común: una decisión financiera responsable exige comprender el contrato completo, no solamente sus beneficios esperados.
En determinados casos, aceptar costos iniciales o limitaciones temporales puede justificarse por las prestaciones ofrecidas. Lo decisivo es que esos compromisos sean conocidos, razonables y compatibles con el plan financiero personal.
Los incentivos también importan
Al estudiar una inversión, generalmente analizamos los riesgos del mercado, pero pocas veces examinamos con suficiente profundidad los incentivos de quienes diseñan, administran y comercializan el producto.
¿Cómo obtiene sus ingresos el administrador? ¿Cobra al ingresar el dinero, por el patrimonio administrado o en función de los resultados? ¿Recibe una remuneración diferente según el producto recomendado?
Estas preguntas permiten identificar posibles conflictos de intereses.
Por ejemplo, cuando una organización cobra una parte sustancial de sus honorarios al inicio, puede existir un incentivo económico para concentrarse en captar nuevos clientes, incluso si el valor del servicio debería generarse durante muchos años.
Esto no implica que toda comisión anticipada sea abusiva o ilegítima. Lo importante es evaluar su proporcionalidad, justificación y transparencia.
Un sistema adecuado de asesoramiento debe procurar que los incentivos del profesional estén alineados con los intereses del cliente.
Y cuando surgen conflictos inevitables, corresponde identificarlos, administrarlos y comunicarlos de manera comprensible.
Antes de invertir, hay que saber preguntar
La prevención comienza con una actitud sencilla: no aceptar aquello que no se comprende.
Conviene exigir documentación, analizar escenarios desfavorables, comprobar las habilitaciones correspondientes y solicitar explicaciones sobre costos y condiciones de salida.
También es recomendable revisar la custodia de los activos y verificar si existen mecanismos independientes de control.
Un producto legítimo no garantiza una rentabilidad positiva. Pero la transparencia permite conocer los riesgos que estamos aceptando y evita agregar peligros innecesarios.
La prudencia financiera no consiste en desconfiar sistemáticamente de toda oportunidad, sino en distinguir las promesas comerciales de los compromisos contractuales.
La mejor inversión comienza antes de transferir el dinero
Los grandes problemas patrimoniales rara vez aparecen de improviso. Con frecuencia se desarrollan durante largos períodos en los que determinados costos, restricciones o conflictos de intereses pasan inadvertidos.
Cuando finalmente se manifiestan, las posibilidades de corregirlos pueden ser escasas.
Por eso, el momento decisivo de una inversión no siempre ocurre cuando compramos o vendemos, sino cuando evaluamos sus condiciones y elegimos cómo comprometer nuestro patrimonio.
Antes de perseguir una rentabilidad extraordinaria, debemos asegurarnos de comprender los costos ordinarios, los riesgos posibles y las alternativas de salida.
Invertir bien no es solamente saber cómo ganar dinero. También es saber cuánto podemos perder, qué estamos pagando y cuándo podremos recuperar nuestro capital.
La próxima vez que le presenten una oportunidad financiera especialmente atractiva, no comience preguntando cuánto promete rendir. Pregunte primero cuánto cuesta, quién controla el dinero y bajo qué condiciones puede recuperarlo.
Y antes de asumir compromisos patrimoniales importantes, procure el acompañamiento de un profesional idóneo, capaz de evaluar las alternativas en función de sus necesidades y objetivos.
Porque la rentabilidad puede ser incierta, pero la responsabilidad de comprender lo que firmamos comienza mucho antes de invertir.
Fuentes de consulta
• Romero, T. (2026, 22 de octubre). Investors accuse Broadstreet fund of alleged billion-dollar ‘Ponzi-like’ scheme. InvestmentNews.
• U.S. Securities and Exchange Commission. (2025, 23 de julio). How Fees and Expenses Affect Your Investment Portfolio – Investor Bulletin. Investor.gov.
• Tribunal Federal del Distrito Sur de Florida. (2026). GSC Capital Holdings, LLC v. Broadstreet Global Fund, LLC et al.. Registro judicial, expediente 9:2026cv81034.
***********
Ficha práctica para el inversor. Herramienta complementaria al artículo · Economía Personal
Las diez preguntas que debe responder antes de invertir
Esta ficha está diseñada para utilizarse durante una entrevista con un asesor financiero, al comparar productos de inversión o antes de comprometer capital en un fondo, seguro de vida con inversión u otro instrumento de largo plazo.
Control previo a la inversión
- ¿Quién recibe y administra mi dinero?
Identificar la entidad contratante, el administrador, el custodio y sus respectivas responsabilidades. - ¿Está habilitado y supervisado?
Comprobar registros oficiales y determinar qué organismo tiene competencia sobre la entidad y el producto. - ¿En qué se invertirá efectivamente?
Verificar los activos subyacentes, su estrategia, diversificación y riesgos principales. - ¿Qué costos pagaré?
Exigir un detalle escrito de comisiones iniciales, cargos recurrentes, gastos indirectos, impuestos y penalidades. - ¿Qué rendimiento necesito para recuperar lo aportado?
Solicitar una simulación del punto de equilibrio después de costos, sin confundir resultados proyectados con garantías. - ¿Cuándo y cómo puedo recuperar el dinero?
Examinar períodos mínimos, condiciones de rescate, plazos de pago, suspensiones y posibles restricciones. - ¿Cuánto podría perder?
Evaluar escenarios adversos, pérdida de capital, riesgos de contraparte y ausencia o alcance de garantías. - ¿Qué garantías tengo realmente?
Distinguir garantías contractuales, cobertura aseguradora, protección regulatoria y simples proyecciones. - ¿Cómo se remunera quien me recomienda esta inversión?
Identificar comisiones, incentivos, vínculos comerciales y potenciales conflictos de intereses. - ¿Es adecuada para mis objetivos personales?
Relacionar la inversión con necesidades familiares, horizonte temporal, reservas líquidas y planificación patrimonial.
Fuente: Ediciones EP, 25/10/26.
Información sobre Gustavo Ibáñez Padilla
En Economía Personal podemos acompañarlo en la evaluación de opciones de inversión. Solicite una entrevista inicial a través del formulario de contacto para identificar prioridades y analizar si una oferta determinada resulta adecuada para su situación.
Más información:
La Libertad Financiera es un camino, no un destino
La Norma ISO 22222: Un pilar en la Planificación Financiera
Saber invertir también es saber cómo se puede perder
La arquitectura invisible del éxito: independencia, infraestructura y el nuevo paradigma del asesor financiero
Planificar con criterio: por qué el asesoramiento profesional marca la diferencia en el plan de inversión personal y familiar
.
Antes de realizar cualquier inversión infórmese: Aviso Legal
.
.
.
El fraude también habla el idioma de la confianza
octubre 19, 2026
Un caso investigado por la SEC muestra por qué una recomendación cercana nunca debe reemplazar el análisis independiente
Por Gustavo Ibáñez Padilla.
Las estafas financieras no siempre llegan mediante un correo anónimo, una publicidad extravagante o la llamada de un desconocido. Algunas ingresan por una puerta mucho más confiable: la recomendación de un amigo, un familiar, un colega o un integrante respetado de la comunidad.
Esa cercanía reduce las defensas. Si varias personas conocidas ya invirtieron, si el promotor comparte nuestras creencias o si alguien de confianza avala la propuesta, hacer preguntas puede parecer innecesario e incluso descortés. Sin embargo, en materia financiera, la afinidad personal no constituye una prueba de solvencia, legalidad ni seguridad.
Una promesa demasiado tranquilizadora
El 10 de septiembre de 2026, la Comisión de Valores de Estados Unidos —SEC— presentó una demanda contra Ernest Ossei Boateng y dos compañías vinculadas, Intercontinental Wealth Network LLC e I Wealth Network LP.
Según la acusación, entre enero de 2020 y marzo de 2026 habrían captado aproximadamente 16 millones de dólares de más de 200 inversores, muchos de ellos sin experiencia financiera. La promoción se dirigía principalmente a integrantes de comunidades cristianas de origen ghanés de Nueva York y Nueva Jersey.
La SEC sostiene que se prometían rendimientos fijos garantizados, una estrategia de bajo riesgo y una supuesta cobertura mediante un “seguro financiero y de inversiones”. De acuerdo con la demanda, más de 5,8 millones de dólares habrían sido utilizados para gastos personales, mientras que unos 6,6 millones se habrían destinado a pagar a inversores anteriores, una mecánica característica de los esquemas Ponzi. Parte del dinero también habría sido aplicada a operaciones especulativas que generaron pérdidas superiores a 750.000 dólares.
Se trata de acusaciones que deberán resolverse judicialmente, no de una sentencia definitiva. Pero los hechos descriptos permiten reconocer señales de alerta que trascienden este expediente.
El fraude por afinidad
La SEC denomina affinity fraud —fraude por afinidad— a las maniobras que aprovechan la confianza existente dentro de grupos religiosos, étnicos, profesionales, laborales o sociales.
El promotor puede pertenecer realmente al grupo o presentarse como uno de sus miembros. A veces consigue que referentes respetados recomienden la inversión. Esos referentes no necesariamente participan del engaño: también pueden haber sido convencidos y transformarse, involuntariamente, en víctimas y multiplicadores de la propuesta.
Aquí reside una de las mayores dificultades. La decisión deja de evaluarse solamente por sus condiciones financieras y empieza a mezclarse con la lealtad, la amistad o el sentido de pertenencia. Preguntar se interpreta como desconfiar de la persona, cuando en realidad lo que debe examinarse es la operación.
Una persona puede ser honesta y, al mismo tiempo, estar recomendando una inversión que no comprende. La buena fe del intermediario informal no corrige los defectos del producto ni reemplaza la documentación.
.
Cuando el “seguro” es apenas una palabra
La supuesta protección mediante seguro merece especial atención. Decir que una inversión está “asegurada” no significa nada si no se identifica la compañía aseguradora, la póliza, el riesgo cubierto, el beneficiario, las exclusiones, los límites y el procedimiento para reclamar.
Un seguro auténtico tampoco elimina automáticamente el riesgo de mercado, de crédito, de liquidez o de fraude. Por eso, la palabra “garantizado” debe provocar preguntas, no tranquilidad instantánea.
Lo mismo ocurre con los primeros pagos. En un esquema Ponzi, cobrar puntualmente durante algunos meses no demuestra que exista una actividad rentable. El dinero recibido puede provenir de inversores posteriores. Esos pagos iniciales construyen credibilidad, generan recomendaciones y persuaden a las víctimas para aumentar su inversión.
La Regla 99/1 aplicada a las decisiones financieras
En La Regla 99/1 sostenemos, como principio de Prudencia Aplicada, que durante el 99 % del tiempo puede no ocurrir nada extraordinario, mientras que en el 1 % restante puede ocurrir todo.
No es una estadística literal, sino una heurística para pensar el riesgo. Una inversión fraudulenta puede exhibir durante años una apariencia de normalidad: informes, reuniones, testimonios satisfechos y pagos regulares. El momento decisivo llega cuando numerosos inversores intentan retirar su dinero, se interrumpe el ingreso de nuevos fondos o desaparece el promotor.
La prudencia debe ejercerse antes de ese momento crítico. Cuando el problema ya se hizo visible, recuperar el capital suele resultar difícil, lento o imposible.
De la confianza al proceso profesional
La planificación financiera inspirada en la ISO 22222 propone precisamente transformar decisiones intuitivas en un proceso ordenado. La norma define el proceso de planificación personal e incorpora requisitos sobre comportamiento ético, competencia y experiencia profesional.
Antes de invertir, conviene responder por escrito algunas preguntas básicas:
- ¿Quién es jurídicamente el emisor y quiénes son sus responsables?
- ¿Está autorizado o registrado para realizar esa actividad?
- ¿Dónde quedará custodiado el dinero o los activos?
- ¿Cómo se genera el rendimiento prometido y qué riesgos podrían producir pérdidas?
- ¿Existen estados contables, contratos y documentación verificables?
- ¿Cuándo y bajo qué condiciones puede recuperarse el capital?
- ¿Qué comisiones recibe quien recomienda la operación?
- Si existe un seguro, ¿qué compañía lo emitió y qué cubre exactamente?
La inscripción ante un organismo regulador no convierte por sí sola una inversión en segura, pero la ausencia de registro, custodia independiente o documentación suficiente constituye una advertencia seria.
Antes de transferir, haga investigar
Confiar en las personas es indispensable para la vida social. Entregarles nuestros ahorros sin verificación es otra cosa.
Ante una propuesta financiera, especialmente si promete rendimientos fijos, bajo riesgo y alguna forma imprecisa de garantía, deténgase antes de transferir. Consulte a un profesional idóneo e independiente que pueda investigar al oferente, comprobar registros, analizar contratos, verificar la custodia y explicar los riesgos reales.
Esa consulta puede parecer un costo o una demora. En realidad, es una forma de proteger años de trabajo. La confianza merece ser respaldada por evidencia, no utilizada como sustituto de ella.
Fuente: Ediciones EP, 19/10/26.
Información sobre Gustavo Ibáñez Padilla
En Economía Personal podemos acompañarlo en la evaluación de opciones de inversión. Solicite una entrevista inicial a través del formulario de contacto para identificar prioridades y analizar si una oferta determinada resulta adecuada para su situación.
Más información:
La Libertad Financiera es un camino, no un destino
La Norma ISO 22222: Un pilar en la Planificación Financiera
Saber invertir también es saber cómo se puede perder
La arquitectura invisible del éxito: independencia, infraestructura y el nuevo paradigma del asesor financiero
Planificar con criterio: por qué el asesoramiento profesional marca la diferencia en el plan de inversión personal y familiar
.
Antes de realizar cualquier inversión infórmese: Aviso Legal
.
.
.
Antifragilidad, Regla 99/1 y Gestión integral de la vulnerabilidad
junio 26, 2026
Cómo prosperar en un mundo que no podemos predecir
Por Gustavo Ibáñez Padilla.
Hay libros que explican una idea y libros que modifican la manera de mirar la realidad. Antifrágil, de Nassim Nicholas Taleb, pertenece a esta segunda categoría. No es sólo una obra sobre riesgo, finanzas o incertidumbre. Es, sobre todo, una reflexión profunda sobre cómo sobreviven —y a veces prosperan— los sistemas vivos, las organizaciones, las sociedades, los patrimonios y las personas cuando se enfrentan a lo inesperado.
Taleb parte de una distinción aparentemente simple, pero de consecuencias enormes: no todo lo que resiste es igual. Lo frágil se rompe ante el desorden; lo robusto lo soporta; lo antifrágil mejora gracias a él. Una copa de cristal es frágil: necesita calma, estabilidad y protección. Una roca puede ser robusta: soporta golpes sin transformarse demasiado. Pero un organismo vivo, un músculo entrenado, un sistema inmunológico o una empresa bien diseñada pueden fortalecerse ante ciertos niveles de estrés. No sobreviven a pesar de la presión, sino que aprenden, se adaptan y mejoran por medio de ella.
Esta idea permite comprender mejor muchos fenómenos de la vida económica y social. Una familia, una empresa, una farmacia, una cartera de inversiones, una organización de seguridad o un sistema de inteligencia no fracasan solamente por la aparición de una crisis. Fracasan, sobre todo, porque llegan a esa crisis cargados de fragilidades previas. La crisis revela lo que ya estaba mal diseñado.
En este punto, Antifrágil se conecta naturalmente con una línea de pensamiento que hemos venido desarrollando en trabajos anteriores: la gestión integral de la vulnerabilidad. La pregunta central ya no es únicamente ¿qué riesgo enfrentamos?, sino ¿dónde somos vulnerables aunque no sepamos exactamente qué ocurrirá? La diferencia es decisiva. Quien sólo intenta predecir el futuro queda atrapado en la ilusión del pronóstico perfecto. Quien estudia su propia fragilidad puede prepararse aunque ignore la forma concreta que adoptará la próxima crisis.
Taleb insiste en que los grandes acontecimientos imprevisibles —los llamados Cisnes Negros— son, por definición, difíciles o imposibles de anticipar. Nadie puede construir una estrategia seria basada en adivinar con precisión la próxima pandemia, el próximo colapso financiero, el próximo atentado terrorista, el próximo cambio regulatorio o la próxima disrupción tecnológica. Pero sí podemos hacer algo mucho más práctico: reducir nuestra exposición a daños irreversibles y aumentar nuestra capacidad de adaptación.
Ése es el punto donde la antifragilidad deja de ser una teoría y se convierte en una disciplina de decisión.
.
Fragilidad invisible y falsa estabilidad
Uno de los grandes aportes de Taleb consiste en mostrar que la estabilidad excesiva puede ser peligrosa. Los sistemas que nunca enfrentan pequeños errores, tensiones o pérdidas menores suelen acumular vulnerabilidades ocultas. La ausencia de problemas visibles no siempre indica salud; a veces indica fragilidad reprimida.
Esto ocurre en la economía, en la seguridad y en las finanzas personales. Una empresa que crece durante años gracias al endeudamiento puede parecer exitosa hasta que sube la tasa de interés, cae la demanda o se interrumpe el crédito. Una familia que mantiene un buen nivel de vida sin ahorro ni seguros parece estable hasta que aparece una enfermedad, un fallecimiento prematuro o la pérdida del empleo. Una farmacia que funciona correctamente mientras el titular está presente puede descubrir, ante una contingencia, que nunca tuvo protocolos, sucesión, reservas ni separación patrimonial adecuada. Una organización que nunca sufrió un ataque informático puede creer que está protegida, cuando en realidad simplemente no ha sido probada.
La falsa estabilidad es una de las formas más peligrosas de fragilidad. Se parece a la calma antes de la tormenta, pero no porque la tormenta sea inevitable en sentido fatalista, sino porque todo sistema complejo termina enfrentando perturbaciones. La vida real no ofrece ambientes completamente controlados.
En contrainteligencia y seguridad ocurre algo similar. El mayor error consiste en confundir la ausencia de incidentes con la ausencia de amenaza. Una instalación, una empresa, una familia o un directivo pueden pasar años sin sufrir un ataque, una filtración de información o una intrusión. Pero esa tranquilidad no prueba que el sistema sea seguro; sólo prueba que aún no fue sometido a determinada clase de presión.
Aquí aparece con claridad la Regla 99/1, o Regla de Ibáñez Padilla: “En contrainteligencia y seguridad, el 99% del tiempo no pasa nada, y en el 1% restante pasa todo”. Esta regla no debe interpretarse como una proporción estadística rígida, sino como una advertencia estratégica. La mayor parte del tiempo, los sistemas parecen funcionar con normalidad. Sin embargo, una pequeña fracción de eventos concentra la mayor parte de las consecuencias. El problema es que las decisiones preventivas deben tomarse durante el 99% aparentemente tranquilo, no cuando ya comenzó el 1% crítico.
Taleb y la Regla 99/1 convergen en una misma intuición: los sistemas complejos no fallan de manera lineal. Un pequeño descuido puede producir un daño desproporcionado. Una pequeña reserva de liquidez puede evitar una quiebra. Un seguro correctamente diseñado puede impedir la ruina patrimonial de una familia. Una clave de acceso mal protegida puede abrir la puerta a una catástrofe informática. Una decisión sucesoria postergada puede destruir una empresa familiar construida durante décadas.
Reducir fragilidad antes que buscar rentabilidad
Una enseñanza fundamental de Antifrágil es que la primera tarea no consiste en maximizar beneficios, sino en evitar la ruina. Este principio es especialmente relevante en finanzas personales, management y planificación patrimonial. La rentabilidad sólo tiene sentido si el sistema sobrevive.
Muchos errores financieros nacen de invertir el orden correcto de las prioridades. Se busca rendimiento antes que liquidez, crecimiento antes que protección, eficiencia antes que redundancia, velocidad antes que seguridad. Pero un sistema excesivamente optimizado puede volverse frágil. La eficiencia absoluta suele eliminar márgenes de maniobra. Y sin márgenes de maniobra no hay adaptación.
Una familia financieramente frágil no es necesariamente pobre. Puede tener altos ingresos y, sin embargo, carecer de reservas, seguros, diversificación, planificación sucesoria o protección patrimonial. Del mismo modo, una empresa puede facturar mucho y ser vulnerable por depender de un solo proveedor, un solo cliente, un solo directivo, un solo canal de ventas o una sola fuente de financiamiento.
La planificación financiera profesional apunta precisamente a ordenar estas dimensiones. No elimina la incertidumbre, pero reduce la vulnerabilidad frente a ella. En este sentido, la Norma ISO-IRAM 22222, vinculada a la planificación financiera personal, resulta especialmente pertinente porque propone un proceso sistemático, ético y profesional para comprender la situación del cliente, identificar objetivos, analizar alternativas y monitorear decisiones. Esta visión es profundamente compatible con la filosofía de Taleb: no se trata de adivinar el futuro, sino de construir una arquitectura de decisión más sólida.
El asesoramiento especializado, cuando es independiente, ético y competente, forma parte de esa arquitectura. Ninguna persona puede dominar por sí sola todas las dimensiones relevantes del riesgo financiero, legal, tributario, sucesorio, asegurador, tecnológico y patrimonial. Por eso, contar con asesores especializados no debe entenderse como un lujo ni como un gasto superfluo, sino como una forma de capital estratégico.
Capital antifrágil
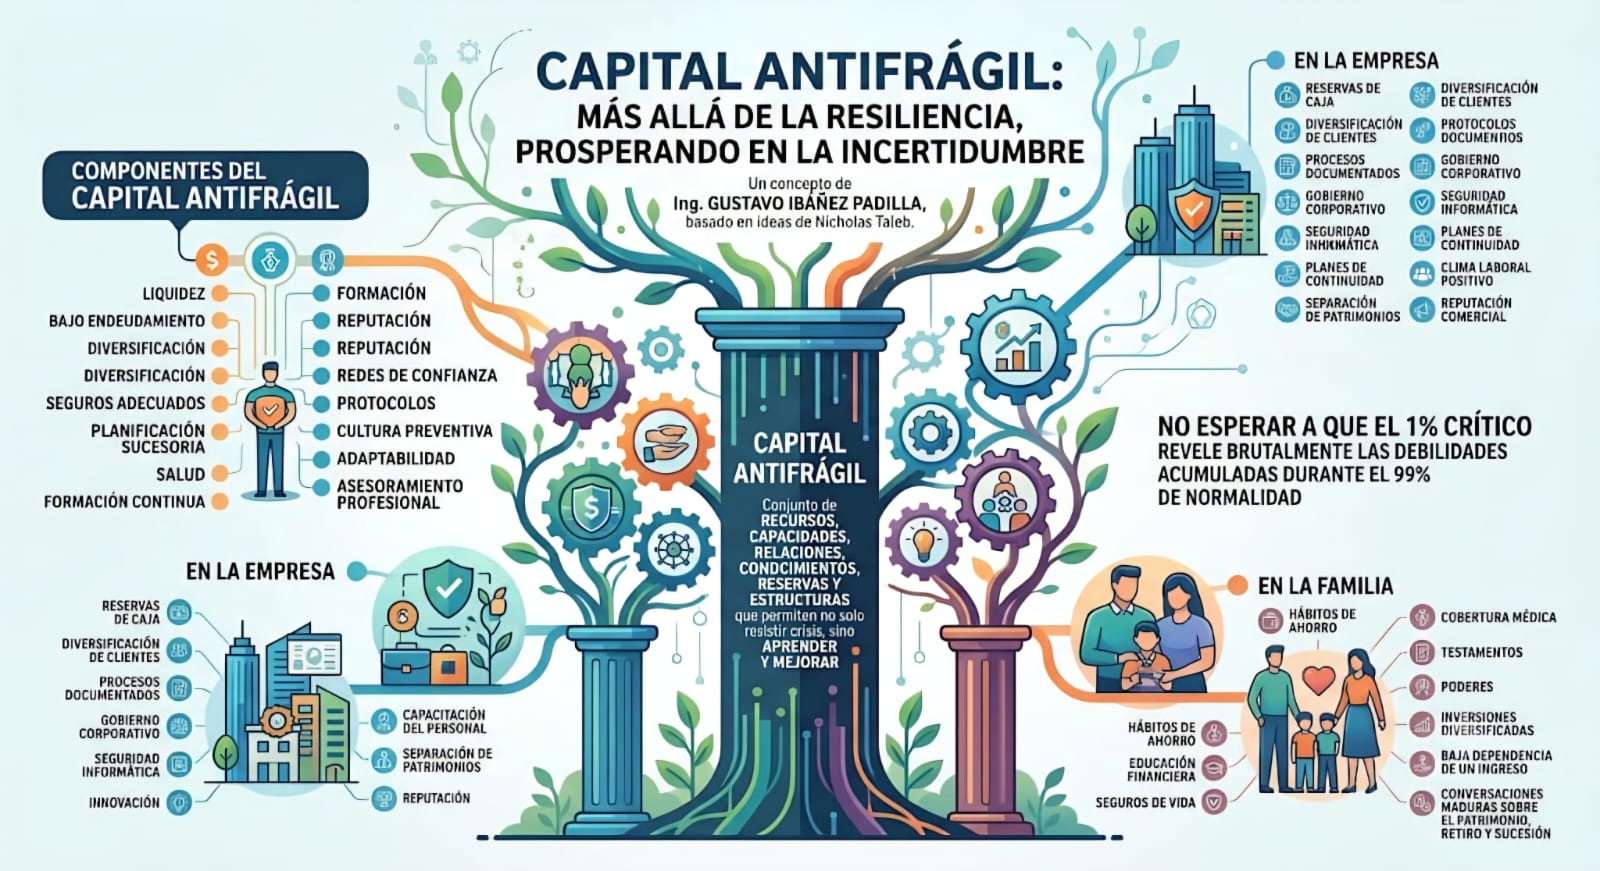
Podemos definir el capital antifrágil como el conjunto de recursos, capacidades, relaciones, conocimientos, reservas y estructuras que permiten a una persona, una familia o una organización no sólo resistir una crisis, sino aprender de ella y salir mejor posicionada.
Este capital no es exclusivamente financiero. Incluye liquidez, bajo endeudamiento, diversificación, seguros adecuados, planificación sucesoria, salud, formación, reputación, redes de confianza, protocolos, cultura preventiva, capacidad de adaptación y acceso a asesoramiento profesional. Una persona con capital antifrágil no es aquella que no enfrenta problemas, sino aquella que evita que un problema puntual destruya todo su sistema de vida.
En una empresa, el capital antifrágil puede expresarse en reservas de caja, diversificación de clientes, procesos documentados, gobierno corporativo, seguridad informática, planes de continuidad, buen clima laboral, reputación comercial y capacidad de innovación. En una farmacia, puede incluir control de inventarios, protocolos sanitarios, cobertura de responsabilidad civil, protección patrimonial del titular, planificación sucesoria, capacitación del personal y separación clara entre patrimonio familiar y patrimonio empresarial.
En una familia, el capital antifrágil se manifiesta en hábitos de ahorro, educación financiera, seguros de vida, cobertura médica, testamentos, poderes, inversiones diversificadas, baja dependencia de una sola fuente de ingreso y conversaciones familiares maduras sobre patrimonio, retiro y sucesión.
En todos los casos, el principio es el mismo: no esperar a que el 1% crítico revele brutalmente las debilidades acumuladas durante el 99% de normalidad.
.
La Regla 99/1 como metodología práctica
Taleb ofrece una filosofía de la incertidumbre. La Regla 99/1 puede funcionar como una metodología práctica para actuar sobre ella.
Si la realidad fuera homogénea, todas las decisiones tendrían una importancia similar. Pero no es así. En los sistemas complejos, unas pocas variables explican una parte desproporcionada de los resultados. Un solo punto de falla puede comprometer toda una estructura. Una sola omisión puede destruir años de trabajo. Una sola protección bien diseñada puede evitar una pérdida irreversible.
Por eso, la tarea del consultor, del empresario, del asesor financiero, del responsable de seguridad o del jefe de familia no consiste en controlarlo todo. Consiste en identificar las pocas vulnerabilidades críticas que realmente pueden comprometer la continuidad del sistema.
En seguridad, puede ser el control de accesos. En ciberseguridad, la autenticación y las copias de respaldo. En finanzas personales, la falta de liquidez o de seguro de vida. En una PyME, la dependencia de un único cliente. En una farmacia, la ausencia de sucesión y protocolos. En una familia, el desorden patrimonial. En una cartera de inversiones, la concentración excesiva. En una organización, la falta de información confiable.
La Regla 99/1 enseña que el objetivo no es multiplicar controles inútiles, sino encontrar los puntos donde una intervención pequeña produce una reducción enorme de la fragilidad. Esto se vincula con la idea de prevención inteligente: actuar antes, actuar sobre lo esencial y actuar donde el impacto potencial es mayor.
Contrainteligencia y antifragilidad
La contrainteligencia ofrece un ejemplo privilegiado de pensamiento antifrágil. La inteligencia tradicional pregunta: ¿Qué hará el adversario?. La contrainteligencia pregunta: ¿Dónde soy vulnerable aunque no sepa qué hará el adversario?
Esta segunda pregunta es más poderosa. Ningún sistema de seguridad puede anticipar todas las acciones posibles de un enemigo inteligente. Pero sí puede reducir superficies de ataque, compartimentar información, limitar accesos, entrenar al personal, detectar anomalías, crear redundancias y establecer protocolos de respuesta.
La contrainteligencia no pretende eliminar la incertidumbre; pretende impedir que la incertidumbre se convierta en colapso. Esto la acerca mucho al pensamiento de Taleb. Un sistema antifrágil no depende de acertar siempre. Está diseñado para que sus errores sean pequeños, contenidos y útiles para aprender.
Esta lógica también sirve en la empresa. Un buen empresario no necesita prever cada crisis macroeconómica, pero sí debe evitar que una sola crisis lo destruya. Un buen inversor no necesita acertar cada movimiento del mercado, pero sí debe evitar la concentración ruinosa. Un buen asesor no necesita prometer certezas imposibles, pero sí puede ayudar a construir decisiones más robustas y menos frágiles.
El problema ético: quién gana y quién pierde
Taleb ha insistido también en una cuestión ética central: no es aceptable que algunos capturen los beneficios mientras transfieren los riesgos a otros. Este problema aparece en las finanzas, la política, las corporaciones y el asesoramiento profesional.
Un asesor que recomienda productos inadecuados sin sufrir las consecuencias del daño que produce es un agente de fragilidad. Un directivo que toma riesgos excesivos porque cobrará bonos si acierta y trasladará pérdidas si fracasa también fragiliza el sistema. Un burócrata que impone reglas sin experimentar sus efectos reales puede aumentar vulnerabilidades que nunca pagará personalmente.
Por eso, la ética profesional no es un adorno moral. Es una condición de diseño antifrágil. Los sistemas funcionan mejor cuando quienes deciden asumen consecuencias proporcionales a sus decisiones. En planificación financiera, esto exige transparencia, competencia, independencia de criterio y orientación real al interés del cliente.
La verdadera confianza no nace de la promesa de resultados, sino de la calidad del proceso. Y la calidad del proceso depende de información adecuada, diagnóstico prudente, identificación de riesgos, claridad de objetivos y revisión periódica. Esa lógica coincide con las mejores prácticas internacionales de planificación financiera y con la necesidad de construir relaciones profesionales de largo plazo.
Argentina y América Latina como escuela de incertidumbre
Hablar de antifragilidad desde Argentina y América Latina tiene un valor especial. Nuestras sociedades han convivido durante décadas con inflación, devaluaciones, crisis bancarias, cambios regulatorios, inestabilidad política, presión fiscal, informalidad, inseguridad jurídica y fragilidad institucional. En otros contextos, la incertidumbre aparece como una anomalía. En nuestra región, muchas veces es parte del ambiente cotidiano.
Esto obliga a desarrollar una inteligencia práctica particular. El empresario argentino sabe que debe pensar en escenarios alternativos. La familia argentina sabe que la moneda, el empleo y las reglas pueden cambiar. El profesional independiente sabe que la estabilidad nunca está garantizada. La PyME sabe que sobrevivir ya es una forma de excelencia.
Pero esa experiencia no siempre se traduce en método. Allí aparece la necesidad de una síntesis: convertir la intuición acumulada en una arquitectura de decisión. Taleb aporta el marco conceptual; la planificación financiera aporta proceso; la seguridad aporta disciplina preventiva; la contrainteligencia aporta mirada adversarial; la Regla 99/1 aporta criterio de priorización.
De esa integración puede surgir una verdadera gestión integral de la vulnerabilidad.
La clave: no adivinar el futuro, prepararse para merecerlo
La gran enseñanza de Antifrágil no es que debamos buscar el caos ni exponernos irresponsablemente al riesgo. Ésa sería una lectura superficial. La verdadera enseñanza es mucho más exigente: debemos reducir fragilidades, limitar daños irreversibles, crear opciones, construir redundancias inteligentes y diseñar sistemas capaces de aprender.
La Regla 99/1 complementa esta visión al recordarnos que las consecuencias decisivas suelen concentrarse en pocos momentos, pocos factores y pocas vulnerabilidades. Por eso, la prevención no debe medirse por la cantidad de controles, sino por su capacidad para proteger aquello que realmente sostiene el sistema.
En la vida personal, esto significa cuidar la salud, ordenar las finanzas, proteger a la familia, asegurar lo esencial y planificar el patrimonio. En la empresa, significa construir continuidad, diversificar riesgos, documentar procesos, formar equipos y evitar dependencias críticas. En seguridad, significa prepararse durante la calma para no improvisar durante la crisis. En inversiones, significa no confundir rentabilidad con supervivencia. En asesoramiento profesional, significa aportar criterio, independencia y responsabilidad.
La incertidumbre no desaparecerá. Tampoco los Cisnes Negros. La pregunta relevante no es si ocurrirán eventos inesperados, sino qué tan vulnerables estaremos cuando ocurran.
La verdadera planificación no consiste en adivinar el futuro. Consiste en construir personas, familias, empresas y patrimonios capaces de seguir prosperando aunque el futuro resulte diferente de lo esperado.
Ése es, quizás, el mayor punto de encuentro entre Taleb, la Regla 99/1 y una visión madura de la economía personal: la libertad no se alcanza eliminando el riesgo, sino diseñando sistemas que permitan vivir, emprender, invertir y proteger lo valioso sin quedar a merced de cada perturbación del entorno.
En definitiva, la antifragilidad no es una moda intelectual. Es una forma superior de prudencia. Y la prudencia bien entendida no paraliza: libera.
Fuente: Ediciones EP, 26/06/26.
Información sobre Gustavo Ibáñez Padilla
Más información:
La Regla 99/1: el uno por ciento que puede cambiarlo todo
Inteligencia es anticipación
Estadística: ¿Cuál error es peor: Tipo I o Tipo II?
La Seguridad Personal y Familiar en el Siglo XXI
Dinero en efectivo: el viejo héroe en tiempos de crisis
Frágil, robusto y antifrágil
______________________________________________________________________________
Vincúlese a nuestras Redes Sociales: LinkedIn YouTube Twitter
______________________________________________________________________________
.
.
La arquitectura invisible del éxito: independencia, infraestructura y el nuevo paradigma del asesor financiero
mayo 1, 2026
Por Gustavo Ibáñez Padilla.
En los últimos años, el negocio del asesoramiento financiero ha experimentado una transformación silenciosa pero profunda. Lo que durante décadas fue un ecosistema dominado por grandes instituciones —con estructuras jerárquicas y burocráticas, procesos estandarizados y márgenes definidos— ha comenzado a dar paso a un modelo más flexible, más personalizado y, sobre todo, más alineado con los intereses del cliente: el del asesor independiente.
Sin embargo, esta evolución no es simplemente un cambio de forma jurídica o de estructura contractual. Es, en esencia, una redefinición del concepto mismo de valor dentro del negocio financiero. La independencia ya no se mide únicamente por la ausencia de un empleador institucional, sino por la capacidad real de construir un modelo sostenible, escalable y competitivo en un entorno crecientemente complejo.
Planteamos aquí una reflexión dirigida a consultores independientes —o a quienes evalúan dar ese paso— sobre el verdadero significado de la independencia en el siglo XXI. Más aún, sobre la oportunidad estratégica que surge cuando esa autonomía se combina con una infraestructura profesional de nivel institucional.
.
Independencia: de la promesa a la realidad operativa
El impulso hacia la independencia suele estar motivado por factores legítimos y, en muchos casos, inevitables. La necesidad de eliminar conflictos de interés, la búsqueda de mayor flexibilidad en la relación con los clientes, la posibilidad de definir una propuesta de valor propia, o simplemente el deseo de construir un patrimonio empresarial genuino.
No obstante, existe una diferencia sustancial entre la independencia como aspiración y la independencia como sistema operativo.
En su fase inicial, el asesor independiente suele experimentar una sensación de control ampliado: decisiones más ágiles, contacto directo con el cliente, ausencia de capas burocráticas. Pero esa misma libertad expone rápidamente una realidad menos visible: la infraestructura que antes estaba implícita ahora debe ser diseñada, implementada y sostenida.
Procesos que parecían secundarios —como la gestión de proveedores, la protección de datos, el cumplimiento normativo o la continuidad operativa— se convierten en variables críticas. No porque antes no existieran, sino porque ahora recaen directamente sobre quien lidera el negocio.
La independencia, en este sentido, no es un evento. Es un sistema.
El costo oculto de la fragmentación
Uno de los errores más frecuentes en esta transición es subestimar la complejidad de la infraestructura necesaria para sostener un crecimiento saludable. En un mercado donde la oferta tecnológica se ha multiplicado, la tentación de construir un ‘stack’ propio —combinando distintas herramientas— es comprensible, pero no siempre eficiente.
La fragmentación tecnológica introduce fricciones invisibles:
* Duplicación de tareas
* Inconsistencias en la información
* Mayor probabilidad de errores operativos
* Dificultades para escalar procesos
A esto se suma un factor crítico: el tiempo. Cada hora dedicada a resolver problemas operativos es una hora que no se invierte en generar valor estratégico, fortalecer relaciones o desarrollar nuevas oportunidades de negocio.
Estudios de consultoras internacionales como McKinsey & Company han señalado que la complejidad operativa es uno de los principales frenos al crecimiento en firmas de asesoramiento financiero. No por falta de talento, sino por la ausencia de sistemas integrados que permitan transformar ese talento en resultados sostenibles.
Ciberseguridad y cumplimiento: de requisitos a ventajas competitivas
Si hay dos áreas donde la evolución ha sido particularmente acelerada, son la ciberseguridad y el cumplimiento normativo.
Lo que hace una década podía resolverse con protocolos básicos, hoy requiere una aproximación estructurada y permanente. Las amenazas ya no son aleatorias; son específicas, dirigidas y, en muchos casos, sofisticadas.
Organismos como Financial Industry Regulatory Authority (FINRA) han advertido reiteradamente que la supervisión de proveedores externos y la protección de la información del cliente se han convertido en prioridades centrales para el sector.
Para el asesor independiente, esto plantea un dilema: asumir estos desafíos en forma individual implica costos elevados y una curva de aprendizaje significativa. Ignorarlos, en cambio, expone al negocio a riesgos que pueden afectar no solo la operación, sino también la reputación construida durante años.
En este contexto, la ciberseguridad deja de ser un gasto para convertirse en un activo estratégico. No solo protege, sino que también diferencia.
Infraestructura como multiplicador de valor
Cuando la infraestructura se concibe de manera integral —y no como un conjunto de soluciones aisladas— su impacto va mucho más allá de la eficiencia operativa.
Una arquitectura bien diseñada permite:
* Automatizar procesos repetitivos
* Mejorar la calidad y disponibilidad de la información
* Reducir riesgos operativos
* Aumentar la capacidad de respuesta ante el cliente
* Escalar el negocio sin incrementar proporcionalmente los costos
En términos de management, esto implica una transición clave: del profesional que “hace todo” al líder que dirige un sistema.
Ese cambio de rol es fundamental. Porque el crecimiento sostenido no depende únicamente del conocimiento técnico, sino de la capacidad de organizar recursos —tecnológicos, humanos y estratégicos— de manera coherente.
El modelo híbrido: autonomía con soporte
Frente a este escenario, ha comenzado a consolidarse un modelo que combina lo mejor de ambos mundos: la independencia del asesor con el respaldo de una plataforma estructurada.
Este enfoque no implica resignar control. Por el contrario, permite preservarlo en las áreas donde realmente genera valor —relación con el cliente, estrategia, posicionamiento— mientras se apoya en capacidades externas para resolver aspectos operativos complejos.
El concepto es simple, pero poderoso: no se trata de hacer todo solo, sino de elegir bien con quién construir.
Las plataformas más avanzadas ya no se limitan a ofrecer herramientas. Funcionan como ecosistemas integrados donde la tecnología, el cumplimiento, la seguridad y la supervisión de proveedores operan de manera coordinada.
Esto reduce la fricción, aumenta la confiabilidad y, sobre todo, libera tiempo.
.
La dimensión internacional: una ventaja subestimada
Para los consultores que operan en Hispanoamérica, existe además un factor adicional que puede marcar una diferencia significativa: el acceso a proveedores y estructuras reguladas en mercados más desarrollados.
El vínculo con el sistema financiero estadounidense, por ejemplo, introduce estándares de control, transparencia y solvencia que elevan la calidad del servicio ofrecido al cliente final.
No se trata únicamente de diversificación geográfica. Se trata de calidad institucional.
Integrar soluciones y productos que operan bajo marcos regulatorios exigentes no solo mejora la propuesta de valor, sino que también fortalece la confianza —un activo crítico en cualquier relación financiera.
.
El verdadero negocio del asesor independiente
Existe una tendencia a definir el negocio del asesor financiero en términos de productos: carteras, seguros, instrumentos de inversión. Sin embargo, esa visión es incompleta.
El verdadero activo del asesor independiente es su capacidad de interpretar la complejidad y traducirla en decisiones claras para sus clientes.
Eso requiere tiempo, foco y profundidad analítica. Tres elementos que difícilmente prosperan en un entorno donde la energía se dispersa en tareas operativas.
Por eso, la infraestructura no es un tema secundario. Es, en muchos sentidos, el habilitador de la propuesta de valor.
Una reflexión sobre escala y legado
A medida que el negocio crece, surge una pregunta inevitable: ¿qué se está construyendo realmente?
Un portafolio de clientes puede generar ingresos. Pero una estructura bien diseñada genera empresa.
La diferencia no es menor. Una empresa tiene continuidad, valor transferible y capacidad de expansión. Un portafolio, en cambio, depende en gran medida de la presencia activa de quien lo gestiona.
Pensar en términos de escala implica diseñar procesos replicables, sistemas robustos y relaciones estratégicas que trasciendan lo individual.
En este punto, la independencia encuentra su madurez. Deja de ser una declaración de intenciones para convertirse en un modelo empresarial.
El rol de los equipos profesionales
Ningún crecimiento relevante ocurre en aislamiento. Incluso los modelos más ágiles requieren redes de apoyo que aporten especialización, experiencia y perspectiva.
Trabajar asociado a equipos profesionales permite:
* Acceder a conocimiento acumulado
* Reducir tiempos de implementación
* Minimizar errores críticos
* Potenciar la capacidad de innovación
Pero, sobre todo, permite algo menos tangible: pensar mejor.
Porque la calidad de las decisiones no depende únicamente de la información disponible, sino también del contexto en el que se procesa.
Una oportunidad estratégica, no evidente
En este contexto de transformación, surgen oportunidades que no siempre son evidentes a primera vista. Espacios donde la independencia no se vive en soledad, sino como parte de una arquitectura mayor.
Modelos que integran asesoramiento financiero, planificación patrimonial, acceso a mercados internacionales y soporte operativo bajo una misma lógica.
Estructuras que permiten al consultor independiente mantener su identidad profesional, mientras se apoya en un sistema que potencia su alcance.
En Argentina, donde la volatilidad económica obliga a pensar en términos globales, este tipo de enfoque adquiere una relevancia muy particular.
La decisión que redefine el camino
La independencia, bien entendida, no consiste en hacer todo por cuenta propia. Consiste en tener la capacidad de elegir cómo, con quién y sobre qué bases construir un negocio que perdure.
En un entorno donde la complejidad seguirá aumentando —tecnológica, regulatoria, competitiva—, la diferencia no la marcará únicamente el conocimiento técnico, sino la calidad de la infraestructura que lo sostiene.
Los consultores que logren integrar autonomía con soporte, visión estratégica con ejecución disciplinada, serán quienes definan el estándar de la próxima década.
La pregunta, entonces, no es si vale la pena ser independiente.
La pregunta es cómo hacerlo de manera inteligente.
Y en ese “cómo”, se abre un espacio de diálogo que merece ser explorado con seriedad.
Si este enfoque resuena con su visión profesional, el siguiente paso es natural: conocer en profundidad qué estructuras, qué equipos y qué modelos pueden acompañar ese crecimiento sin comprometer la esencia de su independencia.
Porque las oportunidades relevantes no suelen anunciarse como tales. Se reconocen. Y se aprovechan.
Fuente: Ediciones EP, 01/05/26.
Información sobre Gustavo Ibáñez Padilla
Si desea explorar opciones en el negocio de la planificación financiera personal, envíe un e-mail con sus datos personales a: economiapersonal@gmail.com o a través del formulario de Contacto de esta web.
Más información:
La Libertad Financiera es un camino, no un destino
La Norma ISO 22222: Un pilar en la Planificación Financiera
La Importancia de la Planificación Financiera Personal en los Programas de Outplacement
Planificar con criterio: por qué el asesoramiento profesional marca la diferencia en el plan de inversión personal y familiar
El futuro del asesoramiento financiero independiente en Argentina: una oportunidad para construir valor, libertad profesional y legado
Vincúlese a nuestras Redes Sociales: LinkedIn YouTube Twitter
.
Antes de realizar cualquier inversión infórmese: Aviso Legal
.
.
Planificar con criterio: por qué el asesoramiento profesional marca la diferencia en el plan de inversión personal y familiar
enero 23, 2026
Por Gustavo Ibáñez Padilla.
En un entorno económico signado por la volatilidad, la sobreoferta de productos financieros y la aceleración tecnológica, la toma de decisiones patrimoniales se ha convertido en una tarea de alta complejidad. Nunca hubo tantas alternativas para invertir, proteger o transferir riqueza; tampoco hubo tanta asimetría de información entre quienes diseñan los instrumentos y quienes los adquieren. En ese contexto, el asesoramiento financiero profesional deja de ser un lujo para transformarse en una necesidad estratégica.
La evidencia empírica comienza a respaldar con mayor contundencia lo que la experiencia práctica ya sugería. Un estudio longitudinal del CFP Board —organismo que certifica a los profesionales de planificación financiera en Estados Unidos— muestra que los hogares que trabajan con asesores financieros presentan mayor estabilidad, mejor preparación y niveles superiores de confianza respecto de su futuro económico. Según los primeros resultados, quienes reciben orientación estructurada tienen más probabilidades de mantener fondos de emergencia adecuados, completar su planificación patrimonial y sentirse encaminados hacia sus metas.
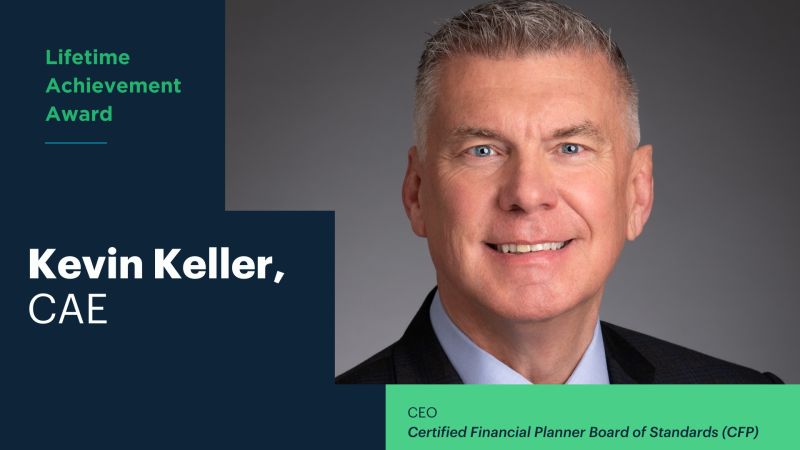
Kevin R. Keller, CEO del CFP Board, sintetiza el hallazgo con claridad: “Investigaciones independientes confirman que la planificación financiera integral marca una diferencia real en la vida diaria de las personas”. Y añade que los profesionales aportan claridad frente a la complejidad, ayudan a anticipar lo inesperado y mantienen a los clientes enfocados en el largo plazo. La investigación, además, destaca beneficios menos tangibles pero igualmente decisivos: menor ansiedad financiera, mayor disciplina conductual y relaciones de confianza sostenidas en el tiempo.
.
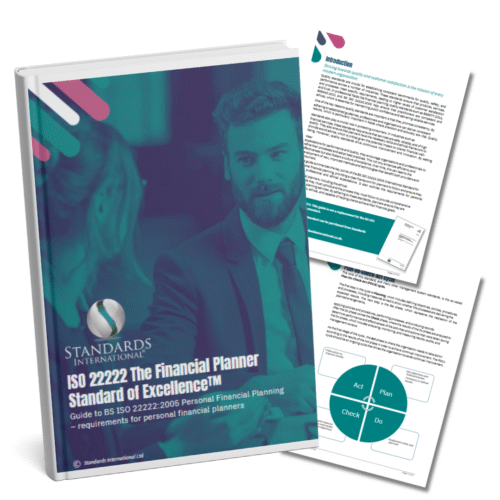
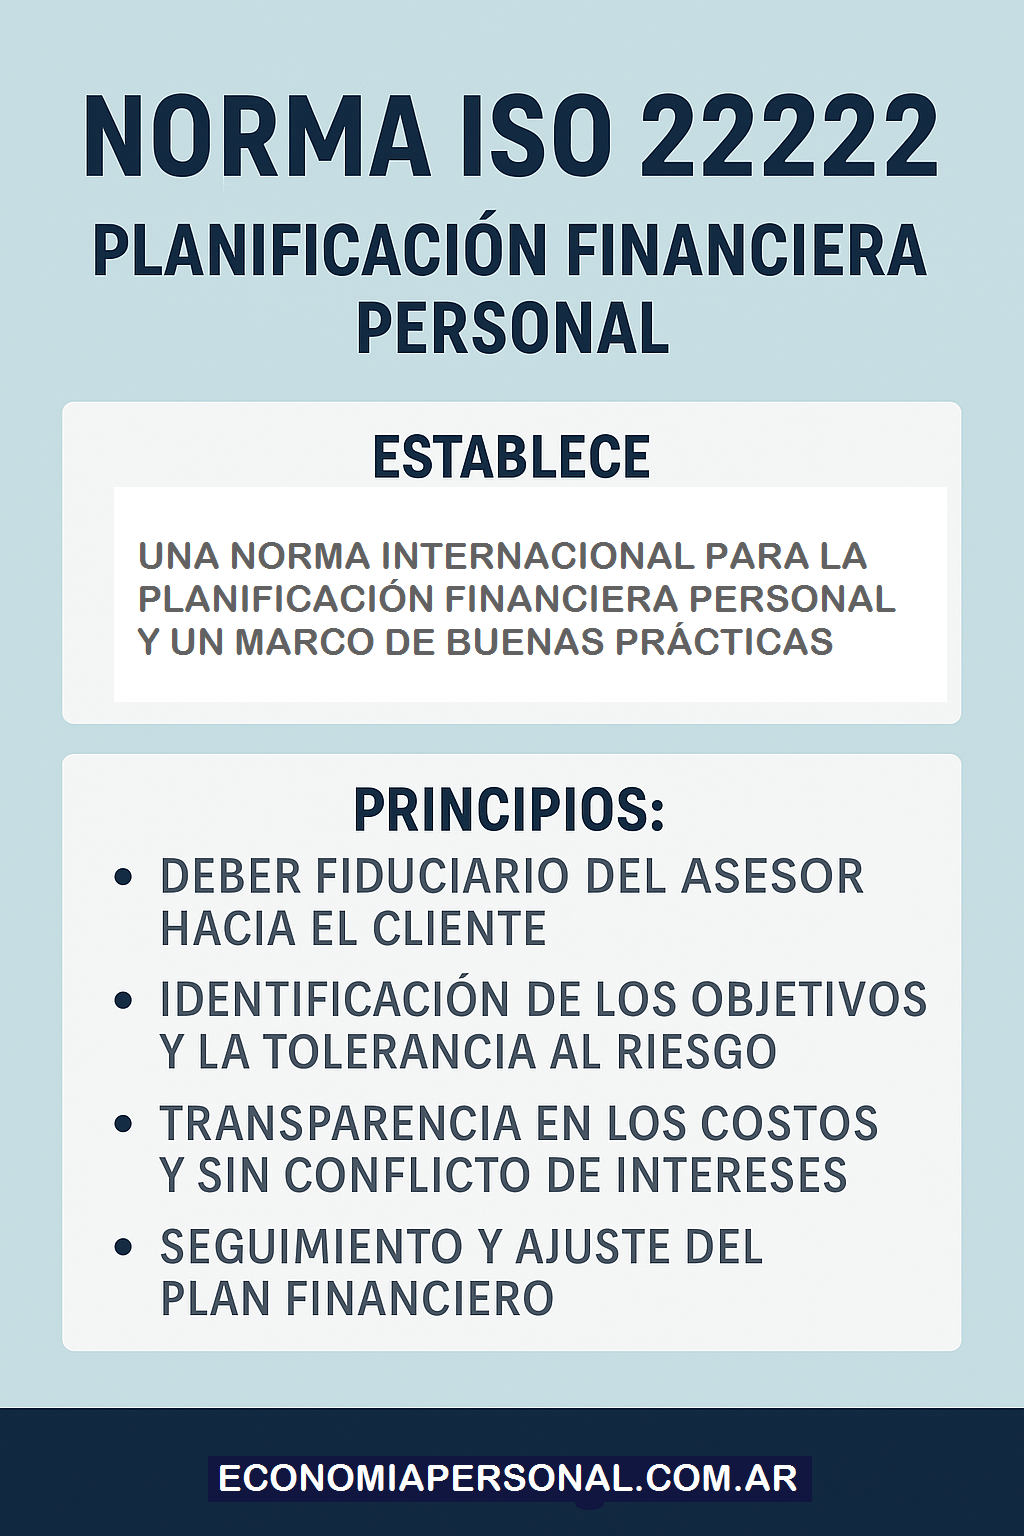
Estos resultados no sorprenden a quienes conocen el impacto de un asesoramiento sistemático bajo estándares internacionales. En artículos anteriores hemos analizado el valor de la norma ISO 22222, que establece los requisitos para la prestación de servicios de planificación financiera personal. Esta norma define procesos, competencias y principios éticos que estructuran el trabajo del asesor independiente: desde el relevamiento integral de la situación del cliente hasta la implementación y el monitoreo continuo del plan.
La ISO 22222 no es un sello decorativo; es un marco metodológico que obliga a abordar las finanzas familiares de manera holística. No se trata solo de elegir un fondo o contratar un seguro, sino de integrar objetivos vitales —educación de los hijos, retiro, protección ante contingencias, sucesión patrimonial— dentro de una arquitectura coherente.
.
El desafío del lenguaje financiero
Una de las mayores dificultades que enfrenta el inversor individual es el lenguaje técnico. Prospectos, cláusulas contractuales, tablas actuariales, ratios financieros y términos en inglés configuran un universo que desalienta incluso a personas con formación universitaria.
Tomemos un ejemplo concreto. Un bono puede describirse como un instrumento de renta fija que paga un cupón periódico y devuelve el capital al vencimiento. Sin embargo, detrás de esa definición se esconden variables como duración, convexidad, riesgo de crédito, riesgo de tasa y riesgo de reinversión. La diferencia entre un bono investment grade y uno high yield no es meramente semántica: implica un perfil de riesgo radicalmente distinto.
.
Algo similar ocurre con las acciones. Se suele simplificar diciendo que representan una participación en una empresa. Pero evaluar una acción exige comprender estados contables, flujos de caja descontados, múltiplos como el PER (Price to Earnings Ratio), ventajas competitivas sostenibles y factores macroeconómicos. Warren Buffett advirtió en su carta a los accionistas de Berkshire Hathaway en 1996: “El riesgo proviene de no saber lo que estás haciendo”. La frase resume la brecha entre acceso y comprensión.
En el caso de los fondos comunes de inversión y los ETFs, la aparente simplicidad operativa —comprar una cuota parte o una participación que replica un índice— puede ocultar cuestiones relevantes: tracking error, costos implícitos, estructura fiscal, liquidez subyacente y correlaciones en escenarios de estrés. No todos los ETFs son iguales, ni todos los fondos diversifican efectivamente el riesgo.
.
La complejidad particular de los seguros y las anualidades
Si el universo de mercado de capitales resulta técnico, el ámbito asegurador agrega otra capa de sofisticación. Un seguro de vida no es solo una cobertura ante el fallecimiento; puede ser una herramienta de planificación sucesoria, protección de ingresos, acumulación de capital o garantía para compromisos financieros.
Las pólizas tradicionales, los seguros universales, los seguros con componente de inversión indexados y las anualidades presentan estructuras de costos, condiciones de rescate y proyecciones actuariales que requieren interpretación especializada. Las anualidades —contratos que transforman un capital en un flujo de ingresos periódicos— son instrumentos valiosos en la planificación de la jubilación, pero su conveniencia depende de variables como la expectativa de vida, la tasa técnica, la inflación y la solvencia de la aseguradora.
Sin una guía profesional, es fácil confundir liquidez con rentabilidad o protección con inversión. El resultado puede ser una asignación ineficiente del patrimonio o, peor aún, una vulnerabilidad ante contingencias previsibles.
Conducta y disciplina: el factor invisible
Más allá de la complejidad técnica, existe un componente conductual decisivo. Numerosos estudios en finanzas conductuales muestran que los inversores tienden a sobreestimar su tolerancia al riesgo en mercados alcistas y a subestimarla en momentos de caída. La reacción emocional puede llevar a vender en el peor momento o a concentrar excesivamente la cartera en activos de moda.
El asesor profesional cumple un rol de contrapeso racional. Ayuda a definir una política de inversión acorde al perfil de riesgo, horizonte temporal y objetivos vitales. Establece reglas de rebalanceo y promueve la disciplina. La investigación del CFP Board subraya que la confianza y la resiliencia aumentan cuando el cliente percibe claridad en la toma de decisiones complejas.
En otras palabras, el asesor no solo selecciona instrumentos; estructura un proceso. Y el proceso, en finanzas, es tan importante como el rendimiento.
La integración bajo estándares internacionales
La norma ISO 22222 aporta un marco que ordena este proceso en etapas claras: recopilación de información, análisis y evaluación, desarrollo del plan, implementación y revisión periódica. Exige independencia, competencia técnica y conducta ética. Este enfoque sistemático reduce la improvisación y fortalece la transparencia.
Para una familia, aplicar este estándar significa abordar simultáneamente la gestión del riesgo (seguros adecuados), la acumulación de capital (inversiones diversificadas), la planificación impositiva y la estrategia sucesoria. No se trata de productos aislados, sino de un sistema interconectado.
Un ejemplo ilustra la diferencia. Supongamos un matrimonio con hijos pequeños, ingresos variables y un crédito hipotecario. Sin asesoramiento, podrían concentrarse exclusivamente en buscar la mayor rentabilidad posible. Con una planificación integral, priorizarían un fondo de emergencia, contratarían seguros de vida suficientes para cubrir el pasivo y la educación futura, diversificarían sus inversiones según horizonte temporal y definirían un esquema de ahorro para el retiro. La rentabilidad deja de ser un fin en sí mismo para convertirse en un medio al servicio de objetivos concretos.
Claridad frente a la sobreinformación
En la era digital, el problema no es la falta de datos sino su exceso. Plataformas de trading, influencers financieros y foros especializados multiplican recomendaciones fragmentarias. La democratización del acceso no garantiza comprensión.
La investigación longitudinal del CFP Board destaca que los beneficios del asesoramiento se sostienen en el tiempo, incluso cuando cambian las condiciones de mercado o se producen eventos vitales significativos. Esta continuidad es clave: la planificación financiera no es un acto puntual, sino un proceso dinámico que acompaña las distintas etapas de la vida.
Kevin Roth, Director de Investigación del organismo, señaló que los efectos positivos se mantienen en el segundo año del estudio y que el seguimiento permitirá comprender mejor cómo la relación profesional influye en cada etapa vital. La estabilidad no proviene de predecir el mercado, sino de estructurar decisiones coherentes y revisarlas con criterio.
Un llamado a la responsabilidad
El patrimonio personal y familiar es demasiado relevante para dejarlo librado al azar, a modas pasajeras o a interpretaciones parciales de información técnica. La autonomía no se opone al asesoramiento; por el contrario, se fortalece cuando se apoya en conocimiento especializado y estándares reconocidos internacionalmente.
Asumir la responsabilidad de diseñar un plan de inversión implica reconocer límites propios y buscar acompañamiento profesional calificado. Implica exigir transparencia, metodología y ética. Implica comprender que cada decisión financiera impacta no solo en el presente, sino en la seguridad y oportunidades de quienes dependen de nosotros.
El momento de ordenar, analizar y planificar no es cuando sobreviene la urgencia, sino cuando aún hay margen de acción. Desarrollar un plan de inversión personal o familiar bajo la guía de un profesional competente —preferentemente alineado con normas como la ISO 22222— es un acto de prudencia y visión estratégica.
La invitación es clara: revisar la propia situación patrimonial, definir objetivos explícitos y buscar asesoramiento independiente que transforme la complejidad en claridad. La planificación disciplinada no elimina la incertidumbre, pero la encuadra. Y en materia financiera, encuadrar la incertidumbre es el primer paso para convertir el futuro en un proyecto, no en una apuesta.
Fuente: Ediciones EP, 23/01/26.
Información sobre Gustavo Ibáñez Padilla
Más información:
La Libertad Financiera es un camino, no un destino
La Norma ISO 22222: Un pilar en la Planificación Financiera
Johnny Cash: propósito, resiliencia y la economía moral de una vida con sentido
La Importancia de la Planificación Financiera Personal en los Programas de Outplacement
La jubilación ya no es un destino: expectativas, riesgos y soluciones para quienes planifican su retiro
La Libertad Financiera: Flujo de Efectivo vs. Stock de Capital en la Economía del Siglo XXI
Vincúlese a nuestras Redes Sociales: LinkedIn YouTube Twitter
Nota del editor: Para profundizar en el diseño de un plan financiero personal y evitar errores comunes, conviene conocer la Norma ISO 22222, que establece estándares internacionales para la planificación financiera personal. Una brújula técnica para navegar con claridad y seguridad en este mar de decisiones económicas. Puede obtener un Diagnóstico Financiero Personal sin cargo enviando un e-mail con sus datos de contacto a: economiapersonal@gmail.com o a través del formulario de Contacto de esta web.
.
.
Antes de realizar cualquier inversión infórmese: Aviso Legal
.
.
.
La jubilación ya no es un destino: expectativas, riesgos y soluciones para quienes planifican su retiro
diciembre 12, 2025
Por Gustavo Ibáñez Padilla.
La idea clásica de la jubilación —definida como el retiro definitivo del mercado laboral para disfrutar de la “segunda mitad de la vida”— está mutando con rapidez. Encuestas recientes muestran que una proporción significativa de los ahorradores espera seguir vinculada al trabajo —por elección o necesidad— cuando llegue la edad de retiro, y esa nueva realidad redefine las decisiones de ahorro, inversión y protección que deben tomar quienes están próximos a jubilarse. La radiografía global y el espejo argentino revelan coincidencias y desafíos propios que exige una planificación más sofisticada y dinámica.
Demografía y longevidad: la matemática que cambia el tablero
El envejecimiento poblacional es una fuerza estructural que presiona las pensiones públicas y altera la ecuación individual del ahorro. En los países de la OCDE, la esperanza de vida restante a los 65 años sigue creciendo y las proyecciones apuntan a varios años más de vida promedio en las próximas décadas, lo que convierte el riesgo de longevidad en un factor central de la planificación financiera. A nivel macro, esto también empuja a elevar gradualmente la edad efectiva de jubilación en muchas jurisdicciones.
Argentina no es la excepción. Las mejoras sanitarias y la estructura poblacional han elevado la esperanza de vida, mientras que tasas de fertilidad más bajas y una creciente proporción de mayores implican presión sobre los sistemas previsionales y posibles reajustes en beneficios y edades de retiro. En ese contexto, la volatilidad económica e inflacionaria local añade complejidad: la capacidad de mantener el poder adquisitivo durante la jubilación exige estrategias concretas de inversión y cobertura.
Expectativas de actividad y calidad de vida: más que dinero
La encuesta de T. Rowe Price de diciembre de 2025 encontró que cerca de un tercio de los ahorradores prevé mantener algún tipo de trabajo en la jubilación; además, solo un tercio se declara entusiasmado por jubilarse y una proporción relevante duda de poder sostener su estilo de vida actual cuando deje de trabajar. Eso traduce una mezcla de motivaciones —económicas, sociales y personales— que obliga a repensar el “paquete” de retiro: ingresos, salud, ocupación productiva y propósito.
Consecuencias prácticas para el ahorrador
─Horizonte temporal más largo y riesgo de longevidad: los productos que transfieren el riesgo de vivir demasiado —como las anualidades (annuities)— adquieren relevancia. Aunque los mercados voluntarios de rentas vitalicias han sido históricamente reducidos por problemas de selección adversa y baja demanda, su función como seguro contra la longevidad es indiscutible en carteras de retiro bien diseñadas.
─Protección ante eventos adversos: los seguros de vida —bien estructurados— permiten proteger legados, cubrir deudas y garantizar liquidez para contingencias de salud o necesidades familiares. Integrados con soluciones de renta, contribuyen a convertir un ahorro acumulado en flujos previsibles y resistentes a shocks.
─Búsqueda de rendimientos “seguros pero reales”: en entornos de tasas volátiles e inflación, la asignación entre activos reales (inmuebles, infraestructura), renta fija indexada y activos de crecimiento debe priorizar preservación de capital y generación de ingresos. La tentación de perseguir altas rentabilidades sin considerar riesgo de sequía de ingresos en la vejez puede resultar desastrosa.
─Flexibilidad y “jubilación activa”: dado que muchos planean combinar trabajo y ocio, la planificación debe incorporar escenarios múltiples —retiro gradual, emprendimientos, consultoría por proyectos— y modelos de caja que permitan alternar ingresos laborales y retiros programados.
El rol de las Anualidades y los Seguros de Vida en la arquitectura de retiro
Las anualidades ofrecen la ventaja técnica de transformar capital en flujo de por vida, resolviendo el riesgo más difícil de cubrir: la longevidad. Por su parte, el seguro de vida agrega una capa de protección patrimonial y liquidez. Ambos instrumentos, utilizados de forma complementaria, ayudan a estabilizar la “columna vertebral” del ingreso de retiro y permiten que una porción del patrimonio pueda ser invertida con horizonte de crecimiento sin poner en riesgo el consumo básico. La evidencia académica y estudios de organismos multilaterales avalan su papel en portafolios de jubilación, aunque remarcan la necesidad de transparencia de costos y regulación para evitar productos inapropiados.
Asesoría profesional bajo norma: ISO 22222 y el consultor independiente
En escenarios complejos, el consultor financiero independiente que aplica la norma ISO 22222 aporta un marco estructurado, ético y reproducible para diseñar planes de finanzas personales. La norma ISO 22222 define responsabilidades, competencias y principios que mitiguen conflictos de interés y aseguren que la recomendación esté alineada con los objetivos del cliente y su situación integral (patrimonio, familia, fiscalidad, tolerancia al riesgo). Para un ahorrador próximo a jubilarse, contar con un profesional certificado o que opere bajo estos estándares reduce la probabilidad de decisiones subóptimas y mejora la personalización de soluciones —por ejemplo, la combinación entre renta vitalicia, anualidades indexadas y reserva de liquidez.
Outplacement y retiro: la transición laboral como proyecto estratégico
Los procesos de retiro voluntario o de retiro anticipado ganan en calidad cuando incorporan programas de outplacement y reorientación profesional. Estas herramientas —habituales en procesos de desvinculación empresarial— facilitan la redefinición de roles, la capacitación y la reconversión hacia emprendimientos o consultoría, reduciendo el coste económico y psicológico del cambio. En Argentina existen proveedores con oferta local que combinan coaching, evaluación de competencias, educación financiera y acompañamiento práctico en búsqueda de oportunidades. Invertir en una transición bien planificada suele redundar en mejores ingresos y mayor bienestar durante la jubilación.
Un llamado a la acción: empezar o actualizar el Plan Financiero Personal
La convergencia de mayor longevidad, expectativas de actividad prolongada y entornos macroeconómicos inciertos exige abandonar recetas únicas. Sea que su objetivo sea jubilarse pronto, trabajar por elección o montar un proyecto propio, la ventana de planificación debe contemplar:
- Diagnóstico realista del gasto requerido para mantener su estilo de vida;
- Evaluación del riesgo de longevidad y la incorporación de soluciones de renta y seguro;
- Asignación de activos que combine preservación y crecimiento;
- Escenarios de retiro activo y formación para la transición laboral; y
- Supervisión periódica con un asesor independiente que aplique estándares profesionales como ISO 22222.
Si usted está a años o meses de la jubilación, hoy es el momento óptimo para trazar —o revisar— ese plan. Programar una sesión con un consultor financiero independiente, contrastar opciones de anualidades y seguros, y evaluar un programa de outplacement cuando corresponda, son pasos concretos que reducen incertidumbre y aumentan la probabilidad de una jubilación con seguridad económica y propósito. Comience ahora: defina metas, cuantifíquelas y póngalas a prueba con escenarios adversos. La jubilación dejó de ser un destino fijo; es un viaje que se planifica con método y acompañamiento profesional.
Fuente: Ediciones EP, 12/12/25.
Información sobre Gustavo Ibáñez Padilla
Más información:
Una historia de Libertad Financiera
La Libertad Financiera es un camino, no un destino
La Norma ISO 22222: Un pilar en la Planificación Financiera
Las Anualidades como instrumentos de planificación financiera personal
El auge de las Anualidades: Un escudo financiero en un mundo de incertidumbre
La Libertad Financiera: Flujo de Efectivo vs. Stock de Capital en la Economía del Siglo XXI
Vincúlese a nuestras Redes Sociales: LinkedIn YouTube Twitter
Nota del editor: Para profundizar en el diseño de un plan financiero personal y evitar errores comunes, conviene conocer la Norma ISO 22222, que establece estándares internacionales para la planificación financiera personal. Una brújula técnica para navegar con claridad y seguridad en este mar de decisiones económicas. Puede obtener un Diagnóstico Financiero Personal sin cargo enviando un e-mail con sus datos de contacto a: economiapersonal@gmail.com o a través del formulario de Contacto de esta web.
.
.
Antes de realizar cualquier inversión infórmese: Aviso Legal
.
.
.
Octubre: el mes para planificar tu futuro financiero
octubre 16, 2025
Por Gustavo Ibáñez Padilla.
Octubre tiene fama de mes complicado para los mercados. Desde el célebre Martes Negro de 1929 —cuando el desplome de Wall Street arrasó con fortunas enteras y marcó el inicio de la Gran Depresión—, los inversores observan con cautela cada gráfico que sube o baja en este tramo del año. Pero, paradójicamente, ese mismo mes se ha convertido en una invitación global a hacer exactamente lo contrario de lo que dicta el miedo: Planificar con cabeza fría.
Por eso, octubre es hoy reconocido como el Mes de la Planificación Financiera, una oportunidad para revisar presupuestos, afinar objetivos, evaluar riesgos y fortalecer la protección patrimonial. Una época que busca transformar el temor en estrategia, y la incertidumbre en acción.
.
Del susto al control: la historia detrás del mes
No es casual que la planificación financiera tenga su mes propio justo en octubre. El calendario financiero tiene memoria, y la historia está plagada de lecciones. Tras la crisis de 1929, millones de personas aprendieron —a un costo altísimo— que no basta con ganar dinero: hay que saber administrarlo, protegerlo y hacerlo crecer.
La volatilidad de los mercados no distingue épocas. Lo que sí puede cambiar, y depende de cada uno, es la capacidad de anticiparse y actuar con método.
“No planificar es planificar el fracaso”, advertía el célebre Benjamin Franklin hace más de dos siglos. La frase sigue tan vigente como entonces. Hoy, cuando la inflación erosiona sin descanso el poder adquisitivo, los sistemas de jubilación se vuelven inciertos y los hábitos de consumo cambian, la planificación deja de ser una opción para convertirse en un acto de supervivencia financiera.
El espejo de septiembre: protección antes que reacción
El mes anterior, septiembre, se dedica tradicionalmente a la concientización sobre el Seguro de Vida, una pieza inseparable del rompecabezas financiero. Si septiembre invita a reflexionar sobre la protección, octubre propone pasar a la acción: diseñar un plan que integre esa protección dentro de una estrategia integral.
Ambos meses funcionan como un tándem. El seguro de vida es el cinturón de seguridad; la planificación financiera, el mapa de ruta. Uno protege ante lo imprevisto; el otro previene que lo imprevisto arrase con todo.
En palabras de Warren Buffett: “El riesgo proviene de no saber lo que estás haciendo.” Entender cómo funciona el dinero, los instrumentos financieros y los seguros no es una tarea para expertos, sino una necesidad para cualquier persona que aspire a estabilidad y libertad.
.
Planificar es conocerse a uno mismo
La planificación financiera no es un documento técnico, sino un espejo. Implica revisar quiénes somos hoy y quiénes queremos ser en el futuro.
¿Tenemos un fondo de emergencia? ¿Ahorramos con propósito o solo cuando sobra? ¿Nuestra jubilación dependerá exclusivamente del Estado?
Responder esas preguntas, por duras que parezcan, es el punto de partida.
Dustin Wolk, planificador financiero certificado de Crescent Grove Advisors, explica que “esta época del año brinda el equilibrio perfecto entre saber lo que ya ha sucedido y aún tener tiempo para tomar decisiones inteligentes”. Por eso, recomienda aprovechar octubre para revisar portafolios, estrategias fiscales y objetivos anuales antes de que sea tarde.
Su consejo es claro: “Cuando tu contador recibe tus datos fiscales en marzo, ya es demasiado tarde para hacer cambios reales.”
El también gestor de patrimonios Denis Poljak, de Steward Partners, coincide. Para él, los últimos tres meses del año son el momento ideal para ser proactivo, no reactivo. Ajustar inversiones, reequilibrar carteras, aprovechar beneficios impositivos y maximizar aportes jubilatorios son decisiones que marcan una diferencia real en el resultado financiero de una persona o empresa.
El dinero sin plan es como un barco sin brújula
Russell Hackmann, presidente de Hackmann Wealth Partners, advierte que hoy la longevidad y la inflación son dos variables que redefinen la ecuación del retiro. “Las parejas tienen un 50 % de probabilidades de que uno de sus miembros viva hasta los 95 años y un 20 % de que uno de ellos viva hasta los 100”, señala. Eso significa que el dinero debe durar más tiempo, en un contexto de precios crecientes y rendimientos inciertos.
Por eso recomienda incluir instrumentos financieros con protección del capital y flujo de caja garantizado, junto con estrategias de crecimiento. Es decir, combinar seguridad con rentabilidad, sin dejarse llevar por la euforia ni por el miedo.
Su consejo tiene una raíz clásica: diversificación, análisis fiscal y revisión periódica del presupuesto. Algo que muchos descuidan hasta que los sobresaltos económicos obligan a reaccionar.
El déficit invisible: falta de educación financiera
El informe de U.S. Bank Wealth 2025 reveló que solo el 37 % de los adultos no jubilados se prepara activamente para su retiro, y que el 63 % teme no poder dejar de trabajar. Ese dato, lejos de ser una curiosidad estadística, expone un problema cultural: la educación financiera sigue siendo escasa incluso en países desarrollados.
La consecuencia es doble: la gente trabaja más, se endeuda más y ahorra menos. En América Latina, la situación es aún más delicada. Según la CAF (Banco de Desarrollo de América Latina y el caribe), menos del 35 % de los adultos lleva un registro formal de sus ingresos y gastos, y solo un 20 % tiene un fondo de emergencia equivalente a tres meses de gastos.
Sin planificación, cualquier golpe —una crisis, una enfermedad, un cambio laboral— puede transformarse en una catástrofe económica familiar.
Pequeñas acciones, grandes resultados
La planificación no se trata de grandes fortunas, sino de hábitos sostenidos. Un ejemplo clásico: pagarse primero a uno mismo. Es decir, destinar una parte del ingreso mensual al ahorro antes de cubrir gastos. Este principio, popularizado por el libro El hombre más rico de Babilonia de George S. Clason, sigue siendo uno de los pilares más eficaces de la gestión personal.
Otro caso emblemático es el de John D. Rockefeller, quien comenzó anotando cada gasto en un cuaderno desde su adolescencia. Ese ejercicio de control y disciplina lo acompañó durante toda su vida y fue clave en la construcción de su imperio.
En la era digital, la tecnología ofrece nuevas herramientas para planificar: aplicaciones de presupuesto y finanzas, plataformas de inversión diversificada y simuladores de retiro. Pero ninguna aplicación reemplaza la conciencia financiera. Como afirmaba Peter Drucker, “lo que no se mide, no se puede gestionar”.
.
El vínculo entre planificación y libertad
Planificar no es un acto de control obsesivo, sino una herramienta para ganar libertad. Permite decidir con criterio cuándo trabajar, cuándo descansar, cuánto arriesgar y qué proteger. La planificación no mata la espontaneidad: la hace sostenible.
Por eso octubre no debería ser visto solo como un recordatorio simbólico, sino como una oportunidad concreta para detenerse, analizar y ajustar. Al igual que el mantenimiento de un vehículo o un chequeo médico, revisar las finanzas personales como mínimo una vez al año puede prevenir problemas mucho mayores.
Del diagnóstico a la acción
Los pasos básicos son sencillos, pero requieren compromiso:
1. Evaluar la situación actual. Revisar ingresos, gastos, deudas y patrimonio neto.
2. Actualizar el presupuesto. Ajustar rubros, eliminar gastos innecesarios y reasignar recursos.
3. Establecer metas claras. Corto, mediano y largo plazo: un fondo de emergencia, la compra de una vivienda, la jubilación.
4. Revisar la protección financiera. Asegurarse de que los seguros de vida, salud y patrimonio estén actualizados.
5. Ahorrar e invertir con propósito. Aprovechar vehículos de inversión adecuados al perfil y horizonte.
6. Buscar asesoramiento. Un buen plan financiero no es un documento estático, sino un proceso que requiere guía profesional.
.
Octubre, el mes para tomar el control
Octubre puede ser un mes de sustos en la bolsa, pero también puede ser el mes en que miles de personas decidan dejar de vivir con miedo financiero. No se trata de predecir el futuro, sino de prepararse para él.
En palabras de Peter Lynch, uno de los gestores más exitosos de la historia: “El mejor momento para invertir fue ayer; el segundo mejor es hoy.”
Esa frase podría ampliarse a toda la vida financiera. El mejor momento para planificar fue cuando comenzaste a trabajar; el segundo mejor, sin duda, es ahora.
Así que, en este octubre, mientras algunos se disfrazan para Halloween, otros pueden optar por ponerse otro tipo de traje: el de arquitectos de su futuro económico.
Porque quien planifica, no teme.
Y quien se ocupa de su economía personal, se libera.
Este octubre, date el regalo más valioso: el control consciente de tu futuro financiero.
Fuente: Ediciones EP, 16/10/25.
Información sobre Gustavo Ibáñez Padilla
Más información:
La Libertad Financiera es un camino, no un destino
Lecturas recomendadas para lograr la Libertad Financiera
La Libertad Financiera: Flujo de Efectivo vs. Stock de Capital en la Economía del Siglo XXI
.
.
Las nuevas generaciones enfrentan mayores desafíos para lograr un buen Retiro
septiembre 13, 2025
Por Gustavo Ibáñez Padilla.
Las generaciones X y Z enfrentan una realidad inédita en el continente americano: las expectativas de un retiro digno se han vuelto más inciertas que nunca. La persistencia de la inflación, la volatilidad económica y la debilidad de los sistemas previsionales han erosionado la confianza en el futuro financiero. A ello se suma la necesidad urgente de proteger a la familia frente a riesgos crecientes: fallecimiento prematuro, incapacidad, enfermedades críticas o la simple posibilidad de vivir más años de los previstos sin los recursos suficientes.
La planificación financiera de largo plazo es hoy la herramienta más eficaz para afrontar este escenario, y cobra especial relevancia en países como la Argentina, donde la combinación de inflación crónica, presión fiscal elevada y falta de previsibilidad macroeconómica impone un desafío muy superior al de otros países de la región.
.
La situación en Hispanoamérica y Argentina
Según investigaciones de LIMRA y nuestros propios Estudios de campo realizados en 2025, más del 89 % de los trabajadores latinoamericanos que piensan en su jubilación creen que tendrán dificultades para alcanzar un retiro adecuado. La caída de la natalidad y el aumento sostenido de la esperanza de vida complican aún más la sostenibilidad de los sistemas estatales de retiro. En Argentina, este fenómeno es particularmente evidente: la relación activos/pasivos en el sistema previsional se ha deteriorado de manera alarmante, lo que obliga a los trabajadores a buscar alternativas privadas para complementar sus ingresos futuros.
Más del 85 % de los encuestados en la región manifiesta preocupación por el desempeño económico futuro de sus países, y la Argentina es un caso paradigmático. Con un historial de crisis recurrentes, cambios regulatorios bruscos y pérdida de confianza en la moneda local, los argentinos más favorecidos económicamente recurren a seguros de vida, anualidades en moneda dura y activos internacionales como mecanismos de protección y ahorro de largo plazo. Estos instrumentos ofrecen seguridad, flexibilidad y protección frente a la depreciación de la moneda local, y constituyen una vía eficaz para preservar valor en contextos inestables.
El desafío del Retiro en Argentina
Nuestro país merece un análisis particular:
1. Alta inflación y pérdida del poder adquisitivo:
La inflación anual en Argentina supera con frecuencia los dos dígitos, erosionando la capacidad de ahorro de los hogares. Esto hace inviable depender únicamente de instrumentos en pesos sin cláusulas de ajuste o sin exposición a monedas fuertes.
2. Fragilidad del sistema previsional público:
El sistema estatal funciona bajo un esquema de reparto, en el que los aportes actuales financian a los jubilados presentes. La baja densidad de aportes (especialmente por la informalidad laboral, que ronda el 40 %) y la creciente longevidad hacen que las jubilaciones mínimas resulten insuficientes.
3. Voracidad fiscal y regulatoria:
Las inversiones en inmuebles de renta o fondos locales, si bien siguen siendo opciones, se ven afectadas por altos impuestos, regulaciones cambiantes y controles de capital. Ello reduce la previsibilidad y el atractivo de estos activos como vehículos de retiro.
4. Preferencia por moneda dura y productos internacionales:
Ante la incertidumbre, es cada vez más frecuente que los ahorros e inversiones se canalicen hacia seguros de vida con componente de ahorro, anualidades y productos en dólares, que permiten proyectar un ingreso en el futuro con mayor seguridad.
La planificación financiera bajo estándares internacionales
La calidad del proceso de planificación financiera depende no solo de los productos disponibles, sino también de la metodología con la que se diseñan las estrategias. En este sentido, resulta crucial destacar la importancia de la Norma ISO 22222 de Planificación financiera personal, que establece buenas prácticas internacionales en el asesoramiento, desde la identificación de necesidades hasta el diseño de planes y la revisión periódica. Adoptar estos estándares garantiza que el cliente reciba un servicio ético, transparente y de calidad, basado en un análisis integral de sus circunstancias.
Rol del Consultor independiente en la protección familiar
En todo el continente, y particularmente en Argentina, se observa una creciente demanda de asesoramiento profesional de calidad, con énfasis en consultores financieros independientes. Su valor radica en:
* Empatía y comprensión de las necesidades del cliente, más allá de los productos disponibles.
* Función docente, enseñando a los clientes a tomar decisiones informadas sobre seguros, inversiones y planificación patrimonial.
* Capacidad de adaptación, combinando entrevistas presenciales con encuentros virtuales, pero manteniendo la profundidad analítica que requieren las decisiones de largo plazo.
Como siempre señalamos en este sitio web Economía Personal, la educación financiera es un proceso de transferencia de conocimiento que permite a las familias apropiarse de las herramientas necesarias para proteger su futuro.
.
Caso real: Familia argentina de clase media
Analicemos el caso de Jorge y Laura, ambos de 42 años, residentes en Buenos Aires, con dos hijos pequeños. Jorge trabaja en relación de dependencia en una empresa multinacional, y Laura ejerce como profesional independiente. Ambos realizan aportes al sistema previsional público, pero son conscientes de que el haber jubilatorio futuro difícilmente supere el 40 % de su ingreso actual.
─Desafíos identificados:
* Su principal activo es un departamento en el que viven, con un crédito hipotecario en pesos aún vigente (con actualización UVA).
* Carecen de seguros de vida que cubran a ambos cónyuges.
* Tienen un pequeño ahorro en dólares, pero sin una estrategia de inversión definida.
* Desean garantizar la educación universitaria de sus hijos y mantener un ingreso suficiente en el retiro.
─Plan de acción sugerido:
1. Corto plazo (1-3 años):
* Constituir un Fondo de emergencia equivalente a seis meses de gastos en dólares.
* Contratar un Seguros de vida universal indexado que garantice un patrimonio y cubra la educación de los hijos.
2. Mediano plazo (3-10 años):
* Adquirir Anualidades internacionales en dólares, que mantengan un flujo futuro de ingresos.
* Diversificar parte del ahorro en fondos globales, evitando la exposición exclusiva a la economía local.
* Reforzar la cobertura médica privada con seguros que contemplen Enfermedades críticas.
3. Largo plazo (10 años en adelante):
* Planificar la Sucesión de bienes mediante testamento o fideicomiso, minimizando la carga fiscal.
* Convertir parte del capital acumulado en rentas vitalicias (annuities) para cubrir los gastos básicos durante la jubilación.
Con estas medidas, Jorge y Laura podrán transformar la incertidumbre en un plan estructurado, que no solo proteja a la familia frente a contingencias, sino que también construya un futuro sostenible.
Educación financiera y cultura familiar
La planificación de largo plazo no es un ejercicio individual aislado: implica también transmitir valores y hábitos a las nuevas generaciones. Como enfatizo en mi ya clásico libro Manual de Economía Personal. Cómo potenciar sus ingresos e inversiones, la familia es el núcleo donde se aprenden los valores económicos fundamentales, desde el ahorro y la responsabilidad hasta la solidaridad intergeneracional. Un plan exitoso no solo asegura el retiro de los padres, sino que también enseña a los hijos a organizarse, invertir y pensar en el futuro con criterios claros.
Asumir la responsabilidad
Generar ingresos, ahorrar, invertir y planificar el retiro y la sucesión son cuestiones vitales para la protección de la familia, a lo largo de las generaciones. Cabe siempre destacar que la Familia es la base de la sociedad, porque es el primer espacio donde los individuos aprenden valores, normas, afecto y desarrollan su identidad, transmitiendo cultura y asegurando la continuidad de la especie humana. Provee apoyo, seguridad y un sentido de pertenencia, sentando las bases para adultos responsables que contribuyen al bienestar común y para el desarrollo de sociedades pacíficas y armónicas.
La situación en toda América, y en particular en Argentina, exige un cambio de mentalidad. No basta con esperar que el Estado asegure el retiro ni confiar únicamente en el salario actual. La clave está en generar múltiples fuentes de ingresos, ahorrar, invertir y planificar el retiro y la sucesión con un enfoque integral.
Los seguros de vida, las anualidades y los productos de inversión internacionales en moneda dura son hoy aliados estratégicos frente a la volatilidad regional. El asesoramiento independiente, basado en estándares como la ISO 22222, asegura que los planes respondan a las verdaderas necesidades de cada familia.
El mejor momento para comenzar fue ayer. El segundo mejor momento es hoy. Inicie su Plan de Inversión y Protección Familiar cuanto antes, busque ayuda profesional independiente. Su mejor inversión no será un activo en particular, sino el plan integral que diseñe para proteger lo más valioso que tiene: su familia, su tiempo y sus sueños.
En última instancia, la planificación financiera de largo plazo es mucho más que un ejercicio numérico: es un acto de amor y de responsabilidad hacia la familia, hacia quienes dependen de nosotros hoy y hacia quienes seguirán nuestros pasos mañana.
———
Bibliografía
* Ibáñez Padilla, Gustavo. Manual de Economía Personal. Cómo potenciar sus ingresos e inversiones. Buenos Aires: Dunken, 2013.
* Economía Personal. (http://www.economiapersonal.com.ar)
* LIMRA (2025). Estudios sobre retiro en América Latina.
* MAPFRE Economics (2023). El negocio asegurador en América Latina.
* Swiss Re Institute (2023). Mortality protection gap in Latin America.
* New York Life (2025). Wealth Watch Survey.
* Payroll Integrations (2025). Employee Financial Wellness Report.
* ISO 22222: Personal Financial Planning – Requirements for Personal Financial Planners.
———
Fuente: Ediciones EP, 13/09/25.
Más información:
La importancia del Asesor Financiero
La Libertad Financiera es un camino, no un destino
El Seguro de Vida: Un pilar financiero para el futuro
Saber y consultar, dos claves de la economía personal
Las Anualidades como instrumentos de planificación financiera personal
La Libertad Financiera: Flujo de Efectivo vs. Stock de Capital en la Economía del Siglo XXI
Nota del editor: Para profundizar en el diseño de un plan financiero personal y evitar errores comunes, conviene conocer la Norma ISO 22222, que establece estándares internacionales para la planificación financiera personal. Una brújula técnica para navegar con claridad y seguridad en este mar de decisiones económicas. Puede obtener un Diagnóstico Financiero Personal sin cargo enviando un e-mail con sus datos de contacto a: economiapersonal@gmail.com o a través del formulario de Contacto de esta web.
.
.
Obligaciones Negociables en Argentina: Una alternativa de Alto Riesgo
junio 19, 2025
Por Gustavo Ibáñez Padilla.
.
Promesas de rentabilidad, sombras de incertidumbre
Las Obligaciones Negociables (ON) en Argentina son, para muchos inversores minoristas, una fuente de rendimientos tentadores. Prometen intereses en dólares que duplican o triplican los rendimientos que ofrecen los bancos en plazos fijos tradicionales. Pero, como en todo en economía, nada es gratis. Y en este caso, lo que muchos inversores no perciben con claridad es que esos retornos aparentemente elevados son directamente proporcionales al riesgo que asumen. En los últimos años, una serie de defaults corporativos han encendido todas las luces de alarma. Invertir en ON en el mercado argentino puede ser rentable, sí, pero también puede ser un verdadero campo minado si no se cuenta con la información adecuada y el asesoramiento correcto.
¿Qué son las Obligaciones Negociables?
Las ON son títulos de deuda emitidos por empresas para financiarse. Es decir, cuando un inversor compra una ON, le está prestando dinero a una compañía que promete devolverlo en el futuro con intereses. Se trata de un instrumento legalmente regulado por la Comisión Nacional de Valores (CNV) y puede estar nominado en pesos o en moneda extranjera, generalmente dólares. La ventaja, en teoría, es que permite a las empresas obtener financiamiento fuera del sistema bancario, mientras que los inversores obtienen un rendimiento potencialmente mayor que en otros instrumentos de renta fija.
Pero hay un detalle clave: las ON no cuentan con garantías estatales ni están cubiertas por un seguro de depósitos, como ocurre con los plazos fijos bancarios. Es decir, si la empresa no paga, el inversor puede perder todo o parte de su capital. Además suelen tener muy escasa liquidez (algo muchas veces dejado de lado en el análisis).
Argentina: tierra fértil para los riesgos
La historia económica argentina está plagada de crisis: defaults soberanos, cepos cambiarios, devaluaciones abruptas, inflación crónica, cambios regulatorios intempestivos y populismo económico. Este contexto afecta profundamente la capacidad de las empresas para planificar, crecer y -sobre todo- pagar sus deudas.
Muchas de las empresas que emiten ON lo hacen porque no logran financiamiento bancario, ya sea por falta de garantías, historial crediticio deficiente o simplemente por operar en sectores de alto riesgo. La alternativa es salir a buscar fondos al mercado, tentando a los inversores con tasas atractivas.
Sin embargo, como reza el principio legal romano siempre vigente: Caveat emptor, o en castellano: «Que el comprador se cuide». Este principio cobra vital importancia en el mundo de las finanzas: el inversor debe entender que la responsabilidad última de la decisión recae sobre él.
Defaults recientes: la lista crece
El mercado argentino ha sido testigo, solo en los últimos dos años, de una preocupante seguidilla de incumplimientos en ON emitidas por empresas de renombre:
–Celulosa Argentina anunció que no pagaría capital ni intereses de sus ON con vencimiento en mayo.
–Grupo Albanesi, a través de sus subsidiarias GEMSA y Central Térmica Roca, cayó en default por no pagar intereses de su bono en dólares al 11% anual con vencimiento en 2031.
–Petrolera Aconcagua Energía declaró que no podía cumplir con el pago de un bono por US$20 millones. Su intento por colocar deuda en Nueva York fracasó ante las exigencias de tasas superiores al 12%.
-También se sumaron incumplimientos de Los Grobo, Agrofina y Surcos, todos nombres reconocidos en el ámbito agroindustrial.
Lo preocupante no es solo la cantidad de empresas que incumplen, sino la lógica detrás de estos defaults. En muchos casos, las compañías prefieren incumplir estratégicamente, porque el ‘castigo de mercado’ en una economía acostumbrada al impago no parece tan grave.
En países con mercados desarrollados, caer en default puede significar la muerte financiera para una empresa. En Argentina, en cambio, existe la cultura de “Qué le hace una mancha más al tigre”. Esto genera un clima de inestabilidad en el que incluso empresas solventes especulan con el incumplimiento como forma de reestructurar su Flujo de Caja.
.
Riesgo de contraparte y Conflictos de interés
Un aspecto poco mencionado, pero clave para el pequeño y mediano inversor, es el conflicto de interés en la cadena de distribución financiera. Muchas ON son colocadas por bancos o agentes de bolsa que también tienen intereses comerciales con las empresas emisoras. ¿Cuál es el incentivo de estos intermediarios? Vender el producto. No necesariamente advertir al cliente sobre los riesgos asociados.
Aquí es donde entra en juego la necesidad de contar con asesores financieros independientes, que no cobren comisiones de la empresa emisora y que realmente trabajen alineados con los intereses del cliente. En un ecosistema como el argentino, donde los defaults son moneda corriente, esta precaución puede marcar la diferencia entre proteger el capital o perderlo.
¿Cómo puede protegerse el inversor?
-Estudiar los prospectos de emisión: allí se detallan los términos del bono, tasas, plazos, cláusulas de incumplimiento y plazos de gracia. Es fundamental leer -y entender- estos documentos.
-Analizar la salud financiera de la empresa emisora: ingresos, endeudamiento, margen operativo, historial de pagos anteriores y exposición a regulaciones gubernamentales.
-Diversificar: no poner todos los huevos en la misma canasta. Invertir en distintas empresas, sectores y monedas puede mitigar riesgos.
-Recurrir a asesores idóneos: no basta con “consultar al contador”. Se recomienda buscar profesionales certificados y ajenos a la empresa emisora.
-No dejarse tentar por la tasa: una ON que paga 11% en dólares puede parecer una joya, pero tal vez lo hace porque nadie más le presta. Las tasas altas casi siempre esconden problemas financieros graves o inminentes.
Educación Financiera: la mejor inversión
En un entorno volátil como el argentino, la educación financiera no es un lujo, es una necesidad urgente. Comprender conceptos como riesgo de crédito, liquidez, conflicto de interés, y estructuras de deuda puede ser la barrera que proteja al pequeño inversor de una catástrofe personal.
Al final del día, las ON no son intrínsecamente malas. Pueden ser útiles en ciertas estrategias, y algunas emisoras cumplen y pagan en tiempo y forma. Pero para invertir con responsabilidad, es indispensable hacerlo con conocimiento y asesoramiento. Como afirma Warren Buffett: «El riesgo proviene de no saber lo que estás haciendo».
.
La decisión es suya, pero no está solo
Invertir en Obligaciones Negociables en Argentina es como navegar en aguas turbias: el viento puede ser favorable, pero también hay tormentas frecuentes. El inversor debe aprender a distinguir entre oportunidades y trampas, entre promesas seductoras y realidades riesgosas. El principio de Caveat Emptor sigue tan vigente como siempre: quien compra, debe protegerse.
Y en ese cuidado, la información, la educación y el asesoramiento independiente son los mejores aliados. Porque, en finanzas, como en la vida, lo barato puede salir caro… y lo caro puede no valer nada si termina en default.
En este contexto, es clave mencionar la existencia de estándares internacionales que orientan al inversor hacia decisiones más seguras y responsables. Tal es el caso de la Norma ISO 22222, que establece un marco globalmente reconocido para la Planificación Financiera Personal. Esta norma internacional no solo promueve buenas prácticas, sino que define principios fundamentales como:
–El deber fiduciario del asesor hacia el cliente.
–La identificación clara de objetivos y tolerancia al riesgo.
–La transparencia en los costos y la ausencia de conflictos de interés.
–El seguimiento y ajuste del Plan Financiero a lo largo del tiempo.
Conocer y aplicar los lineamientos de la ISO 22222 puede marcar una diferencia enorme entre improvisar y actuar con estrategia. Porque una inversión no debe ser una jugada de azar, sino parte de un plan financiero bien estructurado, alineado con los objetivos personales, la etapa de vida del inversor y su capacidad de asumir riesgos.
En definitiva, si va a invertir en instrumentos complejos como las ON argentinas, hágalo con responsabilidad y conocimiento. No compre promesas: compre decisiones informadas.
Y recuerde siempre: el que no sabe lo que está haciendo no está inviertiendo, está especulando.
Fuente: Ediciones EP, 19/06/25.
Información sobre Gustavo Ibáñez Padilla
Más información:
Las Burbujas Financieras
Cómo elegir al Asesor Financiero ideal
Especulación Financiera: Lecciones de la historia para el presente
Burbujas financieras: Orígenes, evolución y lecciones para inversores prudentes
Las Anualidades como instrumentos de planificación financiera personal
La Norma ISO 22222: Un pilar en la Planificación Financiera
.
.
.